美国31万亿美元政府债券市场的持续抛售,为一项潜在利润丰厚的交易打开了大门,该交易可从衍生品与其基础现金债券之间的价格变动中获利。
长期美国国债收益率已飙升至5%以上,达到近二十年来的最高水平,并以2007年以来最长的时间保持在该水平之上。虽然剧烈的收益率波动可能会扰乱美国国债期货市场,但它为交易员提供了一个套利窗口,他们可以卖空芝加哥商品交易所集团(CME Group Inc.)的期货合约,以购买最便宜的可交割(CTD)现金债券。
从事此类基差交易的人可以从所谓的“转换期权”中获益,因为收益率的突然变化可能导致最便宜可交割证券转变为更便宜的债券。持有空头头寸的交易员可以从符合条件的债券池中识别出这些证券,并转向下一个新价格更低的债券,从而赚取两个最便宜可交割证券价格差之间的利润。
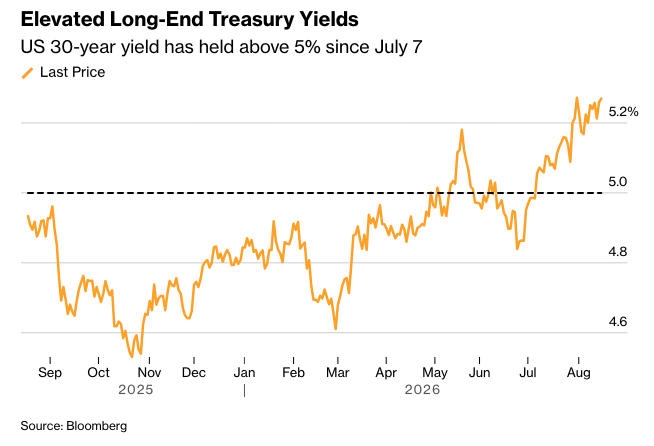
随着美国国债再次承压,尤其是长端国债,该策略可能获得关注。本周繁忙的公司债券发行计划与20年期债券拍卖以及长期通胀保值证券的发行相冲突,这助推30年期美国国债收益率周一达到19年来的峰值。
在此背景下,基础证券的变动可能很快发生。彭博社汇编的数据分析显示,如果长期收益率上升10个基点,最便宜的可交割证券将从目前的2045年8月4.875%债券转向2046年2月2.5%的债券。如果出现更大的抛售,导致收益率从当前水平攀升30个基点,则最便宜的可交割证券将变为2049年8月2.25%的证券。
巴克莱银行的利率策略师强调了当前高收益环境下正在出现的期权性。策略师安德烈斯·莫克(Andres Mok)和阿姆鲁特·纳什卡(Amrut Nashikkar)在最近的一份报告中写道:“美国合约存在转换风险,长期收益率超过5.0%。”他们补充说,“大幅抛售”可能导致CTD(可交割债券)进一步延伸到篮子之外,而上涨则可能缩短它。
使用最廉价可交割债券中的转换期权相关的时间和交易成本会侵蚀套利交易的利润。可交割债券之间的转换也可能迫使期货交易员重新计算他们需要做多或做空多少份期货合约来对冲,并相应地买入或卖出,这可能会进一步扰乱市场。
尽管这种套利交易相对有限,但当前油价上涨以及美联储政策路径不明朗的背景,为交易员,尤其是那些追踪美国国债最长期限债券的交易员提供了更多机会。
原文链接: https://www.bloomberg.com/news/articles/2026-08-17/traders-alert-for-deeper-bond-rout-fueling-niche-arbitrage-trade?srnd=phx-markets




