英国《金融时报》分析显示,市场压力信号已回升至2017年的水平。
私募股权行业将私人信贷视为重要的增长来源,并大量投资,以期为保险公司、退休人员和富裕个人管理资金。
私人信贷投资组合的压力正在蔓延,一些最大的基金正在进行减记并对问题贷款发出警告,因为该行业正面临近十年来最大的挑战。
英国《金融时报》对固定收益数据提供商 Solve 的数据分析发现,一些最大的私人债务投资者持有的不良贷款价值已达到 2017 年以来的最高水平,当时该行业正从油价暴跌的后遗症中恢复过来。
由 20 家最大的上市商业发展公司(BDC,即投资私人信贷的上市基金)列为非应计状态的贷款,在第二季度中位数升至其成本的 2.8%,高于 3 月底的 2%。
非应计状态是私人信贷行业压力的一个信号,表明借款人要么已停止偿还贷款,要么基金认为借款人可能很快就会违约。
私人信贷投资公司 Golub Capital 的联席首席执行官 David Golub 本月早些时候告诉投资者,随着该行业努力应对违约和问题贷款的增加,存在“信贷压力升高”的情况。
Golub 表示:“我们正处于一个信贷周期中。其他人曾一度否认,但我认为现在已经没有多少人否认了。”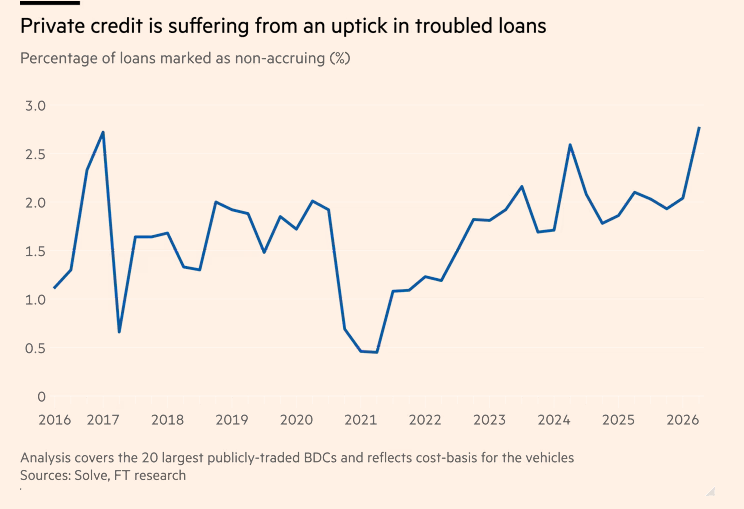
惠誉评级分析师上周警告称,7月份私人信贷违约创下新纪录。来自PitchBook LCD的独立数据显示,第二季度最大的上市BDC(业务发展公司)规模再次缩水,原因是资金受到减值冲击,以及贷款的销售和偿还速度超过了新交易的承诺。
由KKR和Blue Owl管理的上市工具,以及由Apollo Global旗下的MidCap Financial管理的上市工具,都属于当季还款额超过新贷款额的基金之列。KKR高管指出,交易活动有限,以及其致力于退出某些贷款是原因所在。
该公司旗下的上市基金FS KKR Capital Corp报告称,第二季度其贷款账簿中7.1%的贷款出现问题,比上一季度略有改善,但仍远高于行业平均水平。
这些数据凸显了私人投资行业面临的挑战,该行业曾大力押注私人信贷作为主要增长来源,以寻求为保险公司、退休人员和高净值个人投资资金。
这些工具的迅速崛起及其带来的丰厚管理费,使得Blue Owl、Ares Management、Blackstone、Apollo和KKR等公司的估值飙升。但随着私人信贷回报率的下降,大量资金外流给这些公司的股价带来了压力。
行业巨头们承认,在经历了一段时期相对平稳的违约、破产和重组之后,这些数字正开始回归其长期平均水平。
Oaktree信贷部门联席首席执行官Armen Panossian表示:“我们正在……节约资本,保持更具防御性和规避风险的姿态。”他补充说:“我们确实希望能够在我们认为将出现更多波动的市场中发力……表面之下,有值得担忧的原因。”
然而,在这个2万亿美元资产类别中的许多高管认为,围绕私人信贷困境的危言耸听被夸大了,一些人甚至指责媒体——包括英国《金融时报》——是导致该资产类别资金外流的原因。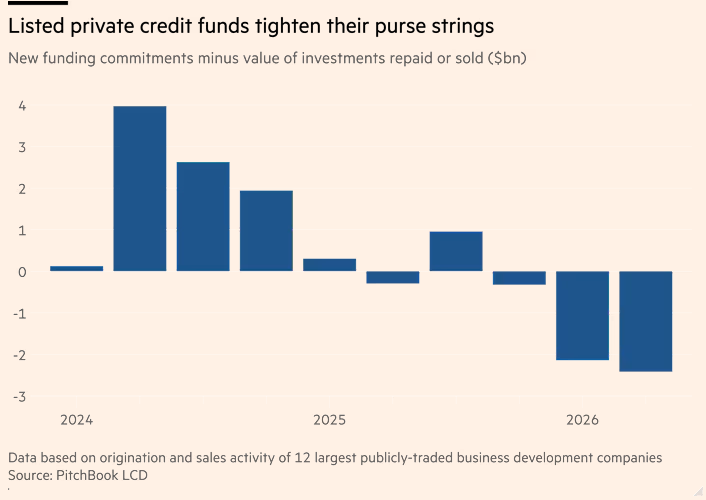
在一次又一次的财报电话会议上,高级领导们表示,他们承销的大部分贷款继续表现良好,他们所贷款的平均企业的盈利正在增长。
蓝猫头鹰(Blue Owl)联席总裁克雷格·帕克(Craig Packer)在该公司的一支基金中告诉投资者,“信贷指标健康,我们正在处理的问题仍然是孤立的。”
阿瑞斯(Ares)美国直接贷款业务负责人吉姆·米勒(Jim Miller)表示,借款人状况“稳健”,并指出“利息覆盖率和杠杆水平与我们五年来的平均水平基本一致。”
一些乐观情绪掩盖了私人信贷行业未来复杂的局面,该行业在全球范围内拥有数千笔企业贷款。尽管占BDC投资组合很大一部分的软件公司报告了收入增长,但随着企业支出转向人工智能,这种增长的持久性尚不清楚。
已经出现的大部分痛苦集中在2020年至2021年期间基金帮助融资的投资上,当时利率接近于零,私募股权集团在估值高企的情况下大肆收购。
随着利率攀升,其中许多公司现在正努力偿还债务,高管们在财报电话会议上反复指出,这一批公司是麻烦的根源。
巴林银行(Barings)全球私人金融团队负责人布莱恩·海(Bryan High)表示,较高的借贷成本“让一些企业无法进行投资”。“他们正在将所有产生的现金用于向贷方支付利息,因此一些企业的增长不如预期强劲。”
本季度,包括黑石集团(Blackstone)和KKR在内的贷方下调了他们向软件集团Medallia发放贷款的价值。私募股权公司Thoma Bravo早些时候将该公司转交给了贷方,放弃了50亿美元的股权支票。黑石集团的基金在6月底将这笔投资标记为每美元不到50美分,低于3月份的60美分。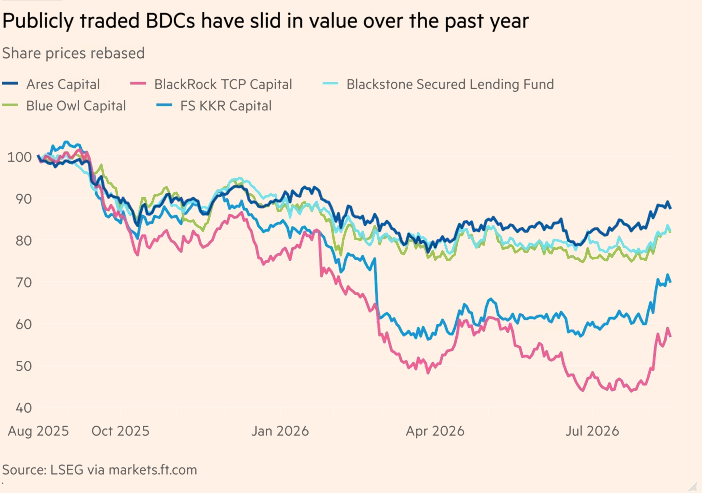
阿瑞斯(Ares)的基金减记了其向人力资源软件公司Cornerstone OnDemand提供的贷款价值,而包括黑石(Blackstone)和KKR在内的贷款方在牙科服务公司Affordable Care拖欠债务后接管了该公司。
这种疲软已通过BDC(商业发展公司)股价的下跌体现出来,KKR和贝莱德(BlackRock)管理的上市BDC在过去一年中下跌超过15%。阿波罗(Apollo)管理的基金同期为投资者亏损了14.5%。
其他一些基金已从低点反弹,要么已实现盈利,要么接近正回报,其中包括高盛(Goldman Sachs)、阿瑞斯和戈卢布(Golub)管理的基金。
包括贝莱德在内的一些公司已调整了其投资组合。贝莱德旗下一款名为TCPC的产品出售了价值5.23亿美元的贷款,以期改善其资产负债表。高管们表示,他们已聘请银行家探索该产品的未来选择,其中可能包括出售其资产并清盘。
其他公司,包括KKR陷入困境的产品,则放弃了一些激励费。
奥本海默分析师米切尔·佩恩指出,商业发展公司(BDC)股价的抛售意味着这些基金“注定要消亡”。他自己的研究显示,在过去五年中,平均而言,处于底部四分之一的基金的股本回报率低于10年期国债的收益率。
“承销工作没有达到应有的水平,”他说。“他们没有那么挑剔。”
原文链接: https://www.ft.com/content/67acde0d-4154-4332-b33b-2d03d3a86007?syn-25a6b1a6=1




