在美国和日本历史性地干预汇市之后,市场动荡的风险再次上升
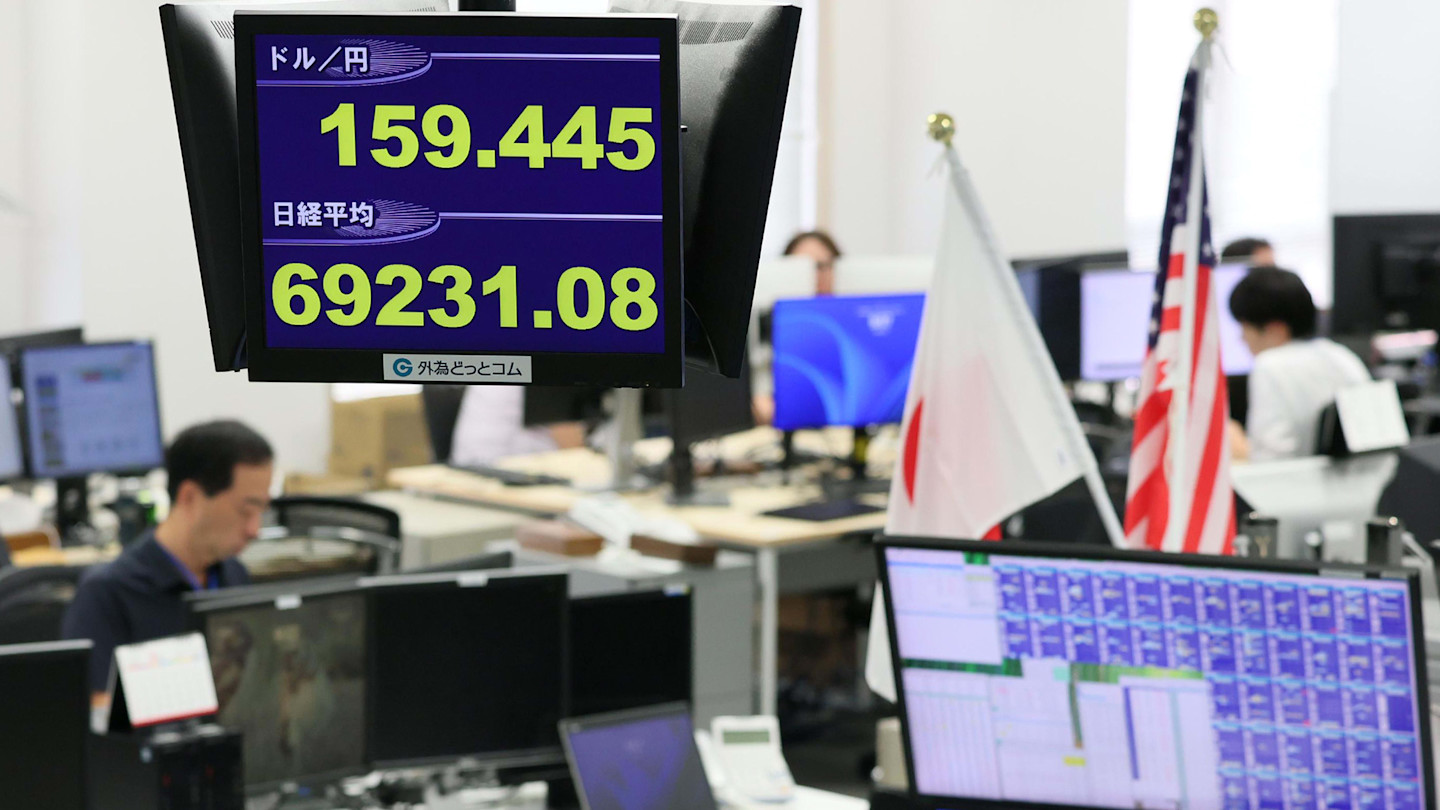
尽管美国和日本联合干预,美元兑日元仍回升至159日元 © Koji Ito/The Yomiuri Shimbun/Reuters
美国和日本联手阻止日元贬值这一历史性举措两周后,市场显然准备好迎接一场较量。
两周前,美国财政部长斯科特·贝森特(Scott Bessent)自1998年以来首次对日元进行双边干预,日本货币确实有所回升。纽约联邦储备银行购买日元的努力帮助美元从令人瞠目的164日元跌至156日元左右。在干预行动中,这笔钱花得值(或者在这种情况下是欧元,因为贝森特这次选择使用的货币是欧元,令人惊讶的是,他没有事先咨询欧洲同行)。
山姆大叔进入日元市场仍有可能标志着汇率的顶峰。毕竟,如果有人大量抛售日元,谁知道这会激怒美国政府,引发怎样的报复呢?贸易和国防政策都与美国如何看待其作为全球金融超级大国的角色交织在一起,因此避免激怒这头“野兽”是理性的。
但市场,尤其是货币市场,很少是由巨额、不均衡的交易驱动的,也很难找到那些你不喜欢的波动的罪魁祸首。相反,它们综合了无数机构和个人的智慧(或愚蠢)。而现在,大众正在重新押注日元贬值。纽约银行的数据显示,自美国干预以来,投资者每天都在持续且大量地抛售日元。
这使得汇率回到了美国介入前的一半水平。美元回到了159日元,所有因素都已具备,使其继续走高。冲突一触即发。
部分原因在于所谓的“利差交易”——鉴于其长期以来经常出现问题和崩溃,可能会波及看似不相关的市场,这是一种具有可怕含义的现象。
广义上讲,它描述的是投资者借入低利率的廉价货币(你好,日元),并将其投入收益更高或更令人兴奋的资产(你好,美国国债和科技股)的过程。利差交易的受欢迎程度和知名度此消彼长,是衡量更广泛投机狂热的软指标。它在当前这种低波动性的市场环境中蓬勃发展。
分析师对利差交易目前对日元影响程度的看法不一。毫无疑问,这在很大程度上解释了美元兑日元汇率的极端情况。目前美国国债收益率异常高——美国政府本周被迫支付自2001年以来30年期新债的最高借贷成本。日本的收益率根本无法跟上。一些市场观察家很难看到利差交易在其他地方的广泛影响。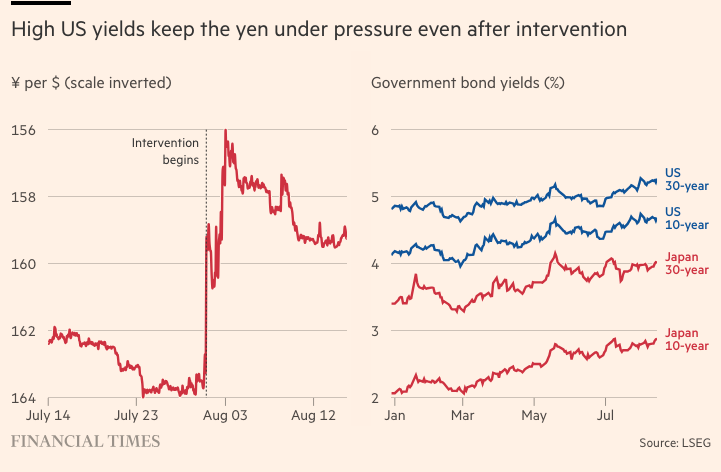
但瑞穗银行的中岛雅之表示,日元市场的几个异常现象表明它正在对日元施加适度压力。其中包括日元从银行东京分行向海外其他分行转移的迅速增加,通常用于高收益外币投资。尽管美国干预后有所回落,但日元投机性净空头头寸按历史标准来看仍然很大。日元空头交易的时间也严重偏向伦敦和美国交易时段,这暗示投机而非商业考量占据主导地位。
最后,著名的日本散户外汇交易员重出江湖,正在逐步重建针对土耳其里拉、墨西哥比索等高收益货币的日元空头头寸。
中岛表示,这一切无序平仓的风险似乎很低,原因有很多。例如,日本加息的可能性已经广为人知,而且美国经济似乎并未接近衰退,尽管周五意外疲软的零售销售数据预示着不祥。不过他补充道:“如果平仓真的发生,其影响可能会波及广泛的资产,从美国科技股到新兴市场金融资产。”
然而,正如中岛所指出的那样,具有讽刺意味的是,日元套利交易的庞大规模可能限制了政策制定者对其采取行动的激进程度。
归根结底,关于日元兑美元为何如此疲软的整个讨论都围绕着相同的问题。只要美国国债收益率居高不下——受到顽固通胀和美国货币政策可信度动摇的影响——并且只要日本央行在加息问题上坚持谨慎态度,日元对那些已经从这笔交易中赚了不少钱的庞大市场参与者来说,就仍然是一个卖出选择。
干预,无论是联合干预还是其他形式的干预,只有在这些潜在因素发生变化时才真正可能奏效。即便如此,政策制定者无疑也清楚,市场是非常脆弱的生态系统,各个元素之间存在着不总是显而易见的联系,直到它们断裂。
那些唱衰日元的人似乎愿意继续考验贝森特的神经。如果这场冲突演变成一场更大的战役,其他人应该警惕可能出现的混乱。
原文链接:https://www.ft.com/content/543b1ab2-6203-412d-ae3b-f4439d1e9d47?syn-25a6b1a6=1




