通过成为最后贷款人,政策制定者正在助长杠杆和风险。
英国伦敦的英格兰银行。VUK VALCIC/SOPA IMAGES/ZUMA PRESS
各国央行可能正在通过努力防止过去市场崩溃重演,无意中补贴政府借贷,政策制定者开始担心,反危机贷款工具甚至可能正在干扰其自身的货币政策。
问题的根源在于,央行从最初的最后贷款人,在2008年和2020年,也转变为最后市场做市商,确保企业和政府债务市场持续运作。在危机期间,支持通常对于防止破坏金融系统的螺旋式下降至关重要。
但为市场提供支持消除了一个关键风险,并鼓励了更多借贷——特别是对于现在持有数万亿美元美国国债的对冲基金而言。
“具有讽刺意味的是,脆弱性是由旨在减少脆弱性的机制造成的,”英格兰银行首席经济学家胡·皮尔(Huw Pill)在接受采访时表示,他是那些日益担忧的人之一。“所以,这有点像打地鼠的故事。”
提供明确或暗示的保证,即政府融资市场将保持开放和流动,意味着对冲基金无法为高杠杆交易融资的风险较小。这在隔夜回购市场尤为突出,在该市场中,借款人以债券作为抵押借入现金。结果是两种流行的政府债券交易(对美国国债或英国金边债券与债券期货或掉期进行套利)得到了巨大扩张。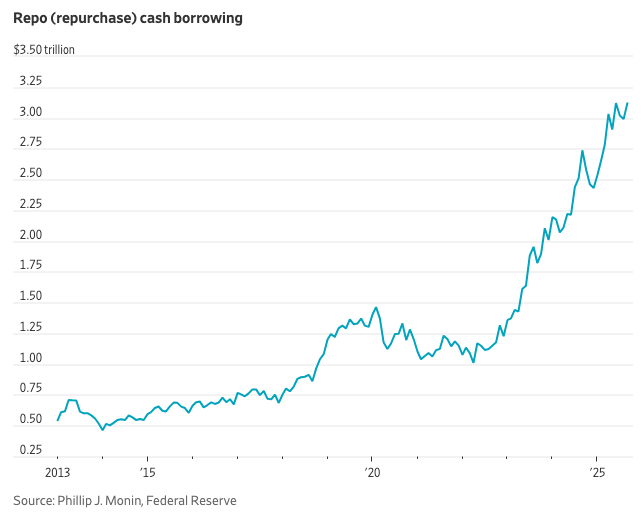
规模非同寻常:达拉斯联储估计,去年年底对冲基金持有2.4万亿美元的美国国债,而十年前仅为6000亿美元。由于每笔交易的利润微薄,对冲基金不得不进行高达100倍的杠杆操作以获得可观的回报,从而产生了新的风险。
这听起来可能有些深奥。但在2020年,正是国债基差交易的爆仓迫使美联储介入。2025年,掉期交易出现麻烦的迹象促使特朗普总统放弃了他的关税计划。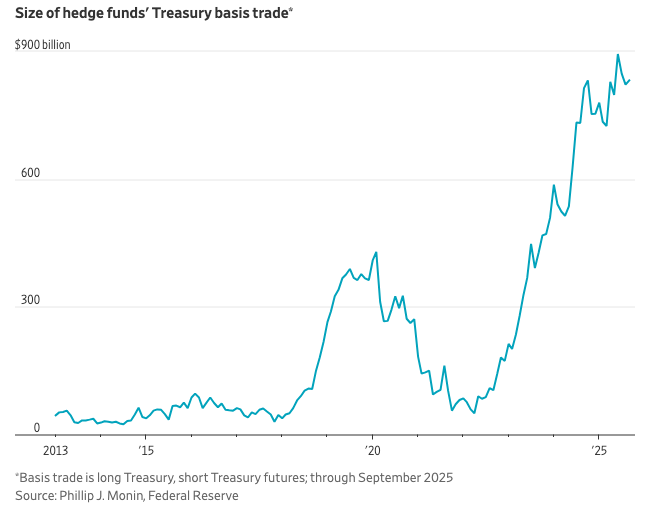
皮尔担心,央行政策提供的安慰会通过刺激借贷而渗透到货币政策中。这反过来又会使政府债券收益率保持在低于其应有水平。
“有很多金边债券可以购买,”他说。“你如何支持金边债券的购买?你让它有吸引力。你如何让它有吸引力?嗯,市场存在一些缺陷。所以这些缺陷创造了盈利机会,但它们并不大。那么你如何让它们更有意义?你允许杠杆增加。”
“这对政府有利,因为它能够以比原先更低的[收益率]出售金边债券。这对金融业有利,因为他们能够有效地获取这些租金。这对央行有利,因为市场似乎是流动的并且运作良好。但所有这些事情都是真的,直到它们不再是真的。”
当出现问题时,杠杆越多,问题就越严重。问题越严重,央行就越有可能需要创造更多特殊工具来解决它。这反过来又会刺激下一次杠杆的积累。
皮尔认为,需要付出更多努力才能提出巴杰霍特主义的现代版本。19世纪《经济学人》杂志的编辑沃尔特·巴杰霍特(Walter Bagehot)将中央银行的角色概括为:在良好抵押品的支持下,以惩罚性利率向银行自由放贷。获得即时现金有助于银行抵御挤兑。中央银行提供后盾的事实应能减少挤兑的可能性,而如果使用了惩罚性利率,股东将因此受到惩罚。
将市场从枯竭中拯救出来的工具更加随意。2020年,美联储、英格兰银行及其他机构通过大量购买政府债券,向市场注入流动性。这之所以奏效,是因为尽管量化宽松也是一种货币政策工具,但他们也希望放松货币政策。
不幸的是,这造成了皮尔所说的“火药桶”,在俄罗斯入侵乌克兰后的能源危机中被点燃。紧急量化宽松遗留的过剩货币创造助长了通货膨胀。这使得央行在决定收紧货币政策时,校准起来变得更加困难(尽管在我看来,政策制定者在识别通货膨胀方面也太慢了)。
皮尔指出,在2022年9月英国税收削减计划失败后,杠杆养老基金被迫抛售期间,英格兰银行“临时、有针对性”地购买金边债券是一个成功的模式。在英格兰银行试图收紧货币政策时,它以一种阻止养老基金抛售螺旋并稳定金边债券的方式进行了干预。然而,央行仍保持了紧缩的货币政策。
白芝浩会认同这个目标:减少预先提供担保所产生的鼓励冒险的道德风险,但保留在危机中进行救助的能力。
不幸的是,大部分央行做法在这方面正在倒退。道德风险正在增加,即使对于银行也是如此。在2023年的银行救助中,美联储接受了不足额的抵押品,按面值而非(低得多)的市场价值确认国债。
紧急救援工具随后变成了一个融资工具,甚至健康的银行也选择使用——实际上是通过后门放松了货币政策,并促使美联储在结束之前收紧了条款。日本计划使用美联储的紧急贷款工具筹集现金以支撑日元,而无需出售其持有的国债,可能也正在发生类似的事情。
我不知道如何打破这种循环:危机需要救援,救援导致更多杠杆,然后又引发新的危机。我担心我们已经牢牢进入最新周期的杠杆增加阶段。
至少央行行长们仍在思考这个问题,尽管到目前为止他们还没有好的答案。
原文链接:https://www.wsj.com/economy/central-banking/central-banks-are-stuck-in-a-rinse-and-repeat-cycle-of-crises-47da47e9?mod=economy_lead_story




