历史表明,当资金来源枯竭时,市场狂热就会结束
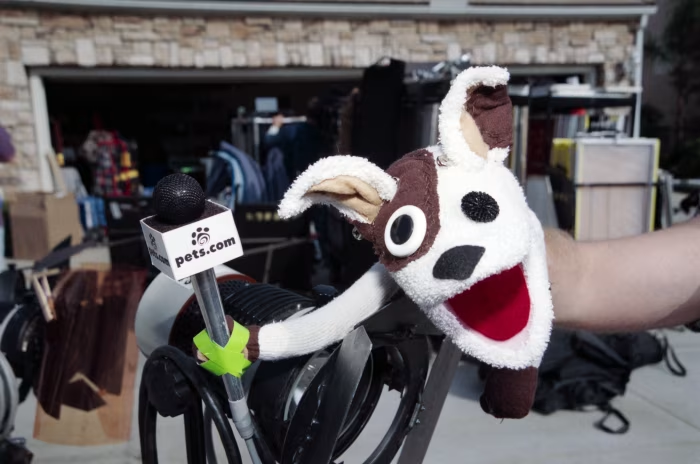
2000年1月,Pets.com木偶在拍摄广告期间。同年11月,该公司倒闭。BOB RIHA JR./GETTY IMAGES
人工智能热潮几乎从一开始,就不断有悲观论者警告称,它注定会以悲剧收场——就像二十多年前的互联网泡沫和2000年代中期的房地产泡沫一样。
在ChatGPT公开发布近四年后,人工智能热潮仍在继续,看涨者仍在狂欢,投资者正在留意任何预示音乐即将停止的迹象。
可能出问题的地方有很多。所有已签约的数据中心都没有足够的电力。可能没有足够的付费客户来支持所有数据中心。最大的AI模型开发者本身可能会被初创公司颠覆。利率上升可能会使借贷成本高得令人望而却步。最引人注目的是,流氓AI代理可能会杀死我们所有人。
然而,新的资本仍在源源不断地涌入AI交易,尽管这一点可能显而易见,但这也是其最大的脆弱之处。
繁荣需要持续的新鲜资本流才能自我延续。历史表明,一旦筹集新资本的窗口关闭,它们就会开始转变为萧条。临界点可能突然发生,也可能是缓慢的崩溃。但我们还没有到那个地步。
与此同时,这里有一个值得关注的信号:看看“资金缺口”这个词是否会重新回到市场行话中。与“烧钱率”一样,资金缺口在2000年互联网泡沫开始破裂时成为了金融词汇的一部分。
当时,烧钱率衡量的是一家亏损的初创公司每个季度烧掉多少现金,以及在资金耗尽之前还剩下几个月。2000年3月,《巴伦周刊》一篇著名的文章使其广为流传,并帮助刺破了泡沫。资金缺口意味着公司仍然需要投资者不断提供新鲜现金,直到它能够自我维持——并且筹集新资金的机会已经消失。
Pets.com就是一个典型案例。2000年初,安永对其出具了无保留意见的审计报告,没有对其持续经营能力提出任何警告。部分原因似乎是无论它亏损多少钱,都能不断从投资者那里筹集到现金。这家在线零售商销售的产品售价5美元,而购买成本为10美元,营销成本为50美元。纳斯达克指数当时正在创下新高。
随后市场崩盘,资金耗尽,该公司于2000年11月倒闭。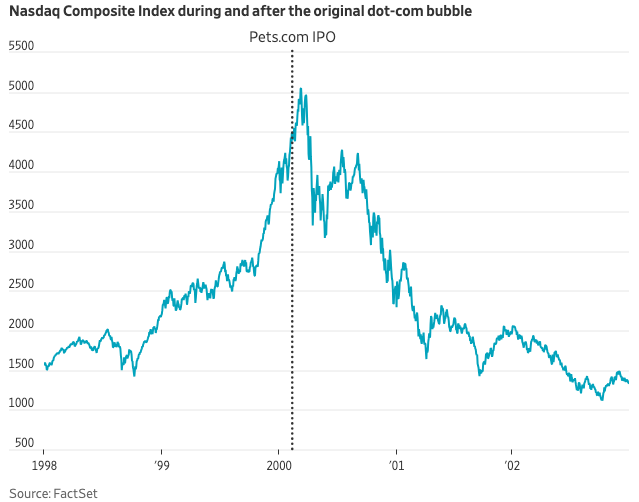
2007年金融危机爆发后,类似的概念卷土重来,但这次涉及大型金融机构。2007年11月是一个关键时刻,当时房地美(Freddie Mac)削减了股息,并出售了60亿美元优先股,以绝望地试图在抵押贷款损失不断增加的情况下增强其监管资本。
房地美真正需要的是筹集数十亿美元的普通股,因为普通股比优先股能更有效地吸收损失。如果连一家政府支持的企业都做不到,那就预示着几乎所有金融服务公司都很难筹集到新的普通股来恢复其资本缓冲。
此后的几个月里,一些股票发行仍然得以完成。但这些不足以抵消滔天的损失。到2008年9月,房利美(Fannie Mae)和房地美被置于托管之下,政府正在救助美国的金融体系。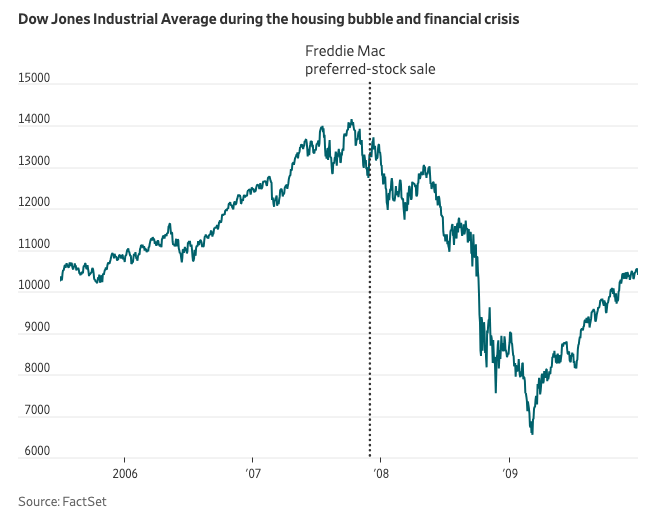
回到现在,人工智能交易仍然势头强劲,但早期的不安迹象已经浮出水面。OpenAI排除了今年上市的可能性。旨在向人工智能超大规模供应商提供小型模块化反应堆的Holtec Nuclear本月暂停了其IPO计划。Claude的制造商Anthropic将其原定于10月的IPO推迟到11月。
虽然这些可能只是前进道路上的颠簸,但它们并未预示着融资窗口正在关闭,或者至少目前还没有。即使这些公司短期内不上市,它们似乎仍然能够在私人市场筹集资金。例如,Holtec已经盈利,并且拥有其他成熟的核业务。
但像OpenAI或Anthropic这样的公司很难被外界了解,因为它们的财务状况不公开,而且可能在一段时间内都不会公开。外界似乎只知道它们正在烧掉大量现金,对更多资金有着永无止境的需求,并且按照传统衡量标准,没有明显的利润。
如果OpenAI可以依赖英伟达(NVDA 0.22%↑)和软银等公司继续为其提供资金,这将有助于维持人工智能生态系统,希望有一天它能实现自我维持。OpenAI筹集新资金的能力也意味着像甲骨文(ORCL -1.75%↓)这样的公司,它指望OpenAI带来数千亿美元的未来收入,可以继续为其在数据中心进行的由债务驱动的资本支出寻找理由。
但如果这些情况发生变化,并且融资窗口收窄到足以给世界上最重要的任何一家人工智能初创公司造成资金缺口,那么人工智能交易背后的势头可能很快就会逆转。一旦发生这种情况,就无法预测事态将如何发展。
原文链接:https://www.wsj.com/finance/stocks/how-to-know-when-the-ai-boom-is-about-to-go-bust-61af3d26?mod=finance_lead_story




