Grills最近削减了对哥伦比亚的敞口,同时增持了印度尼西亚、沙特阿拉伯和菲律宾等评级较高国家的债券。摄影师:Jair F. Coll/Bloomberg
从荷宝美国投资管理公司到摩根大通资产管理的,新兴市场投资者正在削减风险最高的债券押注,因为全球信贷市场不断深化的抛售潮,可能会终结发展中国家债券的辉煌时期。
尽管近期动荡导致美国国债收益率达到近二十年来的最高水平,新兴国家的美元债券在过去一年中仍取得了1.4%的回报。即使油价突破每桶100美元,投资者也准备迎接全球利率长期走高,但信贷利差仍处于2007年以来的最窄水平,这给资金经理敲响了警钟,他们认为债券必然会出现抛售。
“当政府利率上升时,我对这会如何影响利差水平感到有点担忧,”荷宝新兴市场债务主管杰夫·格里尔斯表示。“当我审视哪里存在巨大的机会时,它们很难找到。”
“直到有东西崩溃”格里尔斯最近减持了哥伦比亚债券,同时增持了印度尼西亚、沙特阿拉伯和菲律宾等评级较高的国家的债券。
他并非个例。在纽约梅隆银行,戈尔基·乌尔奎塔(Gorky Urquieta)已经削减了厄瓜多尔、多米尼加共和国和赞比亚的高收益债券头寸,并且正在努力寻找为投资组合增加风险的方法。
乌尔奎塔说:“我们一直有点处于收缩模式。”
此次撤资是在新兴市场出人意料地经受住了全球利率急剧重估和中东冲突的考验之后发生的。持续的通胀和有韧性的美国经济助推了美国国债收益率的飙升,因为交易员们预计美联储将采取更激进的紧缩路径。然而,新兴市场美元债券迄今为止仍保持上涨。
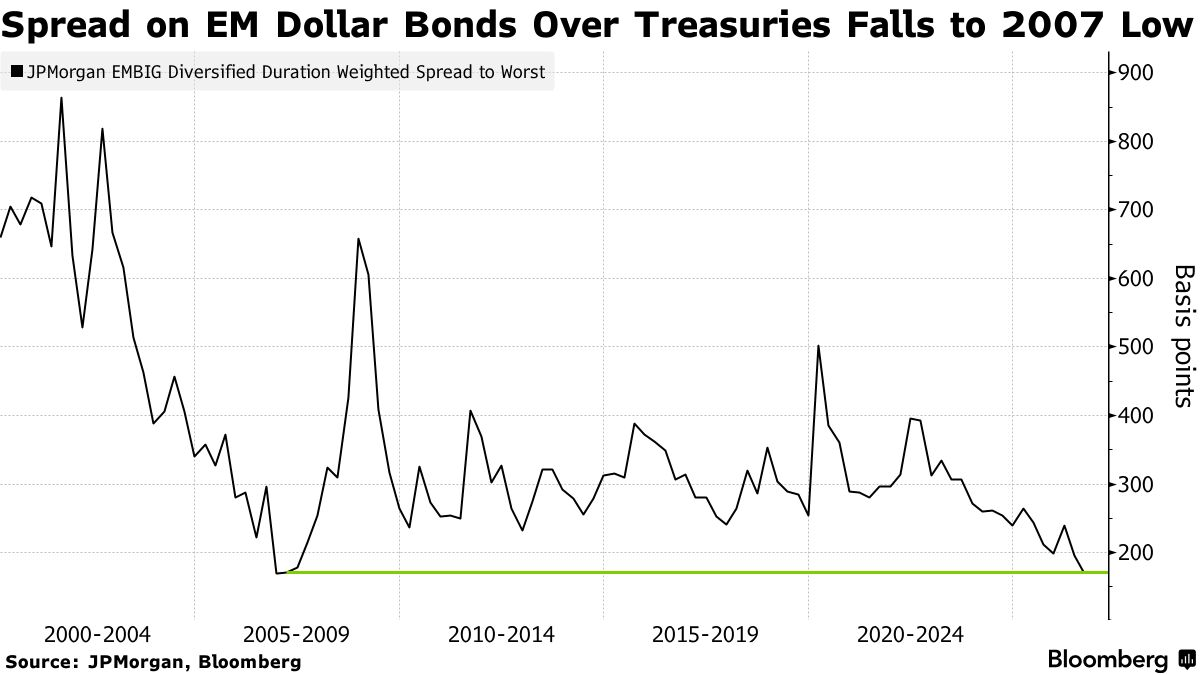
根据摩根大通公司的数据,发展中国家美元债券相对于美国国债的利差仅为170个基点,是自2007年以来最窄的水平。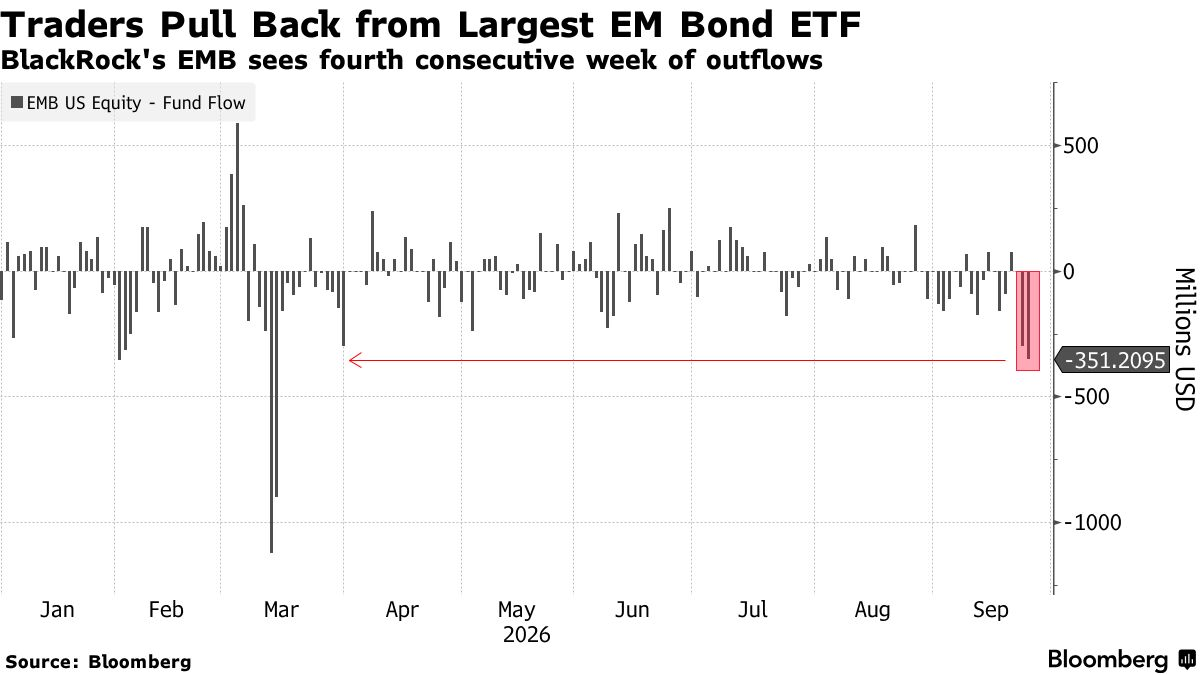
这种相对优势正是让投资者感到不安的原因之一。由于估值依然偏高,且美国国债收益率急剧上升,新兴市场信贷在吸收另一次全球利率冲击时,其利差收窄的空间较小。彭博情报认为,美联储政策是第四季度硬通货新兴市场债务面临的主要风险,并表示接近19年低点的利差可能会放大特定国家债券的影响。
资金流向上也开始出现谨慎迹象。上周,全球追踪新兴市场硬通货债券的最大交易所交易基金经历了自三月以来最大规模的单日资金流出。
一些投资者选择提升资产质量,而非完全放弃新兴市场债券。在PPM America,马特·格雷夫斯通过摩洛哥等评级较高的借款人增加了久期,同时削减了安哥拉等今年早些时候表现强劲的风险较高头寸。
其他人则认为美国国债抛售为受打击的投资级债券创造了机会。施罗德纽约高级投资组合经理费尔南多·格里萨莱斯增持了沙特阿拉伯国有石油和天然气公司沙特阿美发行的票据以及墨西哥的美元债务。
他表示:“投资级信用债长端正在出现价值,这些债券非常稳健。”
摩根大通资产管理公司则采取了不同的策略。其新兴市场债务主管皮埃尔-伊夫·巴罗降低了投资组合对信贷抛售的敏感度,并将部分风险转向了本币债券,其中包括墨西哥,他认为那里的掉期市场定价了过多的加息。
今年本币债务平均上涨了0.9%,而发展中国家股市指数上涨了23%以上,表现优于发达国家股市。较高的本地利率和上涨的大宗商品价格也使得巴西和哥伦比亚等市场对投资者具有吸引力。
“我们的风险小了一点,”他说。“我们一直通过本地市场而非信贷更多地站在另一边。”
值得关注
巴西市场将在总统、国会、州长和州议会第一轮投票前的最后一周关注民意调查
在秘鲁,通胀可能在9月继续上行,主要受食品和能源价格上涨推动
哥伦比亚和斯里兰卡央行都可能维持利率不变
巴基斯坦、印度尼西亚和斯里兰卡将公布消费者物价指数数据
匈牙利债务管理局将公布其更新的融资计划,以适应更高的2026年赤字
原文链接:https://www.bloomberg.com/news/articles/2026-09-27/emerging-market-investors-shun-riskiest-bonds-as-us-yields-soar?srnd=homepage-americas




