市场对美联储行动的预期正在推动长期收益率的近期走势
美联储主席凯文·沃什 BRENDAN SMIALOWSKI/法新社/GETTY IMAGES
有时,最简单的解释就是最有效的。以美国国债市场为例,债券收益率上涨的主要原因似乎是短期利率可能上涨。
有许多风险会吓跑债券市场。失控的通货膨胀、不可持续的财政赤字、科技公司过度发行债券。随着10年期美国国债收益率攀升至5%,有关这些威胁的头条新闻层出不穷。
但投资者抛售长期债券并要求更高收益率的另一个原因是,他们认为短期债券的利率将在一段时间内支付更多。因此,为了同意将资金锁定更长时间,他们需要更多的回报。
根据现有市场信号,这似乎是近几周走势背后的主要因素。而这反过来又取决于美联储的预期行动。
对于那些希望获得抵押贷款或借款的人来说,这可能不是什么安慰。然而,这确实表明,最近的部分走势也是可逆的。
例如,通胀预期的衡量指标最近没有大幅跳升。10年期名义国债收益率与10年期通胀保值债券(TIPS)的通胀补偿收益率之间的差距约为2.4%。这种所谓的“盈亏平衡”通胀率高于2019年或2020年初的2%以下。但它完全在2021年以来的交易区间内。
这种收益率差距并非衡量通胀预期的完美指标,因为它也可能反映两个市场之间的流动性差异和其他因素。然而,它与其它预期指标显示的情况一致。
例如,有一个所谓的五年期-五年期远期利率,衡量投资者对五年后开始的五年期间通胀的预期。根据美联储的数据,目前约为2.3%。
高盛经济学家在8月份使用包括基于调查的指标在内的综合指标撰文称,在长期低通胀之后,最近五年较高通胀的时期,“使长期家庭预期回到了21世纪中期,也就是前两个周期之前的水平。”
此外,还有投资者要求持有长期债券而非短期债券的收益率,这超出了预期的利率路径。这被称为期限溢价。它衡量了投资者对债券长期风险的看法,例如政府发行量的增加。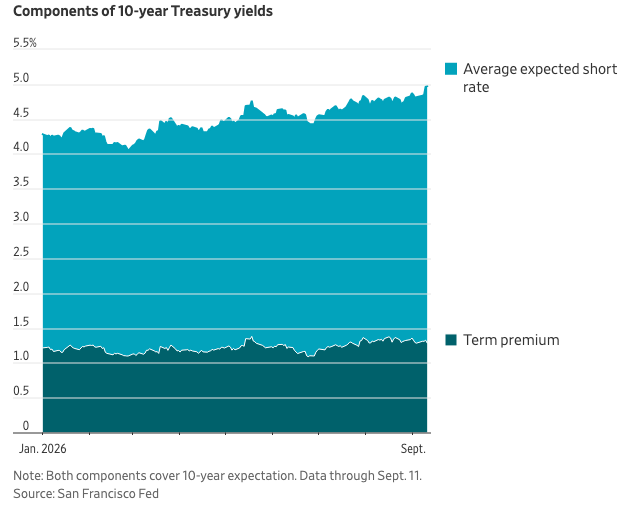
近年来,这种风险溢价已大幅上升。例如,根据旧金山联邦储备银行的估算,它明显高于2022年初,即美联储在疫情后开始加息之前。
但这似乎无法解释近期长期利率的上涨。自7月底以来,旧金山联储的期限溢价指标略有下降,而10年期国债收益率却有所上升。
所有这些都表明,短期利率在近期内走高是过去几周收益率上升的关键驱动因素。根据芝商所(CME Group)的FedWatch工具,一个月前,期货市场定价明年9月前有16%的可能性加息三次或更多次,每次加息25个基点。这将使美联储的目标区间升至4.25%至4.5%或更高。现在,市场对这种可能性的权重约为85%。
巴克莱银行美国通胀市场策略主管乔纳森·希尔(Jonathan Hill)表示:“最近最大的重新定价是市场对平均政策利率可能处于何种水平的理解。”
目前推动美联储加息的最大单一因素可能是油价。因此,中东紧张局势的任何缓解都可能为美国国债市场提供一个释放阀。此外,现在加息几次,再加上美联储的安抚性言论,也可能通过缓解人们对央行在通胀问题上落后于形势的担忧,从而降低长期收益率。
最后,人工智能支出减少可能会通过减少债券供应并可能减缓经济增长来降低长期收益率。而一场彻底的衰退将迅速降低它们。
换句话说,尽管一些赤字鹰派人士最近几周一直坚持认为,但要使收益率从近期高点回落,并不需要华盛顿出现财政责任的爆发。许多其他因素也可能做到这一点。
这也不意味着5%的收益率是债券买家涌入美国国债的上限。但在相对不久的将来,收益率下降的可能性并不像最坏情况所暗示的那么遥远。
原文链接:https://www.wsj.com/finance/investing/bond-yields-could-come-down-as-fast-as-theyve-climbed-d64ea9cd?mod=economy_lead_pos3




