投资者已经开始消化一系列加息。凯文·沃什不愿透露政策路径,这让他几乎没有工具可以说服投资者放弃这一预期。
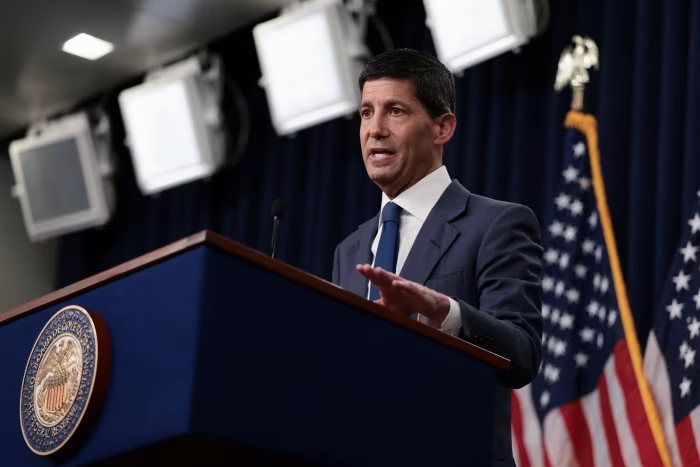
美联储主席凯文·沃什 EVELYN HOCKSTEIN/路透社
投资者们几乎已经断定,美联储下周将进行三年来的首次加息。更难的问题是,此后会发生什么。
由于央行几乎没有人认为加息25个基点本身就能有效降低通胀,因此下周的加息决定将反映出利率一直处于错误位置的判断。如果真是这样,一次加息是无法解决问题的。
美联储很少采取行动,除非官员们确信一次行动是不够的。“如果下周加息,那么肯定会有后续的加息,”前美联储副主席、现任Pimco的理查德·克拉里达说。
在中期选举前七周加息已经够复杂了。让美联储走上更多次加息的道路会更加困难。特朗普总统选择联邦储备委员会主席凯文·沃什的部分原因是他期望与沃什的关系比与杰罗姆·鲍威尔的关系更轻松,他曾表示期望新任主席能带来更低的利率。
其他高级官员也对此事施加了压力。副总统JD·万斯上周表示,政府乐见美联储在利率方面提供帮助,而财政部长斯科特·贝森特则认为,近期通胀反映的是一种供应冲击,美联储不应因此而收紧政策。
自上世纪90年代美联储将联邦基金利率确定为调控借贷成本的主要工具以来,美国央行仅在1997年进行过一次性加息。克拉里达预测,下周可能采取的行动“肯定不是一次性结束”。
沃什在七月份表示,他不太相信美联储通过小幅调整来引导经济的能力,这让投资者有理由抱有同样的看法。“我不认为我们擅长精细调整业务,”他说。分析师们周五表示,一位对精细调整持怀疑态度的主席,不太可能在加息25个基点后就宣布任务完成。
美联储理事克里斯托弗·沃勒上周也表达了同样的观点,同时概述了美联储可以等待的情景:在一次会议上加息25个基点,或者在另一次会议上加息,都无法将通胀降至2%。
前美联储高级顾问、Piper Sandler策略师库尔特·刘易斯表示:“一旦你决定收紧政策,你就会加足够多的息,让你觉得已经显著改变了限制水平。”
沃勒上周有条件地主张维持利率不变(官员们在7月份也这么做了),其依据是美联储的预测。官员们在6月份预测,随着关税影响的消退,下半年月度通胀将放缓,6月和7月的数据也证实了这一点。周五的报告则走向了反面:8月份衡量核心消费者价格的关键指标强于预期。此前,招聘情况好转,以及波斯湾局势紧张导致油价再次上涨。
刘易斯说,加息还是维持不变的决定“长期以来一直很难抉择”。周五的报告“是压垮骆驼的最后一根稻草”。
因此,本周投资者不再将9月份视为一次会议的问题。到明年6月累计加息的预期从两次上升到至少三次。本周之前,利率市场的波动只是改变了加息的时机,而未改变终点。
沃什上个月在怀俄明州杰克逊霍尔的演讲中为利率处于错误位置的论点奠定了基础。他说,他几乎没有看到借贷条件正在抑制经济的证据,而且6月和7月较好的通胀数据并未让他相信潜在趋势正在改善。
基于这些理由采取行动,自然会引出一个明显的问题:要高多少?美联储主席们长期以来通过解释某个行动的目的来应对这个问题——校准、保险政策、风险管理调整——而无需承诺接下来会发生什么。沃什一直不愿解释美联储如何做出决定,并多年来一直认为指导意见束缚了央行的手脚。
如果没有解释,25个基点的加息在市场手中可能会变成更大的举动。“如果你没有进行社会化,那就会增加你的政策行动被外推并因此过度解读的风险,”纽约梅隆投资公司首席经济学家、前美联储货币事务部门主管文森特·莱因哈特说。
他说,市场认为首次行动意味着会有更多行动,而且他们定价的次数过多。莱因哈特说,如果没有指导,“你就无法抑制它”。
美联储有一种工具可以帮助塑造下周的预期。官员们每年四次提交对增长、失业、通胀以及他们预期利率走向的预测。这些匿名预测(沃什在6月份的首次会议上拒绝参与)可以显示委员会打算进行多少次加息。
“预测中将出现超乎寻常的信号,”对冲基金Point72 Asset Management的首席经济学家迪恩·马基表示。
沃什可以更进一步,自己限制预期。马基说,例如,如果他说这次加息是收回去年的一些降息,投资者会将其解读为最多两到三次。“但这会与他认为美联储的职责并非提供那种类型的前瞻性指引的观念相悖,”他说。
莱因哈特表示,他担心市场正在迫使美联储进行一次它可能尚不需要的加息。他认为,投资者对能源驱动的通胀波动反应过度,而通胀中缓慢变化的部分一直在逐步下降,被能源价格的高频波动所掩盖。
Columbia Threadneedle Investments固定收益投资组合经理埃德·阿尔-侯赛尼表示,加息可能有助于稳定最近几周上涨的长期收益率。如果投资者认为美联储会容忍更高的通胀,维持利率不变可能会使抛售变得更加无序。
旧金山联储主席玛丽·戴利将美联储的选择框定在两种经济情景之间。在第一种情景中,过去两年的冲击逐渐消退,美联储目前的政策设置足以使通胀下降。在第二种情景中,冲击加剧,通胀蔓延,美联储需要进行比四分之一个百分点大得多的调整。她说,8月初,第一种情景仍然是她的基本判断,但此后两种情景的概率已变得更加接近。
戴利表示,第二种情景可能需要不仅仅是小幅度的25个基点的调整,并且需要偏离美联储传统上在不确定经济中摸索前进的渐进主义策略。
一直急于行动的官员们从相同的前提出发,提出了相反的论点。圣路易斯联储主席阿尔贝托·穆萨勒姆上个月在一次演讲中表示:“早期、渐进、增量的加息是更可取、破坏性更小、成本更低的,而不是可能更晚、更突然的利率变化。”他支持7月份的加息。
他们的论据与其说基于过去三个月,不如说基于未来:伊朗战争驱动的高柴油价格尚未渗透到航运网络中,新一轮关税,人工智能建设对电力和技术供应链造成的压力,以及支持消费者支出的高股价。
穆萨勒姆表示,未来12到18个月内通胀将显著高于美联储目标(2%)的可能性现在高于通胀将回归中央银行2%目标的可能性。
原文链接:https://www.wsj.com/economy/central-banking/the-fed-is-poised-for-a-rate-hike-it-rarely-stops-at-one-c7455e98?mod=economy_lead_pos2




