纽约金融区的行人。摄影师:John Taggart/Bloomberg
周五,标普500指数上涨0.9%,纳斯达克100指数上涨0.9%,而被称为SOX的费城半导体指数上涨1.8%。西德克萨斯中质原油下跌约2%,此前有报道称海湾国家正在考虑与伊朗官员举行会议讨论霍尔木兹海峡,且国际能源署下调了需求预测。VIX波动性指数跌至16左右,创下7月以来的最大跌幅。
消费者物价指数数据公布后,交易员们预计美联储下周加息的可能性约为90%,到年底前两次加息已是板上钉钉。10年期美国国债收益率逼近备受关注的5%关口,这是2023年以来的首次。
富国银行策略师权傲盛(Ohsung Kwon)表示:“既然9月份加息已成定局,市场正在思考下一步会发生什么。”他补充说,“石油是个更大的问题”,而周五的下跌“提供了一些缓解”。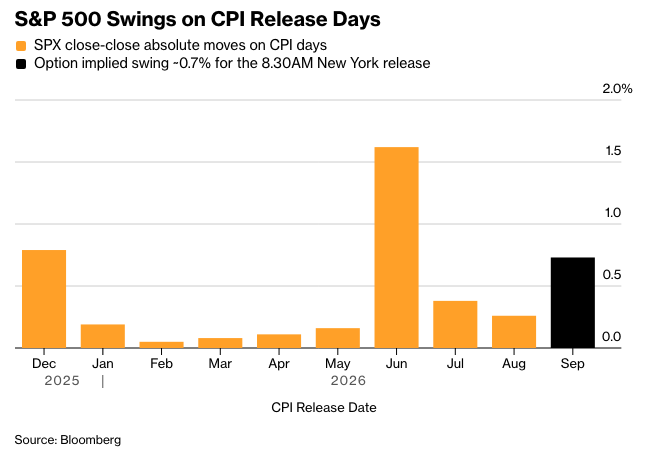
“消费者物价指数(CPI)环比核心数据略显坚挺,但这并没有改变整体的论调——通胀过高,美联储下周加息完全合理,”Vital Knowledge 创始人亚当·克里萨富利(Adam Crisafulli)在一份报告中写道。届时加息“不应损害股市,反而可能有所帮助,因为一(或两)次性的迷你紧缩行动将增强货币独立性/信誉,而不会对经济造成实质性负担。”
审视以往长期债券市场低迷的情况,至少有一位市场观察人士认为,此轮抛售可能已接近尾声,这将缓解股市压力,尤其是高估值的成长股。
Raymond James 首席投资官拉里·亚当(Larry Adam)在周五的一份报告中写道,自1970年以来,10年期美国国债收益率连续六个月或更长时间上涨的情况仅发生过五次。
他写道:“投资者对债券的悲观情绪已经很深,10年期美国国债的投机性空头头寸接近历史新高,此举似乎越来越过度。”
与此同时,甲骨文超出预期的云计算增长为科技股带来了新的提振。戴尔科技公司股价飙升,此前加拿大皇家银行资本市场公司(RBC Capital Markets)开始对其进行覆盖,并给予跑赢大市评级,理由是人工智能基础设施需求强劲。微软公司计划将数据中心容量增加两倍以上也被视为积极信号。
与此同时,对人工智能的不安情绪正在加剧。桥水基金联席首席投资官格雷格·詹森(Greg Jensen)是OpenAI和Anthropic PBC的早期投资者,他在彭博社的Odd Lots播客中发出了严厉警告。
他引用疫情初期的情况说:“这就像2020年2月。”“不幸的是,历史表明,除非人工智能开始杀人,否则我们不会采取任何行动。”
重点关注板块
银行股,下周巴克莱金融会议前夕。尽管混乱的债券市场阻碍了衡量美国最大银行股的指标上个月创下历史新高,但许多投资者表示,支撑反弹的条件依然存在。基准KBW银行指数收盘上涨0.6%。
化工股,此前KeyBanc Capital Markets分析师萨尔瓦多·蒂亚诺(Salvator Tiano)开始覆盖该板块。他表示,在石化产品领域“主要冲突趋势”下,选股变得更加困难,因为战争的利好因素与结构性供应过剩的逆风相抗衡,而农业正进入“市场上升周期,而作物投入价格已经很高”。
零售商,此前杂货店运营商克罗格公司(Kroger Co.)下调了全年同店销售额(不含燃料)预测,并表示第二季度毛利率受到“燃料销售额增加、损耗增加、运输成本增加以及为客户提供的价值增加”等因素的影响。
原文链接: https://www.bloomberg.com/news/articles/2026-09-11/futures-rise-with-help-from-oracle-s-beat-and-cooler-oil-prices?srnd=phx-markets




