由于对预算赤字和通货膨胀的担忧将收益率推向多年来的高点,交易员们正争相保护他们的投资组合,以防美国国债进一步亏损。
在最近几个交易日中,投资者投入数百万美元购买美国国债期权,如果收益率持续攀升,他们将从中获益。其中一项引人注目的交易是周一的一笔交易,投入650万美元,押注30年期国债收益率在11月底前升至5.7%。周二,长期债券的收益率约为5.25%,比上个月创下的19年高点低不到10个基点。
“目前,债券很难看到命运的转变,”Nedgroup Investments固定收益主管戴维·罗伯茨说。“当然,伊朗问题的长期解决方案会有所帮助。”
周一建立的其他头寸(CME未平仓合约数据显示为新风险)涵盖了未来几周10年期收益率升至4.85%左右以及5年期收益率升至4.6%的情景。周二交易时段,10年期收益率触及4.8%,创下2025年以来的最高水平。
全球债券价格下跌促使投资者纷纷对冲,债券价格受到一系列因素的挤压,包括持续的财政挑战和战争引发的油价飙升,这些因素进一步加剧了通胀担忧。投资者尤其热衷于避开对通胀风险更敏感的长期债券:根据彭博社数据,30年期国债收益率今年迄今平均为4.96%,有望创下2004年以来的最高年度水平。
与此同时,德国30年期国债收益率周二触及2011年以来的最高水平,而英国同期限国债收益率升至1998年以来的最高水平,澳大利亚同期限国债收益率则创下了2016年以来的新高。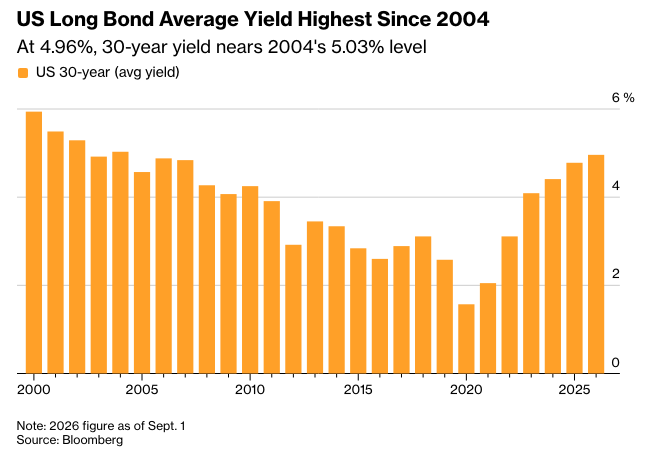
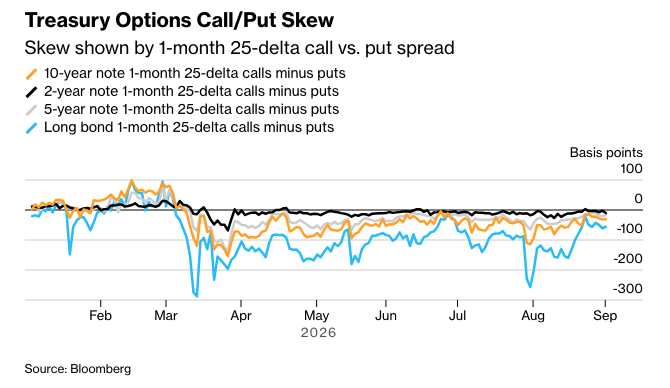
投资者对债券价格的担忧持续存在,即使上个月财政部长斯科特·贝森宣布扩大回购以抑制收益率。长期债券期货的期权偏斜(倾向于看跌期权)表明,交易员们开始为对冲债券市场下跌而非上涨支付更高的溢价。
与此同时,9月份的联邦储备委员会会议可能会考验主席凯文·沃什在顽固通胀面前提高利率的决心。在沃什上周在杰克逊霍尔发表鹰派讲话后,交易员周二预计美联储在9月15日至16日的会议上将加息约17个基点,或接近70%的可能性。
“债券市场的担忧可能在长端而非美联储控制的短端持续存在,”纽伯格伯曼(Neuberger Berman)首席信息官兼全球固定收益主管阿肖克·巴蒂亚(Ashok Bhatia)表示。
摩根大通最新的国债客户调查显示,在现金市场,投资者表现出更大的信心,中性持仓降至2025年9月以来的最低水平。本周,无论是净多头还是净空头头寸都有所增加。
以下是利率市场最新仓位指标的概述:
摩根大通国债客户调查
截至8月31日的一周,净多头和净空头头寸均上涨了2个百分点,而中性头寸下降了4个百分点,降至2025年9月以来的最低水平。净多头头寸目前是2025年11月以来的最高水平,净空头头寸是2026年5月以来的最高水平。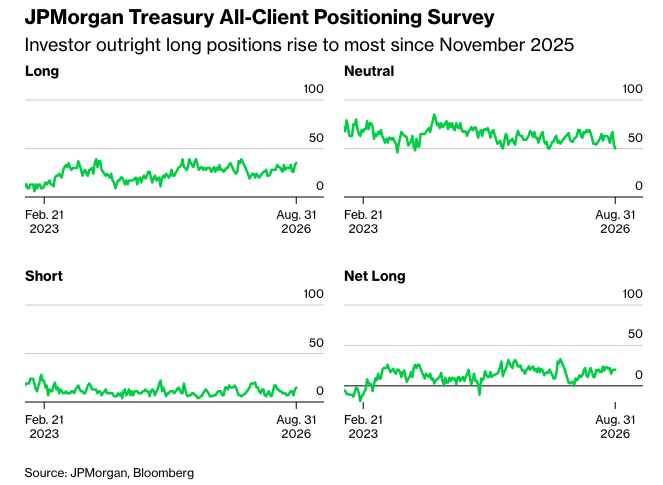
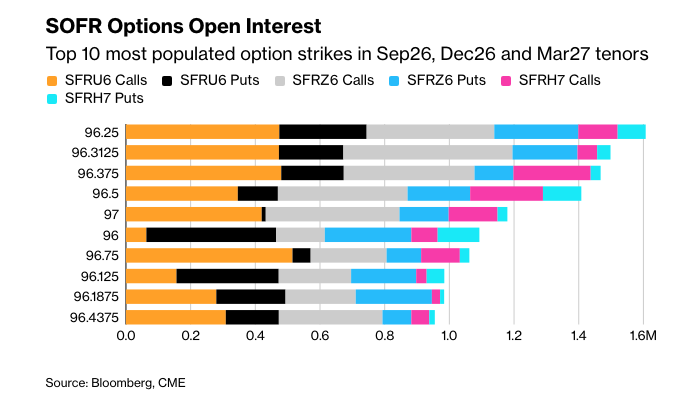
SOFR期权持仓情况
在SOFR Sep26、Dec26和Mar27期权中,96.25行权价在过去一周表现活跃,相当于3.75%的收益率。Sep26和Dec26期权中新增了大量围绕该行权价的看涨期权风险,近期交易流包括Dec26 96.25/96.3125看涨期权价差的大量买家。Dec26看涨期权中的96.3125行权价也表现活跃,这得益于近期交易,包括该行权价的直接买入,同时卖出SOFR Mar27 95.875跨式期权,以及SFRZ6 96.25/96.3125看涨期权价差。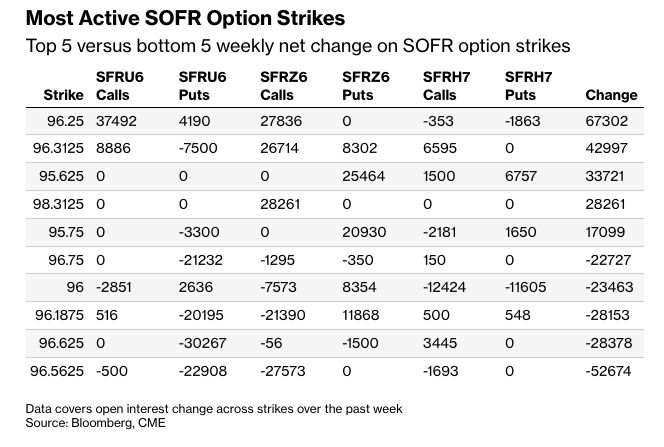
过去一周,96.25行权的未平仓合约有所增加,鉴于通过Sep26和Dec26看涨期权发现的大量风险,该行权仍是最多的。96.3125行权是第二多的,其中仍有大量的Sep26看涨期权未平仓合约。
原文链接: https://www.bloomberg.com/news/articles/2026-09-01/bond-traders-snap-up-protection-against-soaring-treasury-yields




