人工智能股票波动剧烈,公司寻求限制借贷成本,发行量有望创历史新高
今年,可转换债券的整体发行量猛增,以此来帮助筹集人工智能团体在基础设施上花费的数千亿美元。© Yuki Iwamura/AP
由于人工智能公司吸引了渴望的投资者,他们愿意放弃票息支付以获得快速增长的行业敞口,全球零息可转换债券的发行量有望创下历史新高。
根据数据集团 Dealogic 的数据,今年迄今为止,企业已发行 720 亿美元的零息可转换债券,发行量有望超过 2025 年全年创下的 730 亿美元的前纪录。
由于该行业股价波动剧烈,在长达数年的猛烈上涨中遭受了剧烈但暂时的下跌,人工智能相关公司在发行此类债务方面处于领先地位。
可转换债券实际上包含一个看涨期权,赋予投资者以特定价格将其债务转换为股票的权利,该期权的价值随着股票波动性的增加而增加。许多投资者愿意放弃利息支付,以期在未来获得廉价股票。
“现在进入这个市场的公司比他们取代的公司波动性更大,”Mirabaud 资产管理公司可转换债券主管 Nicolas Crémieux 表示。“如果你卖的东西更有价值,你就可以少花钱。”
近年来,此类债务之所以受到关注,部分原因在于 Michael Saylor 的比特币囤积公司 Strategy,该公司已发行了数十亿美元的此类债券。今年人工智能相关债务发行方包括安森美半导体,该公司于 5 月发行了价值 13 亿美元的零利率票据;以及光网络和软件集团 Ciena Corp,该公司于 6 月出售了价值近 29 亿美元的无息票据。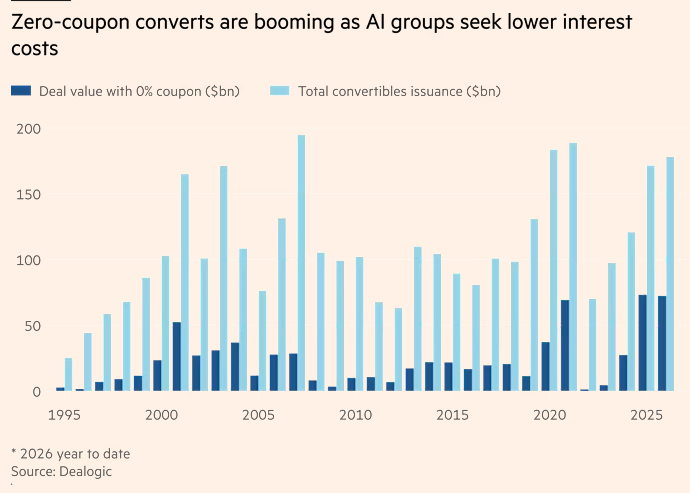
发行此类债务的意愿与日俱增,因为全球借贷成本飙升,今年美国10年期国债收益率从4.15%攀升至4.66%。
施罗德多元资产收益主管兼可转债联席经理多利安·卡雷尔表示,发行人正试图在较高利率环境下降低票息成本。
他表示:“利率现在看起来比许多公司在2020-2021年预期的要持续更高。人们正在尝试变得更具创新性,并考虑最小化融资成本、最小化稀释和保护信用评级。发行零息债券的动力更大了。”
今年可转债的整体发行量飙升,成为帮助人工智能公司筹集数千亿美元基础设施支出的方式,为那些成本巨大但现金流不足的公司提供了一条宝贵的融资途径。
巴克莱研究报告显示,截至上周末,今年迄今为止,在美国(此类交易的主要市场)已发行了略高于1130亿美元的可转债,创下同期最高水平,接近2025年全年1200亿美元的历史新高,这得益于人工智能需求。
与此同时,强劲的投资者需求已将一些票息推至零。米拉博银行的克雷米厄表示,2022年至2024年期间,在更“利好投资者”的窗口期,票息通常更高,但“追逐人工智能相关证券的资金量”使其关闭。
根据Dealogi的数据,今年零息债券约占所有可转债发行量的41%。
巴克莱美国股票策略主管韦努·克里希纳表示:“美国可转债发行量有望创下历史新高,包括零息债券,这在很大程度上是由人工智能相关领域等有吸引力的市场发行的。”
然而,尽管近年来投资者对这类债务的需求强劲,但今年不断上升的债券收益率导致许多投资者要求更高的补偿,以购买不支付利息的债券。这促使那些希望以零利率达成交易的发行人降低了债务可转换为股权的股价,以发行时价格溢价表示。
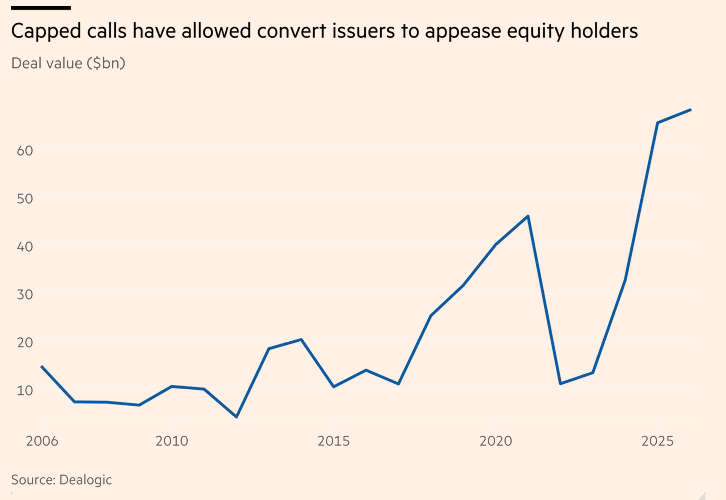
为了保护现有股东,公司可以从银行购买所谓的带上限看涨期权,这样当股价上涨超过转换价格时(达到约定的上限),银行将以现金或股票支付差额,抵消股权稀释。带上限看涨期权使用债券交易的收益购买,增加了发行前的成本。
施罗德的卡雷尔说:“你能(以零息发行)的唯一方法是在发行债券时尽量减少溢价,因此保护股东的唯一方法是使用带上限看涨期权。这降低了票息成本,但并非没有成本。”
卡雷尔表示:“如果没有这些结构,票息将上升到2%左右。这对发行人来说开始变得更加昂贵。”
8月,互联网安全和基础设施公司Cloudflare发行了25亿美元的零息可转债,转换价格设定在债券发行前一天股票收盘价的60%以上。它附带了一个上限为发行价175%的带上限看涨期权。
四月,半导体封装测试公司安靠科技(Amkor Technology)出售了11.5亿美元的零息可转债,转换溢价为52.5%,上限看涨期权溢价为发行价的100%。
截至2026年,已有价值约680亿美元的交易采用了这些反稀释措施,创历史新高。
“只要波动性保持不变,这些结构就能维持。投资者放弃息票是因为他们得到了期权作为回报,”克雷米厄补充道。如果单一股票波动性崩溃,“他们将买到一些他们没有收到的东西,那时条款就会改变。”
原文链接:https://www.ft.com/content/8e93c159-2c02-444a-9f22-dcda14bc451f?syn-25a6b1a6=1




