财政部长斯科特·贝森特摄影师:奇普·索莫德维拉/盖蒂图片社
据德意志银行、摩根士丹利和花旗银行称,一个激进的选择是削减长期债券的发行。更可能的是,财政部可能会在11月4日的季度再融资中发出信号,表明未来的借款增加将通过短期票据和短期债券进行,同时进一步扩大回购以缓解长期收益率的压力。
此次重新思考表明,贝森的行动正在给美国政策制定领域带来不确定性,而该领域长期以来以规律性和可预测性著称。美国银行公司美国利率策略董事总经理梅根·斯威伯表示,债券市场正在进入美国债务管理的“一个全新世界”。
BMO资本市场美国利率策略主管伊恩·林根表示,贝森的举动“实际上使11月的再融资公告更具不确定性,而原本并非如此”。“现在不能排除削减债券拍卖规模的可能性。”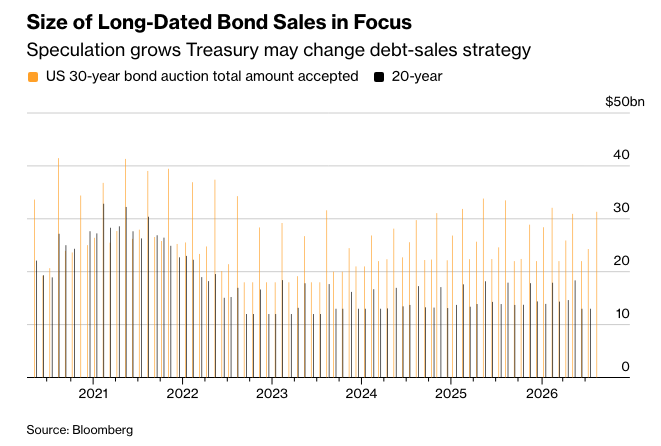
目前,贝森特排除了修改常规拍卖计划的可能性,称财政部将维持目前的日程安排,至少直到下一次再融资。但上周宣布的一项调整后的回购计划,他称之为“财政部扭转操作”,提高了11月对31万亿美元国债市场公告的关注度。
德意志银行以曾毅(Steven Zeng)为首的策略师表示,作为第一步,财政部可以将长期操作规模增加到超出最初建议的40亿美元最低限额。官员们还可以将操作规模保密,直到前一天才公布,从而“使回购计划更难预测,同时大大提高投资者做空长期的门槛。”
无论如何,扩大回购本身不太可能对政府债务期限结构带来有意义的转变。与美联储不同,财政部不能凭空创造货币来为其购买提供资金,这意味着回购最终必须通过额外发行(最可能是短期国库券)或使用财政部总账户中的现金来提供资金。
“扩大回购本身可能只是一个权宜之计,直到他们达到11月的再融资,”摩根士丹利利率策略师马丁·托比亚斯表示。“最终影响市场的事件将是财政部缩短加权平均期限的方式。”
托比亚斯预计财政部将逐步增加短期票据的销售,同时保持长期票据销售的稳定。然而,他表示,上周完全削减长期拍卖的风险有所增加。
财政部在最近的再融资中对其指引做出了微妙的转变,表示官员们正在评估未来票息和浮动利率票据销售的潜在“变化”,而不是像之前的指引那样研究潜在的“增加”。分析师表示,这让财政部有更大的余地来减少长期发行。
财政部发言人没有回复寻求置评的信息。
尾部风险
一些策略师正在考虑更激进的改革。花旗集团将其对更大规模拍卖的预测推迟到2028年,并提高了财政部最终可能取消20年期债券的尾部风险,该债券于2020年由唐纳德·特朗普总统的第一任财政部长史蒂文·努钦重新推出。
尽管期限较短,但该债券目前的收益率与30年期国债相似,考虑到美国收益率曲线是向上倾斜的,这与直觉相悖。
花旗美国利率策略主管杰森·威廉姆斯(Jason Williams)表示:“20年期国债最有可能从未来的行动中受益,因为相对于10年期和30年期国债,它的交易表现不佳,因此财政部可能会缩减其拍卖规模。”花旗建议客户做多20年期国债。
美国财政部在2001年确实暂停了30年期国债的销售,但当时的财政背景截然不同,预算盈余减少了政府的融资需求。如今,任何取消某个期限债券的举动都将迫使其他期限的债券在发行量增加的情况下吸收借款。
WisdomTree投资策略主管凯文·弗拉纳根(Kevin Flanagan)表示:“在我看来,在收益率曲线的较长端削减发行并在其他地方弥补,在数学上非常困难。”“如果他们走这条路,市场会认为这是操纵,并可能适得其反。”
目前,关注财政部的人士必须等到11月。鉴于长期收益率接近多年高点,近年来几乎没有变化的再融资决策可能会成为市场波动的一个更大来源。
BMO的林根(Lyngen)表示:“财政部长期以来‘常规且可预测’的做法的背离,引入了一系列新的风险和不确定性。”这是“迄今为止最明确的信号,表明财政部长正在采取更积极的债务管理方法。”
原文链接:https://www.bloomberg.com/news/articles/2026-08-26/bessent-s-treasury-twist-makes-november-refunding-a-wall-street-wildcard?srnd=phx-markets




