英伟达公司(Nvidia Corp.)这家处于人工智能繁荣核心的芯片制造商,对2028财年给出了乐观的销售展望,缓解了人们对人工智能支出即将失去动力的担忧。
首席财务官科莱特·克雷斯(Colette Kress)在财报电话会议上表示:“我们预计2028财年收入将增长约70%。”根据彭博社汇编的数据,分析师此前预计当年增长约45%。
此外,她说,如果英伟达能获得更多供应,其增长速度还会更快。“令人难以置信的是,即使在我们目前的规模下,我们仍看到需求加速增长,”她说,“客户的预测表明我们明年的增长将翻倍。”
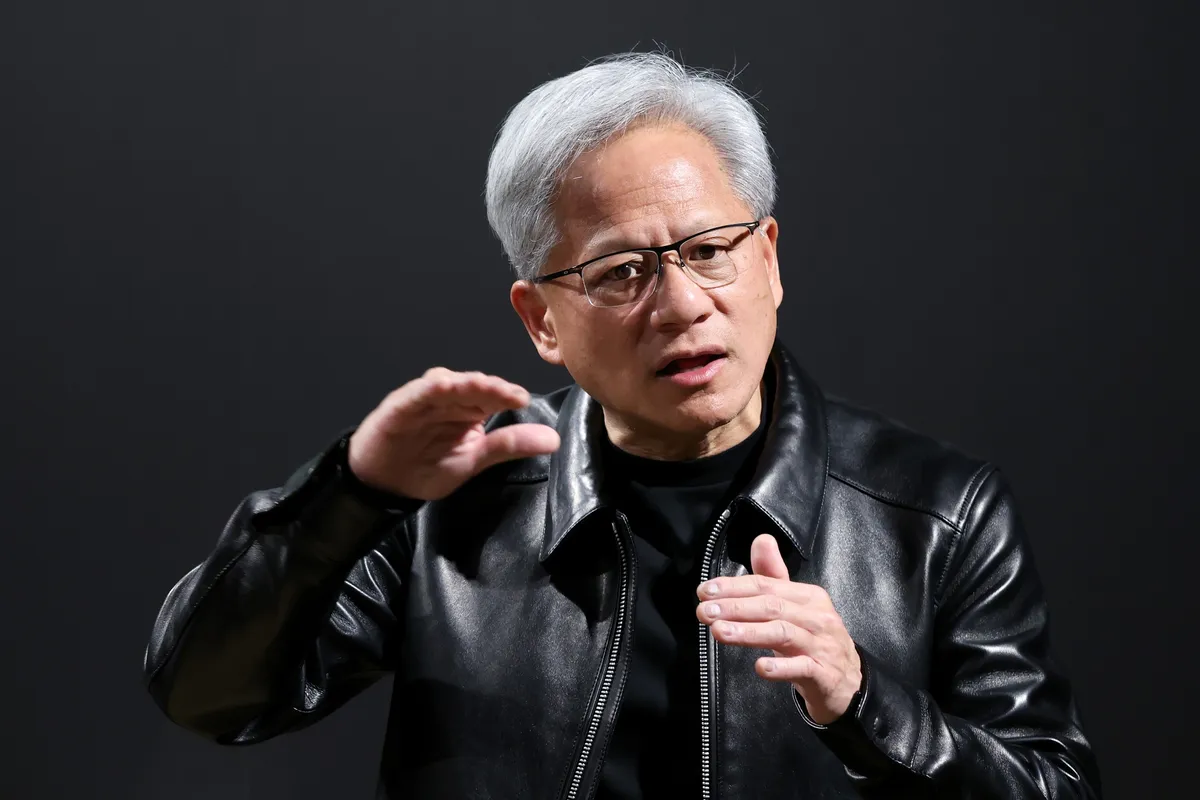
英伟达首席执行官黄仁勋向投资者保证,人工智能建设“正全速进行”。来源:彭博社
这一乐观前景缓解了投资者对人工智能经济泡沫的担忧。英伟达是全球市值最高的公司,也是人工智能加速器的领先供应商,而加速器是训练和运行人工智能模型的关键组件。这一地位使其季度财报成为衡量整个行业状况的晴雨表。
公司股价在克雷斯发表讲话后,盘后交易中上涨逾4%。
在英伟达第二季度财报中,首席执行官黄仁勋表示,需求正在加速增长。他还宣传了公司最新芯片系列Vera Rubin的推出。
他说:“人工智能基础设施建设正在全速进行。Vera Rubin现已全面投产,正是为应对当前这一时刻而打造。”
公司表示,本季度营收将达到1080亿美元,上下浮动2%。分析师此前平均预计为1052亿美元。毛利率,即扣除生产成本后销售额所占的百分比,本季度将约为74%。
公司警告称,未来几个月毛利率将收窄,因为英伟达正应对内存成本飙升的问题。预计该指标将在第四财季(截至1月份的时期)触底,降至71%至72%。
克雷斯表示,随着英伟达提高自身价格,到2028财年,该范围应稳定在72%至73%。
更广泛的信息是,客户需求并未减弱。在经历了多年的高速增长后,一些投资者开始担心可能出现泡沫。英伟达与人工智能经济领域公司签订的众多投资协议也引发了担忧,认为循环交易将使该行业基础不稳。
在截至7月26日的第二季度,销售额同比增长一倍多,达到962亿美元。剔除某些项目后,利润为每股2.22美元。分析师此前预计营收为925亿美元,每股收益为2.09美元。
英伟达至关重要的数据中心部门收入达890亿美元,而平均预期为858亿美元。包括亚马逊公司和Alphabet公司旗下的谷歌在内的“超大规模”公司贡献了大部分销售额。
英伟达一直寻求扩大客户基础,旨在表明其销售额不再过度依赖少数科技巨头。
与此同时,投资者也变得越来越难以被打动。英伟达已经连续16个季度实现销售额超出华尔街预期。但这并非总能提振其股价,股东们已将英伟达的快速增长和优异表现视为理所当然。在过去六次财报发布后的次日,英伟达股价有五次出现下跌。
半导体行业中,营收增长能与英伟达匹敌的只有存储芯片制造商:三星电子、SK海力士和美光科技。训练和运行人工智能软件需要海量的计算机内存,这推动了它们的增长,但也给它们的工厂带来了巨大压力。尽管它们正在扩大产能,但这些公司预计未来几年仍无法满足需求。短缺导致存储芯片价格飙升。
内存的短缺也影响了英伟达,因为内存与它的芯片一起封装。英伟达已通知客户,将提高产品价格以应对不断上涨的成本。
与此同时,一群潜在的竞争对手正觊觎英伟达利润丰厚的市场。而英伟达自己的客户也越来越多地开发内部芯片,这可能从长远来看降低他们对英伟达的依赖。
就在本周,ChatGPT的开发者OpenAI表示,其新的Jalapeno处理器在测试中表现优于英伟达目前的系列产品。
在过去的一年中,英伟达花费了大量时间与主要的AI公司(包括软件开发者和支持其的基础设施提供商)签订投资协议。这些协议——以及承诺的财政支持——理论上使英伟达背负了数百亿美元的债务。
该公司表示,此类交易将加速AI的普及,从而为其产品创造更多需求。但批评者质疑循环融资会助长人为需求。
该公司仍在努力争取进入全球最大的半导体市场:中国。华盛顿已经允许其在中国销售部分AI芯片,但北京通过严格控制采购,阻碍了这一进程。
对于该公司及其投资者而言,在中国建立立足点被视为增长的途径,也是确保该国本土芯片制造商不会变得过于强大的方式。
原文链接:https://www.bloomberg.com/news/articles/2026-08-26/nvidia-estimate-topping-forecast-fails-to-wow-investors?srnd=homepage-americas




