财政部长斯科特·贝森特上任伊始就猛烈抨击其前任试图改造全球最大债券市场的做法。本周,他自己也尝试了一下。
贝森特周四表示,通过回购大量长期美国国债(这将需要出售更多短期证券),他将实施“我称之为‘财政扭转’的策略”。这是对美联储1960年代著名的调整国债收益率计划的致敬。贝森特说,目前这些收益率与“均衡”水平不符。
而国债确实“扭转”了——只持续了一天。该计划公布后,周三长期债券收益率大幅下跌。但随后又直线上升。贝森特青睐的10年期基准国债本周收于4.73%,接近他上任以来的最高水平。
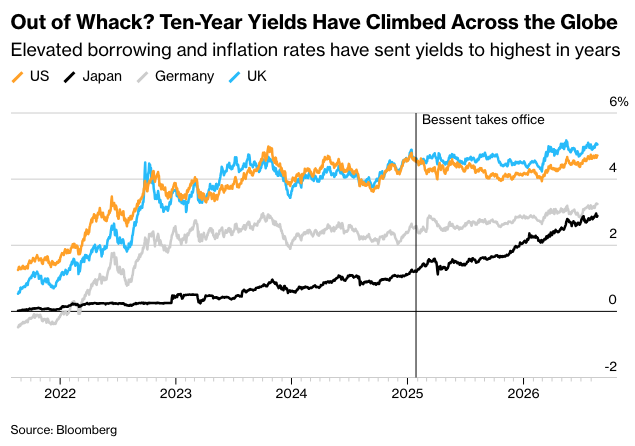
所有这些都表明,这位财政部长降低借贷成本的努力,尤其是在11月中期选举临近之际,正遭遇其无法控制的力量,这些力量正在推高借贷成本。
这包括创纪录的债务水平,不仅在美国(本周一项指标突破40万亿美元),而且在所有发达国家。企业发行量也激增,这得益于人工智能的蓬勃发展。自唐纳德·特朗普总统通过与伊朗开战扰乱能源市场以来,通货膨胀飙升,而对美联储主席凯文·沃什策略的困惑也加剧了投资者的担忧。
Satori Insights创始人马特·金表示:“长期纾困的每条途径都与本届政府不希望发生的事情有关。”他表示,美国预算赤字减少、股市下跌或人工智能投资下降可能会降低长期收益率。
“回归正常”
一些市场参与者认为,一开始并没有任何异常。
爱德华·亚德尼(他创造了“债券义警”一词)在贝森特采取令人震惊的举动前大约一小时告诉彭博电视台:“我认为我们回到了正常的利率水平,4%到5%是正常的。”尽管财政部表示其干预是为了支持流动性,但摩根大通的利率策略部门周四报告称,“今年市场运作已显著改善。”
贝森特对收益率曲线控制(即影响不同期限利率)的设想超出了美国国债。它包括所谓的超大规模公司,这些公司正将资金投入人工智能并为此借款。本月早些时候,Alphabet Inc.发行了期限长达40年的债券。
这笔投资最终将以更快、非通胀的经济增长形式获得回报——但与此同时,“它正在引起短期的资本竞争,”财政部长本周表示。“如果我坐在首席财务官的位置上,我会考虑发行更多所谓的‘腹部债券’,也就是五年期债券。”
斯科特·贝森特 摄影师:尤里·格里帕斯/Abaca/Bloomberg
显然,试图影响收益率的举动甚至引发了一场争论,即现在是否存在“贝森特看跌期权”,这呼应了人们过去普遍认为前美联储主席艾伦·格林斯潘总会救助股市的观点。
荷兰国际集团全球市场主管克里斯·特纳是本周使用该词的人之一,尽管许多人怀疑贝森特是否有能力在债券收益率方面做出类似举动。
财政部没有回应就贝森特债券市场干预的置评请求。
“错误信息”
谈到美国国债收益率的上涨,贝森特表示,投资者正在根据“错误信息”行事,而他拥有对真实情况“不对称”的访问权限。
“关于赤字的情况存在很多错误信息,”他说,并誓言将注意力重新集中在他所描述的特朗普财政整顿计划上。
彭博策略师的看法...
“贝森特无法控制通胀预期,也无法压低名义长期利率,因此他使用回购来从流通中移除一些流动性较差的久期证券。然而,最新的计划必须让投资者相信,计划中的回购是通向更好的债务轨迹的桥梁,而不是在不解决赤字的情况下压低收益率的努力。”
艾丽斯·安德烈斯,MLIV宏观策略师。如需完整分析,请点击此处。
贝森特表示,在未来几天,他将和白宫预算主管拉斯·沃特“在收入和成本两方面研究我们能做什么”。他建议打击欺诈行为,并减少对各州的转移支付。
埃隆·马斯克领导的政府效率部门去年也曾尝试过类似做法,但未能达到其自身预期的开支削减目标。
“我们怀疑本届政府目前在赤字问题上能否现实地做出任何实质性改变,”Evercore ISI 首席策略师莎拉·比安奇在一份报告中写道。
除了财政部的利息支出——目前每年远超 1 万亿美元——社会保障、医疗保险和医疗补助支出是今年财政赤字预计占 GDP 约 6% 的主要驱动因素。比安奇写道,改革这些福利项目“短期内是不可行的”,如果民主党在 11 月之后赢得国会至少一个议院,就更不可行了。
贝森特 vs. 沃什?
在贝森特的权限范围内的是改革债务销售和回购。
本周的举动发生在财政部调整了其更广泛的发行前瞻指引两周之后。分析师表示,这为削减期限最长的证券(即收益率最高的证券)的销售打开了大门。
此类举措看起来很像珍妮特·耶伦的债务发行策略,而贝森特过去曾批评过这些策略。它们也暗示了与沃什的隐含分歧。
沃什远未将收益率视为失衡,他甚至接近于支持收益率上升。他于 7 月 29 日表示,虽然美联储尚未在通胀上升的情况下收紧政策,“但市场已经做了很多”。“市场价格将继续以其认为合适的方向和幅度做出反应。”
沃什在堪萨斯城联储一年一度的杰克逊霍尔研讨会上周五的演讲中,也有他自己的关键沟通时刻即将到来。
投资者将关注他是否会在上个月备受批评的新闻发布会后,试图挽回信誉。沃什未能阐明维持利率不变的理由,避免暗示未来几个月将加息,并暗示美联储的通胀目标可能会在1月份调整。
“彻底改变说法”
“如果沃什真的解释他们将如何提供指标,他如何使用信息,并且未来三到六个月有明确的计划,他将彻底改变说法,”MUFG美国宏观策略主管乔治·贡卡尔维斯说。“至少让市场知道该关注什么。”
沃什希望改革央行的资产负债表,目前其中包括约4.54万亿美元的美国国债。他还提到了一个新的“美联储与财政部协议”,但没有具体说明这将涉及什么。
最初的协议于1951年签订,极大地限制了美联储在债券市场的影响力,并结束了收益率曲线控制策略。如果美国政策制定者现在真的想降低借贷成本,可能需要采取相反的举措。
“回购更多是象征意义而非实质作用”,即便规模更大也无法改变市场动态,摩根大通和桥水基金资深人士、现任美国对外关系委员会高级研究员丽贝卡·帕特森(Rebecca Patterson)表示。“更有效且可持续的政策方法是通过美联储量化宽松。”
贝森特在任职前曾将持续的量化宽松(即美联储购买债券)称为“永久性剂量方案”。沃什在2010年代初担任美联储理事时曾反对量化宽松,此后一直是其最激烈的批评者之一。
如果两人没有这种态度转变,那么收益率曲线将由投资者决定。
“经济一直具有韧性,而且存在全球资本竞争,”摩根大通资产管理公司投资组合经理普里亚·米斯拉(Priya Misra)说。“利率走高是合乎情理的。”
原文链接:https://www.bloomberg.com/news/articles/2026-08-23/bessent-has-no-easy-fix-for-what-s-really-driving-bond-yields-up?srnd=phx-markets




