经历了2010年代的幻境后,权力与财政能力之间的联系又回来了
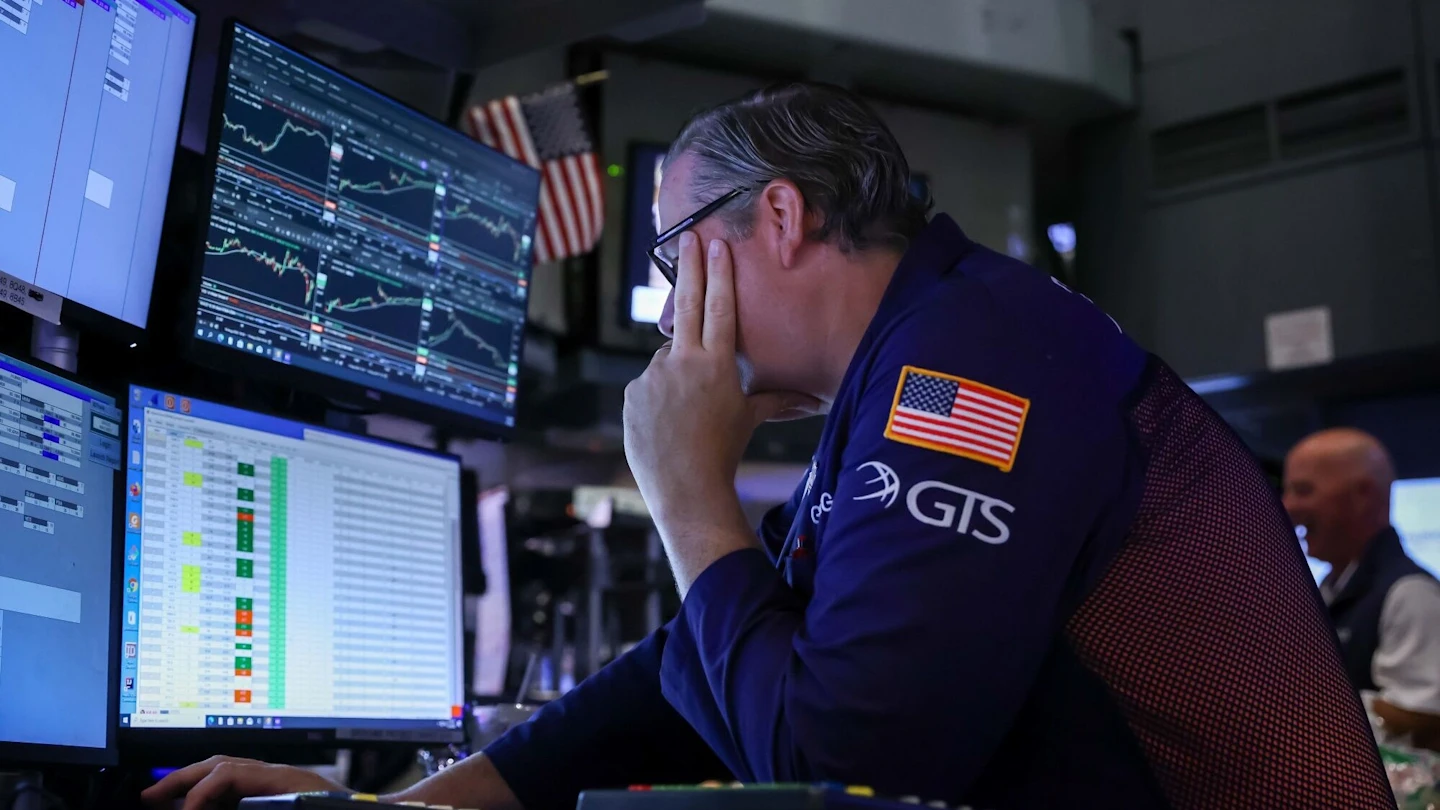
一名交易员在纽约证券交易所的交易大厅工作。本周美国财政部介入债券市场,试图压低收益率 © Michael Nagle/Bloomberg
本周,受全球债务危机影响,美国长期利率飙升至2007年以来的最高水平。这导致紧张的财政部采取了干预债券市场的显着举措,试图压低收益率。在经历了二十年的财政梦幻之地后,现实已然真切回归。这是一个比21世纪初更加混乱的现实。全球公共债务规模更大,富裕国家之间的差距拉大,在一个充满掠夺的世界中,风险更高。过度负债的国家现在不仅危及其经济稳定,还危及其社会结构、军事威慑和地缘政治力量。
全球公共债务总额已从2007年占GDP的59%上升到今天占GDP的95%,即110万亿美元。这背后是各种各样的状况。美元作为储备货币的角色助长了对其债务的需求,从而支撑了美国不羁的财政状况。中国和印度债务高企,但其金融体系部分封闭,限制了利息成本。印度的债务被其快速增长所抵消,而专制中国可以利用其私人财富和海外资产。挪威、新加坡和阿拉伯联合酋长国拥有庞大的现金储备。其他工业化国家大致可以分为低债务赢家,如澳大利亚、德国和韩国,以及债务绝望者,包括英国、法国、意大利和日本。
21世纪10年代的梦想世界是基于以下几个信念:实际利率将保持低位,全球化将削弱供应链冲击,军事威胁得到控制,以及政治精英和大多数审慎选民会在必要时采取行动恢复纪律。到2020年,这些信念看起来已经摇摇欲坠,但一些国家在大流行期间仍然大肆借贷,并且在大流行结束后也没有停止。
那些对这些观念保持警惕的国家现在处于更强大的地位。它们拥有财政能力来缓冲公民应对更频繁的能源和供应冲击,投资以降低从管道到关键行业的供应链风险,并重新武装。在全面战争的新时代,威慑力需要财政上的持久力。乌克兰战争的代价超过了交战双方战前GDP总和的50%。乌克兰依赖欧洲的现金。俄罗斯之所以能勉强支撑下去,部分原因是克里姆林宫在2014年入侵克里米亚后实施的“堡垒”资产负债表政策。即使如此,它也摇摇欲坠。
这些不同的起点和新的动态可能会以三种方式体现出来。首先,美国的财政清算将与其超级大国地位前所未有地联系在一起。在2025年期间,美元“贬值交易”部分反映了对制裁和关税将排斥外国投资者的担忧。财政部试图压低债券收益率的新尝试表明,美国并非驯服支出,而是准备扭曲市场以限制借贷成本,即使这会导致其货币贬值。这引发了更多关于美元作为避风港的疑问。而且,如果美国被迫削减开支,它可能无法维持其计划中的国防激增。预算提案是到2027年将GDP的4%以上用于重建威慑力。
其次,债务缠身的国家将难以摆脱困境。在英国,50-60%的选民在公共部门工作,或者领取福利或国家养老金,这表明已经达到了一个临界点。公共债务问题将蔓延到私营部门,使这些国家成为更糟糕的商业场所。对税收突袭以平衡账目和债务担忧的持续恐惧将削弱信心。破产的政府更有可能通过干预来限制价格或利润,以缓解能源和供应链冲击。
高债务国家的政府将努力避免财政紧缩以及企业和人才外流。但考验在于当经济衰退、金融危机、供应链危机或军事事件带来它们已无力缓解的冲击时。20世纪90年代加拿大被迫去杠杆化时,削减了五分之一的军费开支。亚洲危机后,韩国大幅削减了国防开支。它们的忠诚度可能可以协商。1976年,英国曾考虑威胁退出其国防义务,除非美国帮助它获得廉价的国际货币基金组织贷款。
最后一个趋势是,影响力将转移到低债务国家。在中东,富裕的海湾国家已经取代埃及成为阿拉伯世界的领导者。韩国的影响力正在增强。由北欧国家、波罗的海国家、波兰和德国组成的低债务国家集团是欧洲硬实力的新核心,占其国防开支的五分之二。它们可能觉得有义务帮助欧洲的高债务经济体维持运转,但作为回报,它们有权要求领导北约,并可能从英国和法国获得核武器技术和联合国安理会席位。
这一切都不是命中注定的,高负债经济体仍可能被激励起来行动。但地缘政治力量和财政能力是相辅相成的。没有后者,前者很少能持续。1990年,米哈伊尔·戈尔巴乔夫在莫斯科会见了时任美国国务卿詹姆斯·贝克。这位苏联领导人严厉警告美国不要让统一的德国加入北约。这表现得很好,直到他恳求贝克说:“我们需要一些氧气……我们需要150亿到200亿美元来渡过难关。”
原文链接:https://www.ft.com/content/5b459fd3-8170-4c43-8db3-3f76d4ab891d




