交易员在纽约的纽约证券交易所的美国证券交易所的交易大厅工作。摄影师:Michael Nagle/Bloomberg
尽管近期股市动荡正在平息,期权仓位却显示出投资者情绪在恐惧和贪婪的极端之间切换的速度有多快。
标普500指数的波动率曲线显示,随着财报季接近尾声和事件日历上的大事减少,交易员对即将到来的风险相对乐观。市场预计本月剩余时间内标普500指数的每日波动幅度将小于0.8%,其中英伟达公司的业绩和年度杰克逊霍尔研讨会将是关键事件。与此同时,芝加哥期权交易所波动率指数周五收于年内最低水平。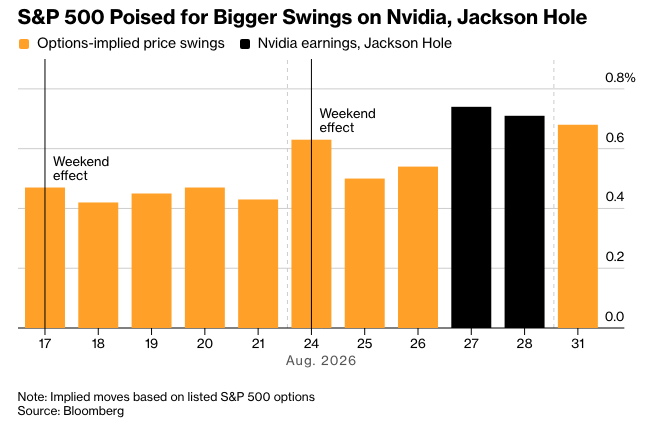
然而,在这些乐观的指标背后,却隐藏着潜在的不稳定性。
最近由害怕错失机会 (FOMO) 驱动的看涨期权需求导致短期波动率偏斜 (volatility skew) 暴跌,而在此之前,7 月下旬市场曾普遍看涨指数波动率和偏斜,当时交易员们正在买入看跌期权进行对冲。这种急剧逆转凸显了市场(在投资者情绪的摆布下)的脆弱性,投资者情绪正迅速从对抛售的担忧转向对错失机会的担忧。
盈透证券集团 (Interactive Brokers Group Inc.) 首席策略师史蒂夫·索斯尼克 (Steve Sosnick) 表示:“我们现在看到的情况是,动量策略吸引了如此多的投资者资金和关注。我们对动量变化变得异常敏感。”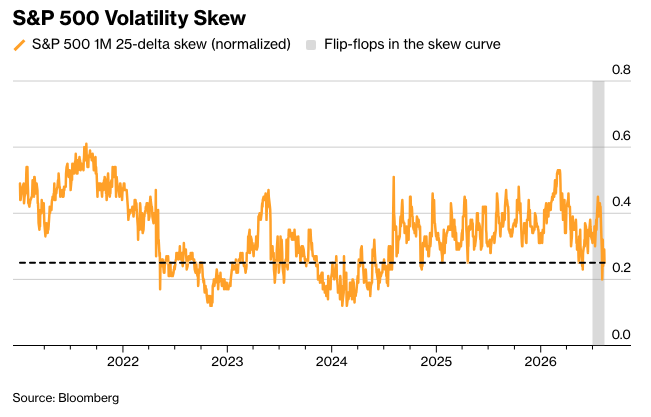
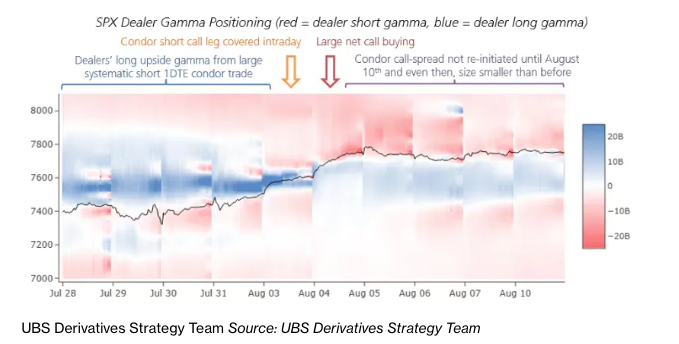
市场情绪突然变化可能有一些技术原因。其中包括由标普500期权交易和杠杆交易所交易基金再平衡活动共同驱动的当前空头伽马交易商头寸。在负伽马情况下,做市商在市场上涨时必须买入股票对冲,在下跌时则卖出股票,从而加剧市场波动。
与此同时,瑞银集团策略师在最近一份报告中写道,今年早些时候流行的、有助于抑制日内价格波动的所谓短期铁蝶式期权策略已小规模重现,这可能为更大的价格波动打开大门。夏季交易活动低迷可能会进一步加剧市场波动。
瑞银衍生品策略师Kieran Diamond表示:“标普期权持仓格局在8月初发生了相当大的变化,指数从交易员持有看涨期权伽马(long gamma)的区域反弹,进入到他们管理看跌期权伽马(short gamma)风险的区域。”他补充道:“这受到创纪录的看涨期权买入以及市场开始挤压后,最大上行期权供应商之一退出所加剧。”他指的是标普500期权每日到期的热门兀鹰式策略。
萨斯奎汉纳国际集团有限责任公司衍生品策略联席主管克里斯托弗·雅各布森认为,近期看涨期权偏斜动态“相当一致”,并指出期权波动率“目前非常非常便宜”。
然而,伦敦对冲基金MCD Capital的联合创始人兼首席投资官里蒂克·卡特表示,受益于情绪快速变化的策略变得更受欢迎,以及利用剧烈波动获利的日内动量交易。他的公司正在布局,以便“如果偏斜在任何一方爆发”都能获益。
彭博资讯首席全球衍生品策略师坦维尔·桑德胡表示:“从表面上看,股票市场异常平静。但其内部却绝非静态:偏斜、伽马和期权头寸正在迅速翻转。”
原文链接:https://www.bloomberg.com/news/articles/2026-08-16/stock-market-calm-masks-fast-shifting-investor-sentiment?srnd=phx-markets




