加利福尼亚州长滩,长滩港外的油轮。摄影师:蒂姆·鲁/彭博社
由于伊朗战争扰乱了全球航运,并将太平洋航程油轮租赁成本推高至创纪录的近8000万美元,美国对亚洲的原油出口将创下多年来的新低。
据不愿透露姓名的交易员称,亚洲炼油厂11月交付的美国原油订单环比骤降约50%,至本月的2400万至2600万桶。如果本月的订单量保持不变,根据Kpler和Vortexa的船舶跟踪数据,这将创下七年来的新低。
根据波罗的海交易所的数据,自2月下旬美伊冲突爆发以来,美国墨西哥湾沿岸至中国航线的油轮运价已上涨两倍多,截至周四达到近6000万美元。本月初,运价一度触及7960万美元,这在冲突前五年平均运价低于800万美元的市场中是前所未有的剧烈波动。
目前,租用最大级别的原油运输船进行为期30天的航程,相当于建造一艘全新船舶成本的一半。这些令人咋舌的运费还不包括石油本身的价格,目前石油交易价格约为每桶100美元。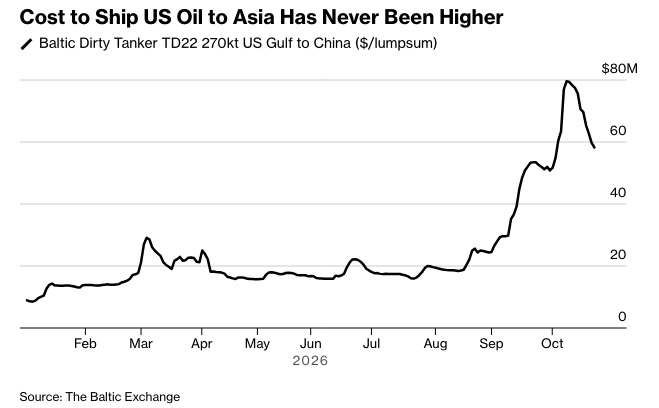
“市场目前的主要故事是运费,”瓦莱罗能源公司(Valero Energy Inc.)石油交易主管兰迪·霍金斯在与分析师的电话会议上表示。
霍金斯说,油轮运费高涨,炼油商目前每桶原油从墨西哥湾运到亚洲的成本高达30至35美元,是去年成本的七倍之多。
诚然,11月交易周期的结束并非硬性截止日期,这为贸易商抢购最后一刻的货物留下了一些余地。至少一名不愿透露姓名的市场参与者表示,11月运往亚洲的美国原油货物在周期后交易中可能会回升至多达4000万桶。
然而,Vortexa公司对此类好转是否迫在眉睫持怀疑态度。
Vortexa高级分析师Rohit Rathod表示:“我们目前没有看到短期内会出现大幅增长的证据,这会显著推高这些销量。”
亚洲需求的下降似乎正在影响美国原油定价。
据Link Data Services称,截至周三,用于出口的二叠纪盆地原油在马盖伦东休斯顿枢纽的交易价格比基准期货合约高出25美分,而六周前则高出3美元以上。
从中东深水油井抽取,类似于中东原油的Mars中质酸性出口级别原油,其相对于期货的溢价已从3月底的17.50美元暴跌至6美元。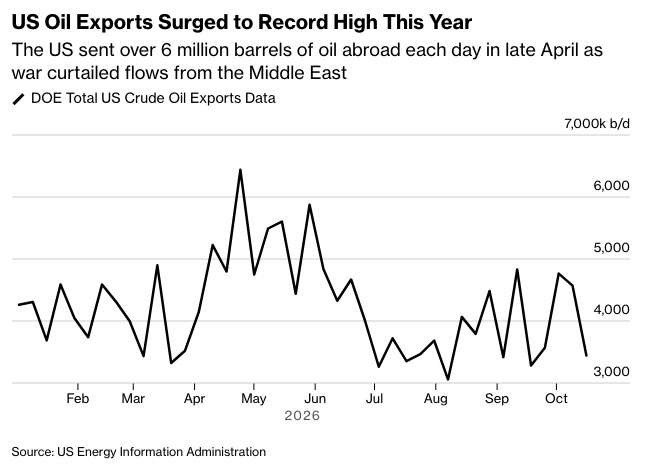
瓦莱罗公司的霍金斯表示,阻碍全球油轮供应的一个因素是,小型船只越来越多地被用于在波斯湾接收原油,这些船只不太可能在霍尔木兹海峡遭到伊朗的袭击。一旦它们通过航道,其货物就会被转移到在阿曼湾等候的大型船只上。
霍金斯说:“他们在阿曼湾进行的这种低效的船对船原油转运过程,实际上束缚了全球航运,需要更多的油轮才能运输相同数量的石油。”他补充说,保险费率和高昂的燃料成本也推高了运费。
Vortexa分析师拉索德表示:“主要因素仍然是高昂的运费,这持续挤压了长途航线的套利经济效益。亚洲买家从美国墨西哥湾沿岸采购的动力已经减弱。”
预案链接:https://www.bloomberg.com/news/articles/2026-10-22/canada-bans-its-diplomats-from-being-seen-with-us-candidates?srnd=phx-markets