周四,随着油价飙升和法国财政危机加剧,投资者寻求美国政府债券的避险,期权对冲美国国债进一步上涨的成本飙升至3月份以来的最高水平。
基准10年期国债收益率自大约一个月以来首次跌破5%,交易员们斥资数百万美元对冲更深度的下跌。一项指标显示,市场参与者对较长期国债的看涨期权支付的溢价首次超过看跌期权,这是七个月以来的首次——这表明他们正在为债券的进一步上涨做准备。
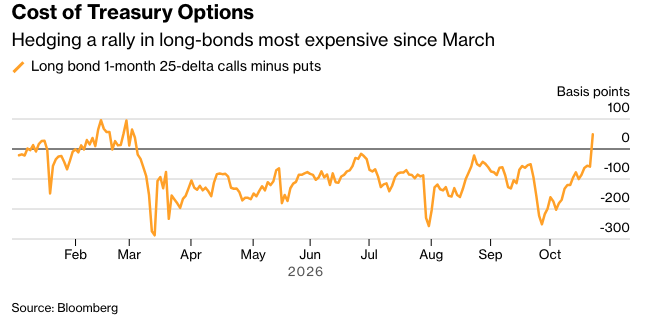
这些举措的出现,是因为一系列令人担忧的事件削弱了债券看跌的理由,包括对中东地区更多冲突的担忧导致油价飙升,以及对人工智能交易的紧张情绪。与此同时,法国债券的压力加剧,周末再次爆发抗议的威胁强化了该国在全球市场中的薄弱环节地位。
周四的突出头寸包括一项旨在在一个月内将10年期收益率降至4.6%左右的交易。该头寸在上午交易时段建立,规模约为6.5万份合约,溢价约为700万美元。
债券上涨也受到投资者急于回补空头头寸的提振。芝加哥商品交易所(CME)周三交易时段的未平仓合约数据显示,长期债券期货风险大幅增加,这表明新的空头头寸可能在周四的上涨中承受压力。
原文链接: https://www.bloomberg.com/news/articles/2026-10-22/traders-cost-of-hedging-against-big-treasuries-rally-is-soaring-mvjv24q7?srnd=phx-markets