自唐纳德·特朗普重返白宫以来,由于他可能对铜征收关税的风险,全球库存发生剧烈重新分配,导致铜价飙升。但随着特朗普第二个任期接近过半,市场上许多看涨者开始担忧,如果他未能兑现承诺,铜价可能会暴跌。
直到过去几周,纽约铜期货一直以高于伦敦金属交易所全球基准的溢价交易,这使得交易员能够在任何关税实施前,通过将铜运往美国赚取前所未有的利润。反过来,美国以外的库存急剧下降,美国持续的进口助推了这一反馈循环,促使伦敦金属交易所的铜价上个月创下接近每吨15,000美元的纪录。
但随着中期选举临近,各市场投资者都在质疑民主党的强劲表现是否会扰乱特朗普的贸易议程,或者是否会促使他加倍征收关税。对于铜牛市而言,如果特朗普被发现不愿或无法推进征税,后果可能十分严重。
法国外贸银行的分析师警告称,关税贸易已经在全球最重要的工业大宗商品之一市场中制造了一个泡沫,如果关税被排除,泡沫可能很快破裂。麦格理集团表示,在这种情况下,铜价可能暴跌至每吨10,000美元,或者如果关税在稍后宣布,允许贸易商向美国运送更多金属,铜价可能飙升至18,000美元。
麦格理大宗商品策略师爱丽丝·福克斯在接受采访时表示:“我以前从未见过这样的事情,未来的价格走向最终取决于一个人的决定。”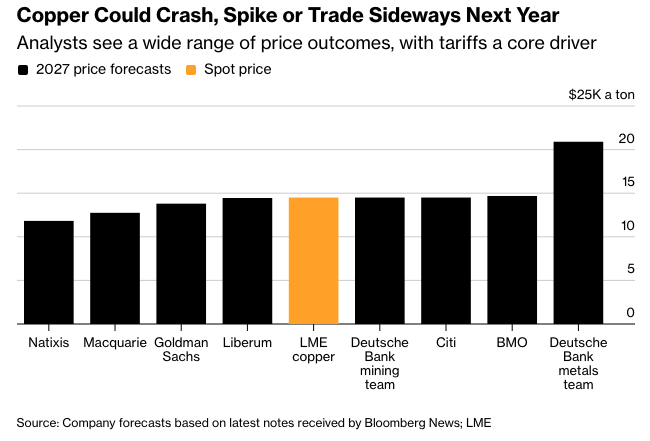
随着中期选举临近,有迹象表明交易员越来越愿意押注关税下降,他们的赌注集中在纽约商品交易所 (Comex) 和伦敦金属交易所 (LME) 铜期货之间的价差上。这两个市场过去几乎同步波动,但自特朗普于2025年2月首次正式提出对铜征收关税以来,Comex价格(如果特朗普实施关税,将包含关税)一直以远高于LME的价格溢价交易。
市场最大的经纪公司之一——法国兴业金融有限公司(Sucden Financial Ltd.)首席执行官马克·贝利(Marc Bailey)表示,交易员可以通过卖出纽约商品交易所(Comex)合约并买入伦敦金属交易所(LME)合约来使市场恢复一致,但直到最近,这种套利活动几乎完全停止了。这是因为如果特朗普真的推行关税,卖出Comex合约的交易员可能面临巨大损失。
然而,最近几周,兴业金融接到了投资者对该交易重新产生兴趣的咨询。同期,Comex和LME价格之间的价差大幅缩小,在上个月路透社报道称特朗普的铜关税计划因担心其通胀影响而受阻后,价差的缩小速度加快。
贝利在伦敦接受采访时表示:“过去几周,市场情绪似乎有所转变。” “人们开始考虑重新涉足。”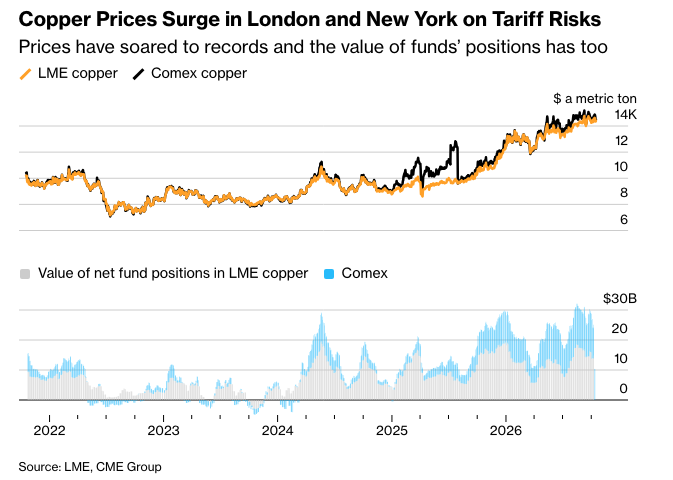
出货量减少
如果这种趋势持续下去,投资者通过纽约商品交易所价差做空关税的意愿日益增强,可能会对市场产生重大影响,因为它会持续消除交易员向美国运送更多金属的动力。
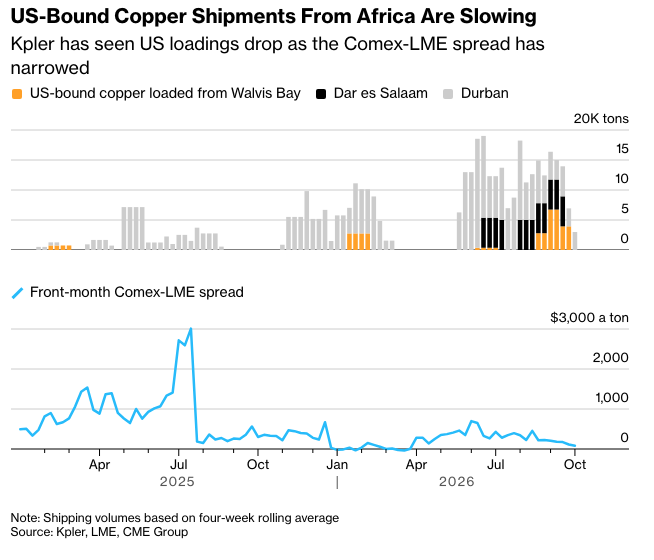
据船舶追踪公司Kpler的数据显示,在实体铜市场,随着Comex价差的崩溃,从非洲运往美国的铜量已经在减少。尽管对关税的疑虑正在增加,但交易员们也注意到了一个不确定因素,即特朗普可能会在中期选举后、他们的船只抵达前立即宣布关税。
随着金属行业年度 LME 周末会议本周末在伦敦拉开帷幕,Comex 价差的崩溃进一步加剧了关于铜价是否会因能源价格飙升、利率上升和股市疲软对需求前景构成威胁而可能回落的争论。
马雷克斯集团(Marex Group)是另一家主要的金属经纪公司,其金属策略师阿拉斯泰尔·芒罗(Alastair Munro)表示,随着这些风险的增加,美国和世界其他地区截然不同的供应动态为交易员提供了出售 Comex 价差的另一个诱因。
最近,LME 不断增加的供应限制导致近月合约价格相对于 Comex 价格上涨,随着它们临近到期,两份合约之间的差距正在缩小。例如,9 月交割的合约在交割前的一个月内每吨下跌了 600 多美元,Comex 的溢价不到 4 美元。
芒罗在伦敦通过电话表示:“市场更倾向于卖出纽约合约,买入伦敦合约,因为套利在接近即期时自然会缩小。”“套利是其中一种表现,但从更宏观的看跌角度来看,做空铜的意愿普遍增强。”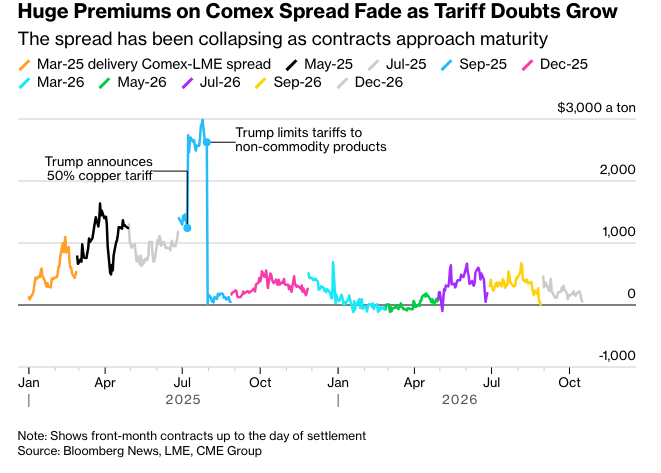
两极分化的辩论
可以肯定的是,铜贸易商此前曾因特朗普的关税政策而判断失误,最惨痛的经历发生在去年7月,当时他对下游铜产品征收50%的关税,而期货市场交易的商品级铜金属则未受影响。
这导致Comex铜价暴跌,但直到最近,Comex铜价相对于LME仍然保持着可观的溢价,因为特朗普为未来征收关税留下了可能性。自那时以来,铜市场一直围绕他是否会征收关税这一两极分化的争论而动荡不安。
尽管对关税的疑虑日益增加,但铜市场中很少有人认为他会完全排除征收关税的可能性,因为这样做可能会导致在美国港口积累的大量库存重新涌入国际市场。一种流行的理论是,特朗普对关税保持沉默是一种蓄意的策略,旨在制造“战略模糊性”以防止这种情况发生。
但考虑到关税在特朗普的政治议程中占据的核心地位,一些人仍然预计他会继续推行关税政策——可能最早在1月1日,这与商务部去年向特朗普提出的建议一致。
“关键的不确定性是美国的关税政策,”上海杜城私募股权基金管理有限公司的投资总监李格雷斯说。“由于对政府的思路知之甚少,很难就铜的做多或做空做出明确的方向性判断。”
难得的机会
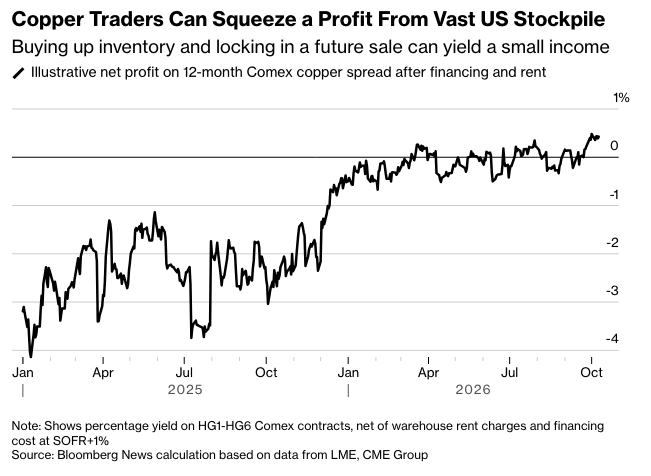
美国的铜库存已经非常庞大,制造商可能需要数年才能消化。与此同时,这种供过于求的局面为交易员创造了一个难得的机会,他们可以通过购买库存并在Comex上出售期货合约来锁定少量利润。
这些所谓的正价差融资交易使围绕供应动态和明年价格前景的争论变得更加复杂。与美国进口贸易创造的丰厚机遇相比,这些交易提供的利润微薄。尽管如此,它们仍具有足够的吸引力,美国银行的分析师表示,这可能阻止铜流回全球市场——即使特朗普在关税问题上让步,这也有助于支撑铜价。
对于任何看跌铜价的人来说,特朗普推行关税的风险依然很大。根据美国商务部的建议,关税可以分阶段引入,2027年设定为15%,2028年设定为30%。
这意味着铜可能继续被运往美国,重新点燃将铜推向创纪录高位的全球竞价战。在中国这个主要消费国,库存已经大幅下降,如果他们被迫补货,同时美国进口量激增,价格就有螺旋式上涨的风险。
“他们可能认为这种囤积行为现在应该已经结束了,”BMO资本市场有限公司大宗商品分析师海伦·阿莫斯说,“如果他们认为:‘实际上,这还会持续两年呢?’”
原文链接:https://www.bloomberg.com/news/articles/2026-10-18/traders-grow-wary-of-copper-bull-market-with-no-sign-of-tariffs?srnd=phx-markets