日本国债收益率上升,吸引了创纪录的散户需求,这可能成为新的融资来源,正值政策制定者寻求控制借贷成本并减少市场供应。
根据彭博社汇编的数据,从4月到9月,散户债券销售额同比增长84%,达到创纪录的5.14万亿日元(330亿美元)。
此次激增发生之际,市场观察人士质疑,在日本央行缩减债券购买规模、通胀担忧推高收益率的情况下,谁将为该国的借贷提供资金。虽然猜测主要集中在国民年金基金是否会增加对国内债券的配置,但日本家庭坐拥1132万亿日元的现金和存款,提供了潜在的新支持来源。
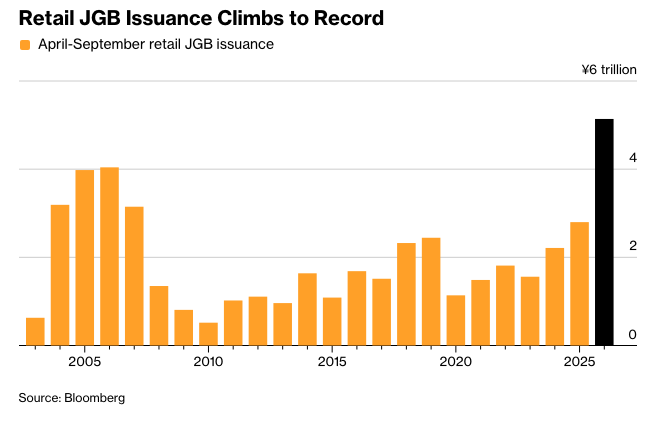
巴克莱银行的日本外汇与利率策略主管角田真一郎表示:“家庭可能比GPIF更重要,因为他们潜在的日本国债购买量要大得多。”“当家庭购买减少了机构投资者需要吸收的债券数量时,收益率就不太可能上升,这与机构必须购买所有供应的情况不同。”
目前,个人投资者持有的政府债券仅占其现金和银行存款的1.9%左右。如果这一比例升至2008年4.5%的历史高点,可能意味着额外购买28.5万亿日元的债券,相当于本财年政府债券发行总量的22%。
三菱UFJ资产管理公司(位于东京)战略业务发展部门执行董事兼总经理八木孝之表示,尽管散户投资者短期内不太可能超越机构需求,“我们预计散户投资者将逐渐增加其作为日本国债市场稳定投资者群体之一的地位。这有助于日本政府债券市场实现更加多元化的投资者基础和更大的稳定性。”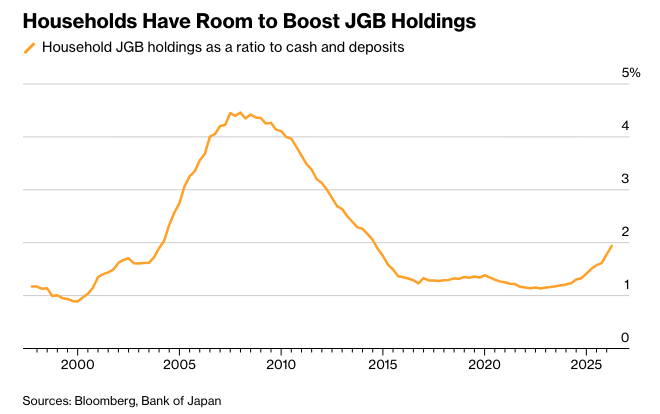
其中一个原因是,零售日本国债与机构投资者持有的国债不同。虽然它们的收益率低于可比的有价证券,但它们赚取的利息高于定期存款,且最低投资额仅为10,000日元。财务省计划在今年晚些时候将客户范围从个人扩大到非营利法人实体和小型非上市公司。
财务大臣片山皋月曾提出将政府债券纳入该国的个人免税投资计划(NISA)。一项可能通过免除部分零售政府债券的遗产税来提振需求的拟议法案已提交给议会参议院。
日本庞大的家庭储蓄“可以为政府融资提供实质性支持,”法国兴业银行策略师斯蒂芬·斯普拉特和崎田丽欧在本月的一份研究报告中写道。他们表示,“日本国债散户需求的巨大增长是政府”阻止债券收益率上升的“另一个杠杆”。
原文链接:https://www.bloomberg.com/news/articles/2026-09-17/japan-s-retail-bond-boom-offers-new-avenue-for-fiscal-funding?srnd=phx-markets




