大多数官员预计今年会再加息一次。能源冲击和人工智能投资激增改变了通胀前景。
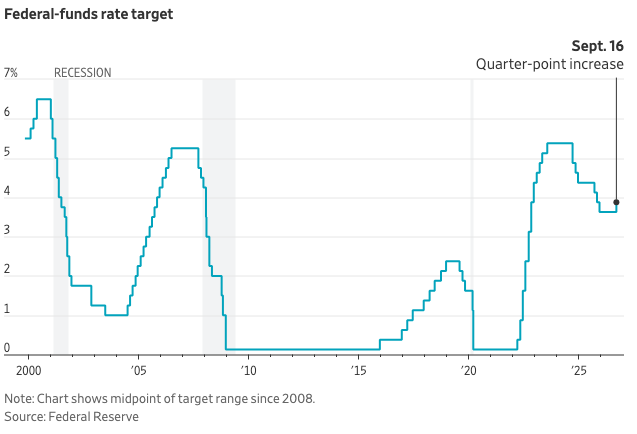
华盛顿——美联储周三三年来首次加息,这是一个急剧的逆转,开始收回其去年实施的降息,并含蓄地削弱了白宫关于通胀不是问题的说法。
此次加息获得一致通过,将把基准联邦基金利率区间上调25个基点,至3.75%至4%之间。绝大多数官员在会后发布的利率预测中,预计今年还会再加息一次。
凯文·沃什主席在五月上任后不久就誓言要结束美联储已持续六年的超出2%目标的局面,并通过了近几天来广泛预期的加息。
“今天的行动开始表明我们是认真的,”沃什在新闻发布会上说。美联储的政策声明称,其行动将支持“更及时地”回归通胀目标。
此次加息打乱了白宫对特朗普总统在一月份任命的这位人选的描述。特朗普及其盟友曾将加息压力描绘成来自一个对沃什怀有敌意的委员会,沃什去年曾表示,他会比美联储最终采取行动更早降息。
这也发生在美联储通胀之战失去一年之后。自2025年中旬以来,美联储在实现2%目标方面毫无进展,尽管去年年底曾三次降息以防范劳动力市场放缓。相反,伊朗战争推高了能源价格,而人工智能热潮则推动了投资激增,支撑了经济和市场。
分析师曾表示,尽管近期市场对月度通胀数据高度关注,但前景最大的变化来自能源和大宗商品价格的上涨。
“这是因为伊朗战争重新加剧,能源价格冲击再次扩大,”前纽约联储主席威廉·达德利说。
柴油价格已攀升至接近历史最高水平,乌克兰对俄罗斯能源基础设施的袭击加剧了炼油瓶颈,使情况变得更糟。达德利说,每桶100美元左右的原油价格低估了企业实际支付的成本:柴油表现得好像油价为200美元一样。成本正在影响航运和机票价格,而且影响似乎比官员们预期的更持久。
随着能源价格攀升,长期国债收益率也随之上升,近期达到近二十年来的最高水平,10年期国债收益率近期突破5%。投资者将此归因于多种因素:人工智能建设带来的更高预期增长,数据中心借贷对资本的竞争,以及美联储需要将利率提高到多高才能抑制通胀的问题。
美联储的基准利率最直接影响短期借贷,例如信用卡和汽车新贷款,这些利率会迅速重新定价。对许多家庭和企业来说最重要的成本——包括抵押贷款利率——追踪长期国债收益率,而这些收益率已经上升,因为投资者预计未来会加息。
根据抵押贷款银行家协会周三发布的一项调查,上周30年期抵押贷款利率攀升至近7%,为近一年来的最高水平。在美国轰炸行动开始前的2月份,该利率为6%。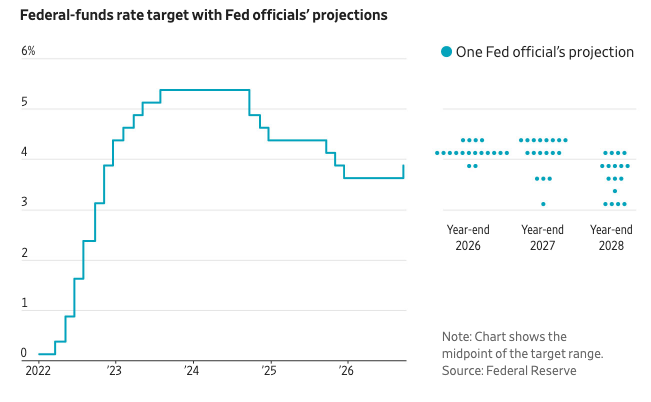
这项决定为接下来的行动留下了悬念。美联储很少在认定有必要上调或下调利率后只做一次调整,因为上调或下调25个基点本身对改变借贷条件作用不大。
在新的预测中,18位会议参与者中有16位预计今年至少还会加息一次,这将使利率略高于4%。只有四位预计明年年底利率会低于这个水平。
沃什对此次加息的目的做出了狭义的解释。他说:“我们取消了一剂宽松政策,以便金融和信贷条件更能符合我们的最终目标。”
通常的措辞会表明,即便在周三的举动之后,官员们仍认为政策宽松。当被问及当前利率相对于经济学家认为既不刺激也不减缓增长的不可观测水平而言处于何处时,沃什驳斥了这种解释。他说,这种学术理念并不能很好地转化为“我们今天所做的决策”。
发生了什么变化
美联储在债券市场已经预期通胀走高的情况下提高短期利率,这反映出这场斗争已经远远偏离了官员们最初的预期。
2023年,官员们结束了将利率提升至二十年高点的冲刺。他们于2024年开始降息,因为物价增长放缓;去年年初,由于关税威胁可能再次推高通胀而暂停降息;随后于去年秋天恢复降息。
去年的降息是为了防范劳动力市场低迷,但这种情况并未出现。失业率在去年年底升至4.5%后,已降至4.1%,而且就业增长速度已超过吸收新劳动力所需的速度。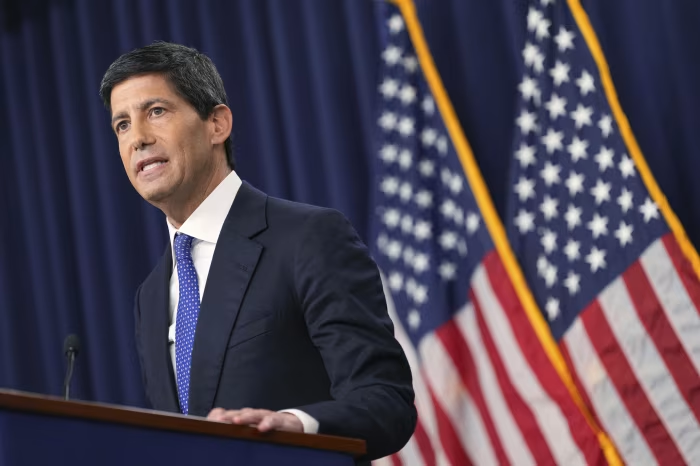
美联储主席凯文·沃什在华盛顿就美联储利率决定回答提问。美联社/马克·希费尔贝因摄。
由于通胀持续高于官员预期,经通胀调整后的“实际”政策利率目前低于他们降息时的水平。“让通胀长期居高不下且实际利率非常低,这似乎不是个好主意,”前美联储高级官员、现耶鲁大学教授威廉·英格利希表示。
应对供应冲击的教科书式反应是,假定其在加息生效前就会消退,因此对其视而不见。在过去两年中,美联储至少面临了两次此类冲击,来自关税和伊朗战争导致能源价格上涨。与此同时,人工智能的建设正在以快于供应的速度增加需求。
等待的理由基于近期数据。高盛经济学家表示,加息的经济理由很薄弱。过去三个月的潜在物价增长低于此前三个月,并且大部分超额增长可追溯到一次性因素,而非经济过热。
反驳的观点是,等待的理由依赖于一些不成立的假设。能源价格本应到现在已经回落。疲软的就业市场本应减轻工资和物价的压力。相反,招聘保持稳定,一些经济学家认为,更多雇主很快将不得不更努力地争夺工人,这可能引发新的成本压力。希望采取行动的官员表示,问题不在于过去三个月的数据,而在于如何确信六个月后物价增长将趋于平缓。
加息不会生产更多原油,也不会减缓对借贷成本不甚敏感的人工智能建设,因为资本已经投入,预期回报远远超过四分之一个百分点的变化。加息能做的是冷却经济的其他部分,以缓解供应压力。
学习曲线
沃什在他的第三次会议上加息,一年前他曾表示美联储降息过慢。在他六月举行的首次新闻发布会上,沃什将美联储的通胀记录视为一个他将解决的信誉问题。
但他在前两次会议上很少提及他对经济的看法或什么会促使他行动。沃什多年来一直认为,叙述美联储的展望会束缚其手脚。投资者只能推断他的观点,猜测范围从一位会尽可能推迟加息的主席到一位准备加息的主席。
在七月的新闻发布会上,沃什讲话时长期国债收益率上升,并且再也没有回落。投资者要求获得更多补偿来持有长期债务。法国巴黎银行美国首席经济学家詹姆斯·埃格尔霍夫表示,此举“本质上是对货币政策信誉的投票,而且没有恢复”。
与此同时,沃什的同事们对维持利率不变越来越不安。尽管六月份一致投票决定维持不变,但七月份有三名官员投了反对票,要求加息。会议纪要随后显示,如果通胀没有改善,其他人也准备加入。
分析师将沃什上个月的主题演讲解读为修复任何损害的努力。沃什在讲话中表示,他几乎没有看到借贷条件限制经济的证据,夏季较好的通胀数据并未让他相信潜在趋势正在改善。九月加息的可能性上升并持续攀升,因为经济发展表明增长更加强劲,通胀更具粘性。
“这本身就会带来一些压力,需要采取行动,而不仅仅是说说而已,”达德利说。沃什“有点把自己逼到了墙角。”
原文链接:https://www.wsj.com/economy/central-banking/fed-raises-rates-for-first-time-in-three-years-08539fbe?mod=economy_lead_pos1




