债券交易员在周三联邦公开市场委员会(FOMC)会议前大量建立看跌头寸,押注推动收益率升至十多年来最高水平的美国国债抛售将继续。
周二,基准10年期美国国债收益率升至2007年以来的最高水平,原因是交易员准备迎接美联储为应对通胀担忧而加息。与此同时,两年期国债收益率也达到2024年以来的最高水平。
市场头寸表明,投资者预计债券未来将进一步走弱,并且对逢低买入兴趣不大。根据摩根大通的美国国债客户调查,过去一周,现金市场交易员以2025年初以来最快的速度增加了空头头寸。
CME集团公司披露的未平仓数据显示,投资者还在上周超出预期的通胀报告发布前后增加了美国国债期货的空头头寸。在联邦基金期货市场,一笔看跌的大宗交易,其盈亏将随着基础合约的每个基点变动而波动190万美元。掉期市场预计美联储今年剩余时间(包括9月份的会议)将加息约50个基点。
花旗策略师David Bieber表示:“过去一周,随着市场追逐收益率走高,空头头寸迅速建立。”他补充说,空头仓位“在策略上已达到极致”。
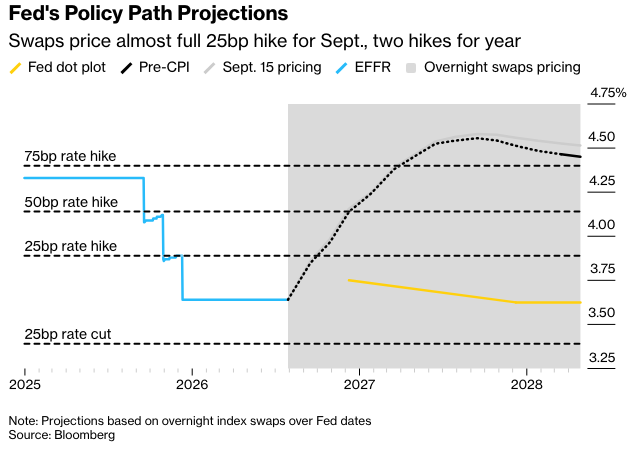
看空头寸是在美联储会议之前出现的,华尔街预计美联储有超过90%的可能性会自2023年以来首次加息——这种确信度几十年来都被证明是正确的。战争导致的油价飙升、通胀反弹迹象和预算担忧共同巩固了这种确定性。
凯雷全球研究与投资策略主管杰森·托马斯在接受彭博电视台采访时表示,美联储面临“巨大压力”,需要加息25个基点。
他说:“人们被这种累计的价格上涨所伤害。生活水平下降了,我认为美联储必须认真履行物价稳定使命。”
如果未能加息——或者即使加息后对后续加息缺乏明确性——可能会促使交易员要求更高的长期债券收益率,以对冲通胀,同时拖累短期收益率,后者与美联储政策密切相关。
一些市场参与者已经为后一种结果做好了准备:周二短期利率期权交易中,与担保隔夜融资利率挂钩的期货的廉价10月和11月看涨期权需求激增,该利率是受货币政策前景影响很大的另一种工具。
然而,这目前仍是次要观点,更广泛的SOFR期权市场正寻求对未来几个月前端期货合约中将定价的额外加息溢价进行对冲。
“在美联储会议前,市场仓位仍倾向于看跌。空头头寸已在整个收益率曲线上建立,资产管理公司已基本削减多头头寸或增加空头头寸,目前几乎没有证据表明有投资者在下跌时买入久期资产,”美国银行策略师Meghan Swiber和Eleanor Xiao写道。
以下是过去一周利率市场仓位指标的概况:
摩根大通国债客户调查
在收益率持续走高的情况下,摩根大通的客户积极增加了空头头寸,截至9月14日的一周内跳升了10个百分点,其中大部分是从中性立场转向的,中性立场下降了8个百分点。目前,所有客户的调查显示,净多头头寸达到约四个月以来的最低水平。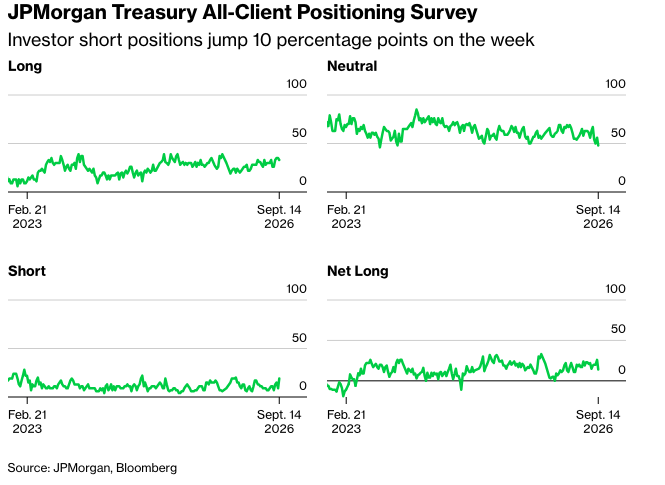
SOFR 期权持仓
在 SOFR 2026年12月、2027年3月和2027年6月期权中,95.4375 行权价出现了大量新增风险,这主要是由于通过出售2027年6月跨式期权形成了大规模的新空头波动率结构。在周五和周一的交易时段,累计约80,000份头寸的溢价总额超过1亿美元。其中,大约30,000份跨式期权于周五卖出,形成新增风险,随后约50,000份相同的跨式期权于周一卖出。2027年6月SOFR期权将于明年6月11日到期。
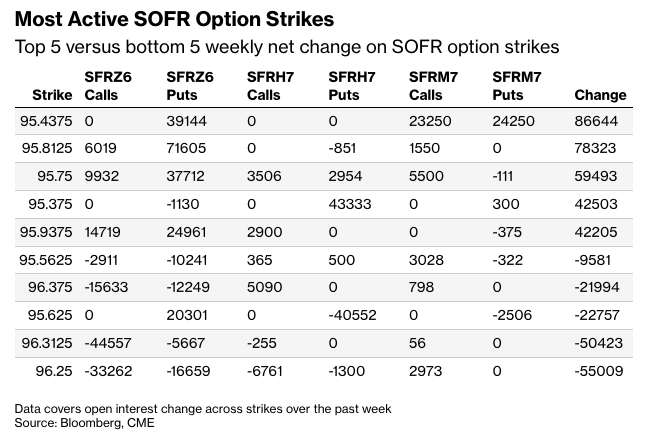
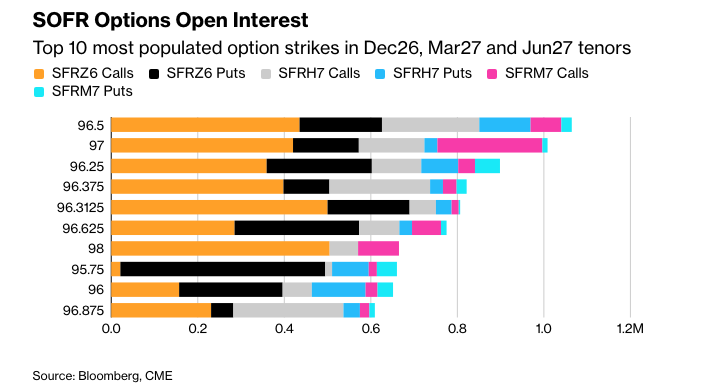
未平仓合约在96.50行权价处仍处于最高水平,此处仍有大量的26年12月看涨期权持仓。在周五CPI数据公布后,出现了相当数量的新增下行保护,这些持仓旨在未来几个月内捕捉额外的美联储加息溢价。值得注意的是,SFRZ6 95.875/95.8125/95.75破碎看跌期权树和SFRZ6 95.9375/95.8125/95.4375/95.3125看跌期权秃鹰组合交易活跃。
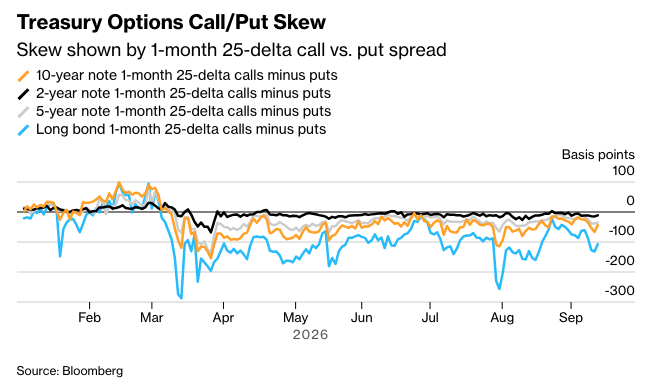
美国国债期权偏度
在长期债券合约中,对冲美国国债期货所支付的溢价继续偏向看跌期权,因为交易员为对冲曲线长端的抛售支付的费用,高于对冲当前水平反弹的费用。2年期至10年期国债的期权偏度继续接近中性。
原文链接:https://www.bloomberg.com/news/articles/2026-09-15/bond-market-s-extreme-short-counts-on-fed-to-deliver-rate-hike?srnd=homepage-americas




