财政部长提出,强劲的经济扩张是摆脱巨额债务深渊的良药。
财政部长斯科特·贝森特本月在北卡罗来纳州阿什维尔举行的新闻发布会上发表讲话。杰西·巴伯/环保局/SHUTTERSTOCK
美国债务前景黯淡。我们能否摆脱即将到来的危机?
一条道路需要立法者几十年来一直回避的艰难权衡:提高税收和削减开支。另一条道路听起来更具吸引力:增长。即使国家多欠数万亿美元,如果经济增长得更快,额外的债务也会变得不那么重要。
这就是财政部长斯科特·贝森特和政府官员在美国跨越借贷里程碑之际所宣扬的说法,当时公共债务占国内生产总值的100%,总债务突破40万亿美元。贝森特描绘了一个政府受益于人工智能建设、制造业回流和消费者减税所推动的增长情景。“
只要有3%的增长,我们就能摆脱困境,”贝森特上周在南方卫理公会大学说,他认为在伊朗战争扰乱能源流动之前,经济正朝着这个方向发展。“我们将渡过这场伊朗冲突,基本经济非常非常强劲,我认为正在重新加速。”
贝森特和特朗普总统依赖增长论来改善美国财政状况,而政府则提出将增加赤字和债务的政策。特朗普支持向成年人发放5000美元的选举后支票,并大幅增加军事开支。一些政府决策正在减少赤字,包括提高关税、反欺诈执法和削减联邦员工,但特朗普还推动了数万亿美元的减税和通过国会的边境安全支出增加。
据预测,贝森特粗略计算的3%增长率是可行的,尽管精确的计算取决于几个假设和目标。例如,宾夕法尼亚大学沃顿商学院预算模型估计,十年内平均增长3.5%至4%将使债务与国内生产总值(GDP)之比趋于稳定。
实际达到并维持这种增长是困难的。
“我们将通过增长,在一段时间内解决40万亿美元的问题,”特朗普上周在福克斯新闻上说,“我们正在以比以往任何时候都更快的速度增长。”
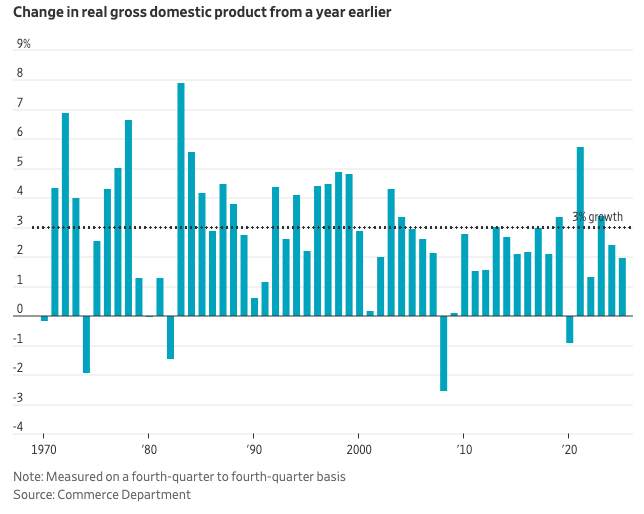
过去几十年,美国经济增长放缓。实际上,它并没有创造纪录。在第二届特朗普政府任期内,经济年增长率为1.9%。从第四季度到第四季度来看,GDP上次超过3%是在2023年。在过去的20个日历年中,它只增长了3%或更多五次。自上世纪90年代以来,经济就没有持续增长3%。
那时,随着企业采用计算机,以及婴儿潮一代进入就业高峰期,美国受益于生产力提升。在财政政策和相对和平的有利条件下,债务占GDP的比重从1995年的48%下降到2001年的32%。当时的预期路径是偿还债务,而不是使其翻倍。
本世纪,推动90年代债务减少的因素发生了逆转。生产力增长放缓。婴儿潮一代开始退休。随着人口老龄化和政策变化,支出增加。国会削减了税收。三次冲击——9·11袭击、2008年金融危机和疫情——扰乱了经济势头,并促使政府大幅支出。
债务与GDP之比预计到2030年将超过二战后106%的纪录,并持续攀升。这种增长是由税收和支出之间的结构性缺口推动的。美国每年赤字约为GDP的6%,远高于历史常态。这意味着需要更快的增长和更大的政策变化来扭转局面。
突破100%、106%甚至120%可能不会引发危机,部分原因是美元在全球金融中的核心地位。但高盛经济学家警告说,如果偿债成本变得令人痛苦,美联储决策者可能会面临将利率设置过低的压力,从而助长通货膨胀。他们还认为,债务可能会限制立法者通过财政刺激措施应对衰退的意愿。
与20世纪90年代相比,提高经济增长更加困难,并且更依赖于生产力提升。人口老龄化对劳动力造成了自然限制,而劳动力是增长的关键来源,因为更多的工人意味着经济可以生产更多。
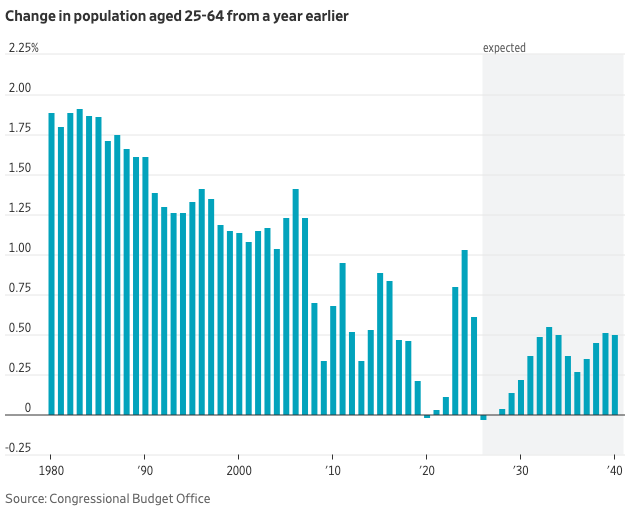
国会预算办公室估计,未来十年25岁至64岁人口将增长3%,即每年约0.3%。在20世纪90年代,这一人口每年增长1.1%。国会预算办公室还假设,在近期下降后,净移民将重新回升。
“你需要立法和运气好才能保持债务占GDP的比重受控,而现在我们两样都没有,”曾是共和党众议院助理、现任投资公司Piper Sandler的Don Schneider表示。
加速到3%的实际增长并保持下去——没有衰退——听起来与国会预算办公室1.8%的基线预测没有太大变化。但这将使经济在10年内增长34%,而不是20%。
以国会预算办公室的假设为基础,每年增加0.5个百分点的生产率增长,将使GDP增长达到2.4%。
这类似于20世纪90年代的生产率提升,并将改善债务轨迹。税收将在不提高税率的情况下增加,但由于工资上涨,美国将支付更高的社会保障福利。更快的增长将推高利率。国会预算办公室的交互式工具显示,由于美国已经欠下巨额债务,更高的利率会增加偿债成本,消耗掉超过三分之一的更高收入。
十年后,债务将占GDP的109%,而不是基线的120%——但它仍将继续攀升。
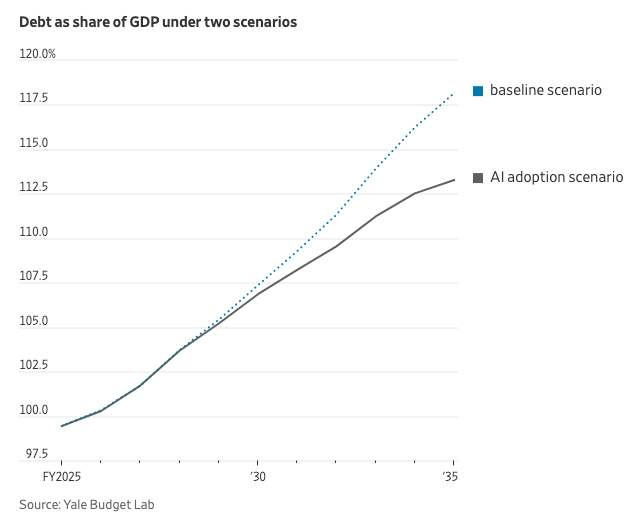
快速增长的一个合理解释是人工智能带来的生产力提高,并扩散到整个经济体。耶鲁大学预算实验室对快速采用的模拟结果显示,这将使增长率超过2%,并减少预算赤字。不过,到2035年,债务占国内生产总值的比例仍将上升。
预算实验室的人工智能采用情景是根据一项针对经济学家的调查构建的,该调查询问如果这项新技术能够在2030年前执行许多复杂的白领任务,生产力可能会如何提高。
但弗吉尼亚大学经济学家、参与调查的巴西尔·哈尔珀林表示,对于减少债务而言,生产力提高伴随着成本。这是因为更高的生产力会提高预期投资回报,从而增加对借入资金的需求,这可能会推高利率。
如果人工智能带来的收益归资本而非劳动,则会产生较少的收入,因为资本收入面临较低的税率。如果人工智能大量取代劳动力,更高的失业率可能会推高政府支出。
哈佛大学教授、国会预算办公室前主任道格拉斯·埃尔门多夫表示:“人工智能带来的生产力增长越快,就越可能出现巨大的经济和社会 D 乱,需要政府采取行动。”
尽管贝森特认为政府的税收、贸易和放松管制议程正在发挥作用,但许多经济学家表示,特朗普的贸易冲突、伊朗战争和反复无常的决定减缓了增长。
贝森特也谈到了财政整顿。但这意味要通过政策调整来增加收入或降低支出,而这些都很难推行。
斯坦福大学金融学教授乔舒亚·劳赫表示:“未来10年、30年乃至更长时期内,真正推动赤字的预算项目是社会保障和医疗保险。仅仅依靠增长,而不对福利项目进行任何改革,是行不通的。”
特朗普排除了削减社会保障和医疗保险福利的可能性,但共和党人削减了一些开支。去年的税法削减了医疗补助和营养援助。
在收入方面,特朗普大幅提高了关税,但最高法院裁定其中许多非法。国会削减了税收和支出,使得债务路径基本没有改变。
一些减税措施,特别是加快设备采购和工厂建设的折旧,可能会在目前减少收入,并带来增长。另一些,特别是针对工人的减税措施,则不太可能刺激增长。
进步经济与政策研究中心的迪安·贝克表示:“情况一直如此。每次我们大幅减税,无论是小布什时期、特朗普第一任期,还是追溯到里根时期,都会有人说,‘我们将会迎来巨大的增长’。”
原文链接:https://www.wsj.com/economy/federal-debt-growth-solution-c2868517?mod=economy_lead_pos2




