财政部长斯科特·贝森特摄影师:克里萨恩·约翰逊/彭博社
财政部长斯科特·贝森特将公布他初步打算通过扩大回购计划来抑制美国债券收益率的程度,这让华尔街交易商们感到紧张。
美国财政部预计将于周三宣布次日回购未偿10年至20年期证券的操作规模;根据以往惯例,这将在华盛顿时间上午11点进行。这将是财政部自8月19日震惊市场参与者以来首次发布此类消息,当时财政部表示将“至少翻倍”其两周前刚刚定下的20亿美元规模。
贝森特一再拒绝透露9月10日的回购规模,尽管他的公开言论已助长了许多人认为回购规模将超过40亿美元的预期。周二,他将此举描述为旨在“冷却市场中正在升温的狂热”,这显然是指上个月导致长期收益率升至多年来最高点的抛售潮。
由于10年期国债收益率(对美国抵押贷款利率至关重要)目前甚至高于上个月的水平,因此风险很高。如果回购规模仅为40亿美元,可能会令投资者失望,从而加剧全球最大债券市场的抛售压力。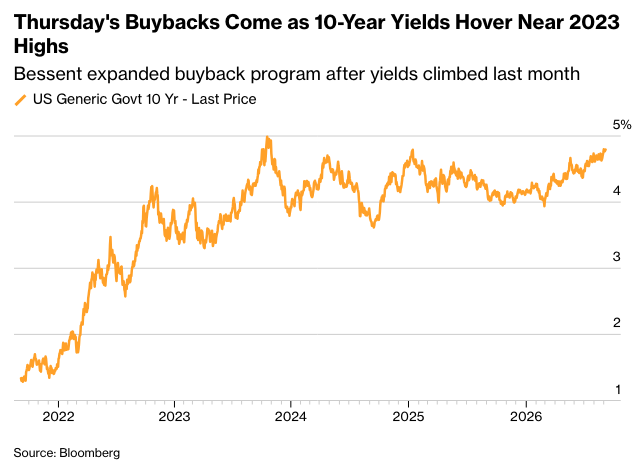
但如果选择一个巨额回购——摩根士丹利计算出100亿美元是一个实际的上限——可能会为随后的较长期回购设定一个新的基准,而下一次回购将在两周后进行。这也可能表明贝森特对收益率水平的担忧自上个月出人意料的举动以来进一步加深。
怀特森ICAP高级经济学家卢·克兰德尔在给客户的报告中写道,更大规模的增加“将承认财政部当初并未充分考虑其8月19日仓促的声明。”
克兰德尔认为,50亿到60亿美元的范围是一个合理的起点,同时也承认,考虑到财政部过去几周战略的快速转变,即使更大规模的增加也并非不可能。
周三消息的直接影响正在扩大:它将在财政部下一次10年期国债发售前数小时公布,并在30年期债券拍卖前一天公布。
财政部拒绝对其即将发布的公告置评。
彭博策略师的观点……
“交易员将实时消化购买规模,如果操作规模超出预期,可能会被解读为财政部发出的更强烈的信号。这可能会在初期拉低长期收益率,尽管该计划的名义规模相对于国债市场仍然很小。掉期息差将提供市场判断的更清晰解读。”
——宏观策略师布伦丹·费根
过去,财政部回购操作的公告主要包含技术信息,例如符合操作条件的证券的CUSIP识别号码。这一次,除了周四购买的尚不明确的规模外,交易商还将关注该计划的任何更广泛的指导。
8月19日的声明称,更新后的暂定回购时间表“将在晚些时候发布”。上个月也未明确回购将如何融资。交易商普遍认为财政部将发行更多期限最长12个月的短期票据。但也有人猜测,财政部可能会选择降低其现有现金余额。
摩根士丹利策略师警告称,回购不可能没有上限,并指出资金限制——特别是如果财政部依赖其普通账户的现金——可能会将每次操作的上限限制在100亿美元左右。
官员们有权在提出报价后接受低于全额的金额。
Wrightson估计,将每次操作的回购额提高到60亿美元,将使20年期以上债券的季度净发行量减少约27%。如果达到100亿美元,供应量将减少约55%。
还是老样子?
上个月,贝森特在财政部季度公布计划之外宣布扩大长期回购计划,令投资者感到意外。
财政部长周二表示,他做出这个决定是因为债券市场已经偏离了“基于事实”。在德克萨斯州南卫理公会大学的一次活动中,他谈到市场时说:“我不希望它们是基于叙事的。”八月份的讨论是“美国将无法偿还债务。这很荒谬,但它却成为了主导叙事。”
然而,这一不寻常的声明引发了关于美国债务管理新风格的讨论,这种风格更具积极性,与财政部长期以来“常规和可预测”的口号形成对比。
这一消息是在30年期国债收益率升至2007年以来的最高水平之后发布的,最初引发了长期债券的反弹。虽然此类国债继续相对跑赢大盘,但最近几周收益率曲线上的利率又开始上升。
个案处理
推动美国和全球借贷成本上升的许多因素依然存在,包括央行收紧政策以遏制通胀的风险以及对财政赤字的担忧。
鉴于财政部上个月令市场参与者感到意外的方式,一些投资者认为财政部除了即将进行的债券回购之外,不会提供任何指导,并将坚持个案处理。
巴克莱银行策略师Anshul Pradhan和Demi Hu表示,财政部甚至可能将最大规模设定为开放式——“每次操作至少40亿美元”——此举将保留灵活性,但会让市场缺乏明确的路线图。
债券市场在最近的交易日中相对稳定,但交易员表示,回购规模或节奏上的任何意外都更有可能体现在30年期掉期利差上,而非直接的收益率上。这是因为利差往往更直接地反映供应变化,而债券价格仍然受到更广泛的宏观因素驱动,这些因素使全球利率保持在高位。
原文链接:https://www.bloomberg.com/news/articles/2026-09-08/bessent-s-fever-quelling-debt-buybacks-put-wall-street-on-edge?srnd=homepage-americas




