日本和美国联手支撑日元约一个月后,策略师表示,干预成功减缓了日元短期跌势,但对改变导致其长期贬值的因素影响甚微。
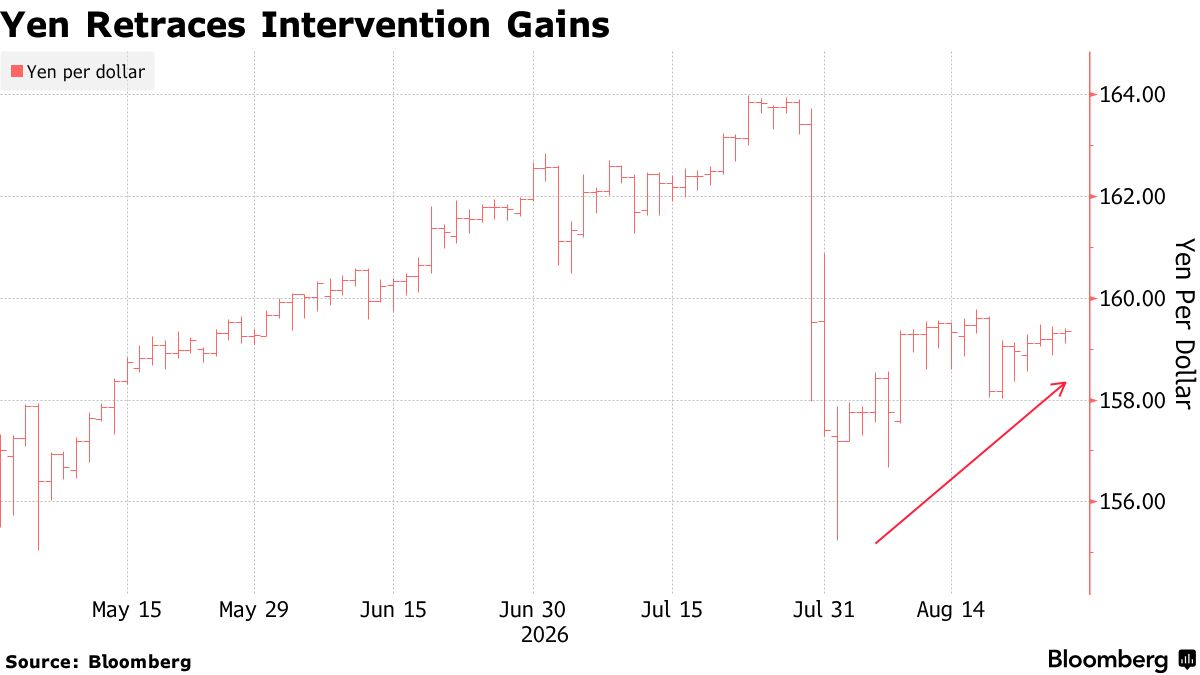
协调干预后,日元从兑美元汇率约164的四十年低点攀升至155.23。但这种提振未能持续,日元兑美元汇率已再次接近160。
日本与其他主要经济体之间巨大的利率差距仍然是拖累日元的关键因素,促使投资者以低成本借入日元,并投资于海外高收益资产。对日本财政前景的担忧以及中东冲突导致的油价上涨进一步加剧了压力。
道富环球投资管理公司高级固定收益策略师Masahiko Loo表示:“此次干预旨在解决头寸问题,而非石油价格、美国国债收益率或美日利差。”“日元持续走强的下一阶段将需要日本央行正常化以及套期保值资金流向行为的更多帮助。”
隔夜指数掉期显示,日本央行在9月会议上加息的可能性约为80%,到10月则完全计入。日本央行副行长冰见野良三周四在一次演讲中为下个月加息的可能性敞开大门。
瑞穗银行高级策略师中岛正之表示:“由于市场已在很大程度上消化了9月份加息的预期,日元若要显著反弹,需要的不仅仅是单一的政策调整。投资者需要相信,随后的政策正常化路径将比目前预期的更为陡峭。”
市场参与者表示,如果当局没有干预,日元兑美元汇率可能已跌至170左右,因为投机性押注持续累积。虽然干预帮助减缓了日元兑美元的跌势,但日元在其他交叉货币(包括兑欧元和澳元)上的涨幅已进一步消退。
彭博策略师观点:
日元似乎在略高于160美元的水平企稳,但日元仍有可能恢复其长期走弱的趋势。在过去五年左右的时间里,无论是干预还是日本央行的加息,都未能持续扭转汇率走势。
——加菲尔德·雷诺兹,MLIV团队负责人。
投资者将关注联邦储备委员会主席凯文·沃什周五在杰克逊霍尔的讲话,以寻找有关央行政策和美元/日元走势的任何暗示。美联储最近一次政策辩论记录显示,数位美联储官员上月倾向于加息,许多人表示,如果通胀未能下降,则有必要收紧政策。
“联合干预在压低美元兑日元汇率方面是有效的,但其在遏制日元抛售方面的效果能持续多久仍存疑虑,”索尼金融集团高级分析师石川久美子表示。“只要美联储下一步行动预计仍是加息,即使美日利差有所收窄,美元对投资者仍将具有吸引力。”
美国和日本官员已警告投资者,如有必要,他们决心继续捍卫日元。日本财务大臣片山皋月表示,日本将利用美联储的一项机制,允许其使用美国国债作为抵押品借入美元,然后用这些美元购买日元。美国财政部长斯科特·贝森特也敦促美联储扩大该计划以帮助东京。
“市场显然不相信日本的基本面能支撑低于当前水平的汇率,”荷兰合作银行外汇策略主管简·福利表示。“日本财务省可能希望不必再次干预。话虽如此,干预时机可能会与日本央行9月加息同步——市场对此会感到紧张。”
原文链接:https://www.bloomberg.com/news/articles/2026-08-27/yen-intervention-gains-fade-one-month-later-as-fundamentals-bite?srnd=phx-markets




