财政部长斯科特·贝森特摄影师:亚伦·施瓦茨/彭博社
财政部长斯科特·贝森特出人意料的通过扩大债券回购来抑制美国借贷成本的计划,可能引发了对其最终有效性的激烈争论,但关键市场指标和头寸显示,它正在产生影响。
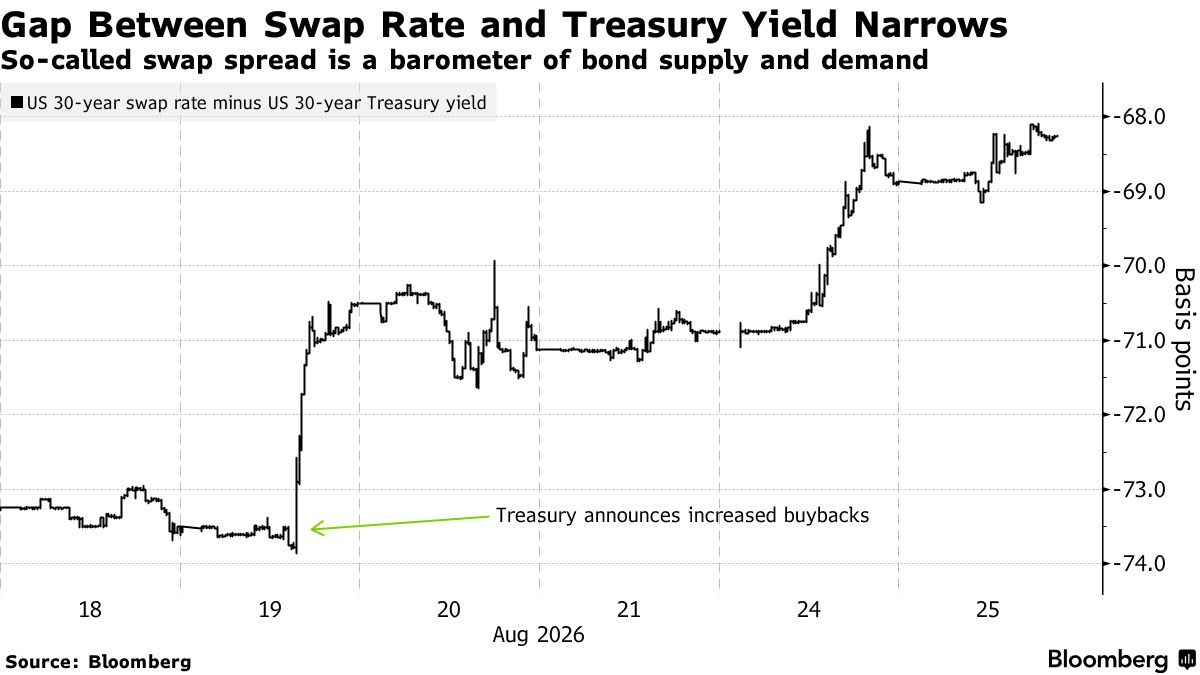
自贝森特上周宣布以来,美国国债的表现优于同期限互换,使两者之间的30年期利差收窄至2月以来的最小水平。基准美国国债收益率在政府宣布“至少将较长期债券回购量增加一倍”的计划后,最初出现震荡,随后也逐渐走低。
“财政部的新‘看跌期权’通过提供潜在的温和支持,改善了持有长期债券的不对称性,”花旗美国利率策略主管杰森·威廉姆斯表示。贝森特最近的行动,包括增加回购和日元干预,“都表明他已准备好不惜一切代价实现目标。”
周一,CNBC报道称,美国财政部可以动用财政部一般账户(其在美联储的现金储备)来为这些增加的长期债券购买提供资金。这进一步提振了市场,同时原油价格下跌也为市场带来了利好。
尽管长期借贷成本仍接近多年来的高点,且推动全球收益率上升的许多结构性因素未变,但市场走势表明,如果没有贝森特的干预,这些成本会更高。
即使贝森特加强回购计划的长期影响尚不确定(亿万富翁投资者斯坦利·德鲁肯米勒等人认为贝森特的干预是个错误),但现在许多交易员都知道市场中存在一个大买家,不愿阻碍“贝森特看跌期权”的实施。
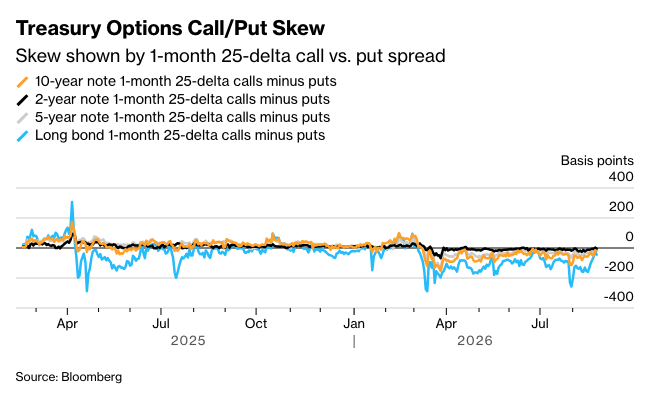
期权市场也出现了类似的情况。过去一周市场呈现看涨倾向,表现为与追踪长期国债的美国国债期货相关的看涨期权相对看跌期权的急剧上涨。相比之下,较短期国债期货的所谓偏度仍接近数月来一直保持的中性水平。
R.J. O’Brien & Associates的衍生品经纪人Alex Manzara说:“目前的‘玩法’是做多,而当前的担忧,如果你能这么说的话,是长期利率可能因为干预而暴跌。”
掉期是一种衍生品合约,通过该合约,双方同意交换利息支付,通常是浮动利率与固定利率的互换。公司和投资者经常使用掉期来对冲其利率风险,例如通过将支付与未来负债进行匹配。在美国,掉期通常与担保隔夜融资利率挂钩,其中30年期掉期反映了市场对未来三十年利率平均水平的预期。这使得它与30年期美国国债成为类似的金融产品。
近年来,随着全球政府债券供应量的激增,美国国债收益率相对于掉期利率出现扩大。这种背离激起了对冲基金对押注掉期利差方向的兴趣。美联储研究人员估计,其头寸已从2022年的不到500亿美元飙升至去年的创纪录的3050亿美元。
尽管美国国债收益率仍远高于掉期利率,但贝森特的声明提供了一些缓解。10年期掉期利差也有所收窄,目前差距为38个基点左右,缩小了3个基点。
掉期息差收窄反映了“如果美国财政部认为合适,未来回购可能会再次增加,并且会一再增加”的可能性,荷兰国际集团纽约地区研究主管 Padhraic Garvey 表示。
尽管如此,最近的下跌只是削弱了美国长期政府借贷成本长达数年的上涨。贝森特曾表示,唐纳德·特朗普总统政府的目标是10年期美国国债收益率,目前该收益率交投于4.6%以上,接近2025年初以来的最高水平。30年期美国国债收益率接近5.2%,逼近2007年以来的最高点。
Pimco 公共政策主管 Libby Cantrill 表示:“虽然在收益率曲线长端进行回购在技术上可能会降低收益率,但导致美国国债收益率走高的一个根本原因——即美国结构性预算赤字显著增加,这需要大量国债来为美国债务融资——在短期内不会改变。”
以下是利率市场最新仓位指标的概要:
摩根大通财资客户调查
摩根大通公司8月24日对投资者进行的一项调查显示,投资者持有的多头和空头头寸增多,中性头寸从67%降至54%,为5月26日以来的最低水平。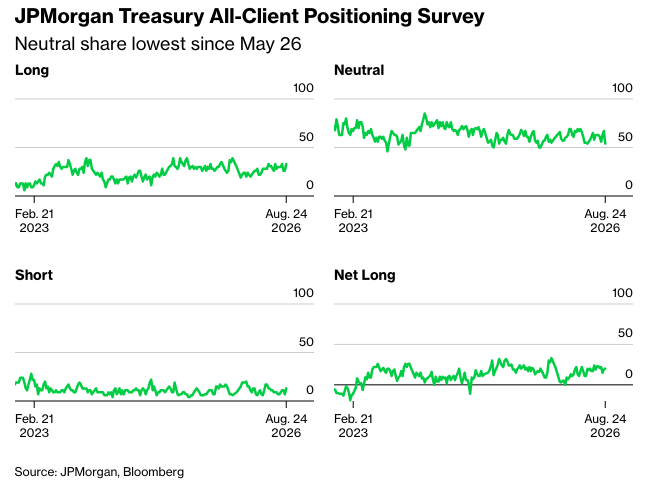
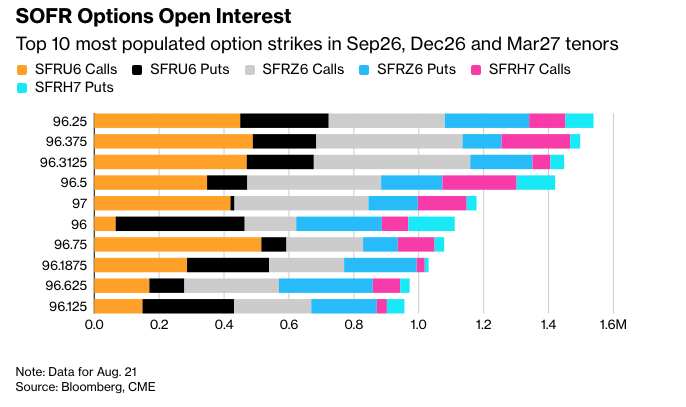
SOFR期权持仓情况
在SOFR 2026年9月、2026年12月和2027年3月期权中,96.0625行权的未平仓合约大幅增加,主要集中在2026年9月和2026年12月的看跌期权。值得注意的交易流包括买入SFRU6 96.1875/96.0625看跌价差和SFRZ6 96.125/96.0625/95.625看跌三腿期权。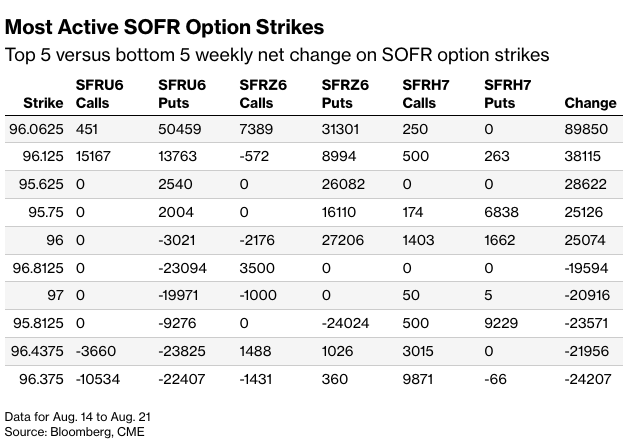
在Sep26、Dec26和Mar27期权期限中,96.25行权价仍是持仓量最大的,其中Sep26和Dec26看涨期权持仓量巨大。在四个持仓量最大的行权价中,Sep26和Dec26看涨期权的持仓量是看跌期权的两倍多。