债券交易员再次改变策略。在一系列数据几乎完全排除了今年剩余时间加息的可能性之后,期权市场的押注正在对冲美联储可能在2027年转向降息的风险。
这些鸽派押注与近期美国国债市场的走势背道而驰,美国国债市场长期债券收益率攀升至多年高位,因为美联储按兵不动将使通胀在更长时间内高于其目标。与央行政策路径密切相关的期权交易员反而专注于美国经济疲软的迹象,这可能会促使政策逆转。
该活动首次出现是在上周公布的数据显示7月份通胀和消费者需求放缓之后,这削弱了市场对9月16日政策会议上加息的预期。期权市场参与者开始通过仓位进行投资,以消除未来几个月掉期市场中定价的加息幅度。一些期权甚至开始对冲明年年中降息的风险。
Constitution Capital利率交易主管杰夫·舒(Jeff Schuh)表示,“对加息的担忧减少了”,他指出,近期押注加息的头寸正在被清算。“我们看到许多9月和12月的看跌期权卖家放弃并清算了头寸。”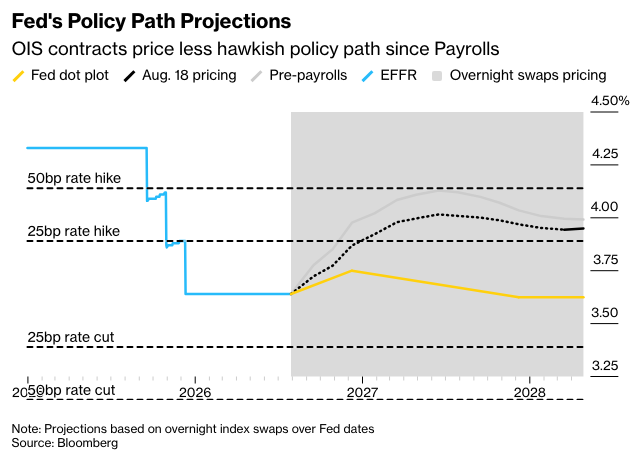
过去一周的突出交易包括9月份针对美联储在下次政策会议上按兵不动的买盘,以及2027年3月和6月到期的看涨期权买盘,这些期权将受益于市场定价转向降息。
利率掉期目前定价为9月份政策会议上加息四分之一个百分点,到明年6月收紧约40个基点。
除了疲软的通胀数据外,交易员还在消化非农就业数据,该数据显示美国经济在7月份意外减少了2.3万个就业岗位。随后的数据显示,美国7月份零售销售额创一年多来的最大跌幅,而消费者信心也随之减弱。
舒赫指出,过去一周,9月加息的可能性从两周前的68%大幅下降了一半。这“充分说明了市场对负面非农数据和疲软CPI数据的看法。”
以下是利率市场最新仓位指标的概述:
摩根大通国债客户调查
在截至8月17日的一周内,摩根大通公司调查的投资者削减了4个百分点的空头头寸,转为中性,多头头寸保持不变。调查显示,目前仓位处于4月20日以来的最中性水平。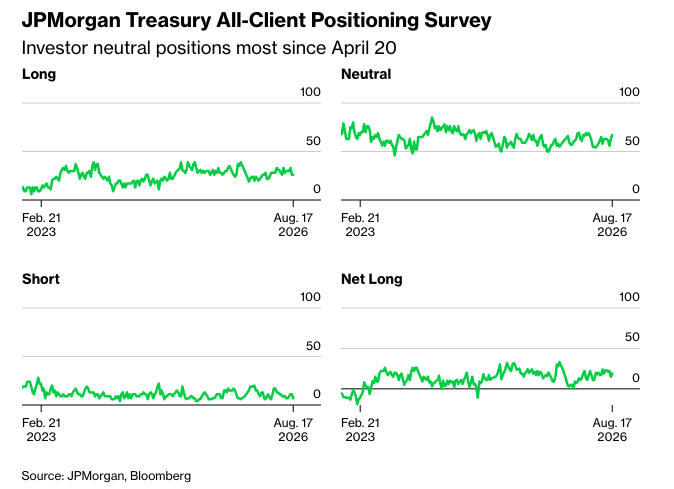
SOFR 期权持仓
在 SOFR 2026年9月、2026年12月和2027年3月期权中,随着过去一周大量上涨保护的出现,多个行权价的未平仓合约大幅增加。突出的交易包括SOFR 2026年9月96.3125/96.375看涨价差和SOFR 2027年6月98.75看涨期权的买家。SOFR 2027年3月96.25/96.50看涨价差和97.00看涨期权的直接买入也十分活跃,导致未平仓合约大幅增加。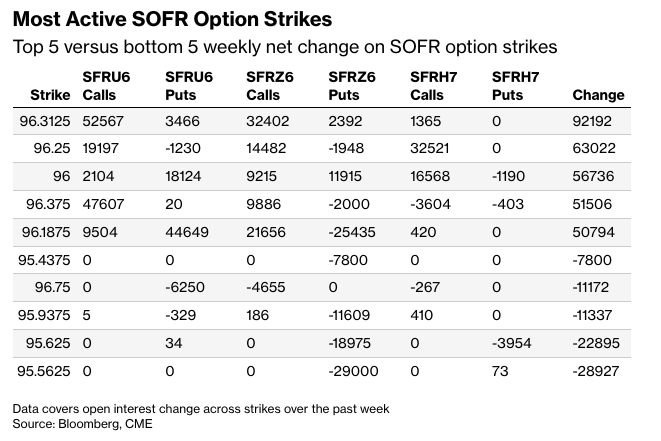
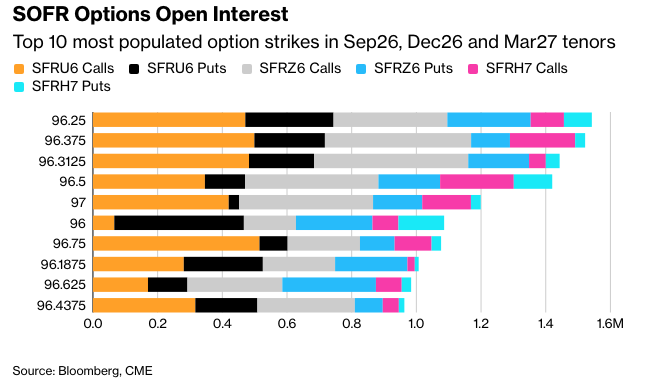
96.25行权价现在是Sep26、Dec26和Mar27期权期限中最密集的,其中目前存在大量的Sep26看涨期权和Dec26看涨期权未平仓合约。96.375行权价也仍然密集,可以找到大量的头寸,例如SFRZ6 96.3125/96.375看涨期权价差和SFRH7 96.375/96.625看涨期权价差,以及SFRZ6 96.375/96.50/96.625看涨期权蝶式组合和SFRZ6 96.375/97.00 1x2看涨期权价差。
美国国债期权偏度
对冲长期国债期货的溢价仍然偏向看跌期权,交易员支付溢价来对冲长期债券的下跌而非上涨。然而,这种偏度仍远低于今年7月底达到的最极端水平。从前端到10年期国债期货的期限也都偏向看跌期权溢价,但这些期限的偏度更接近中性。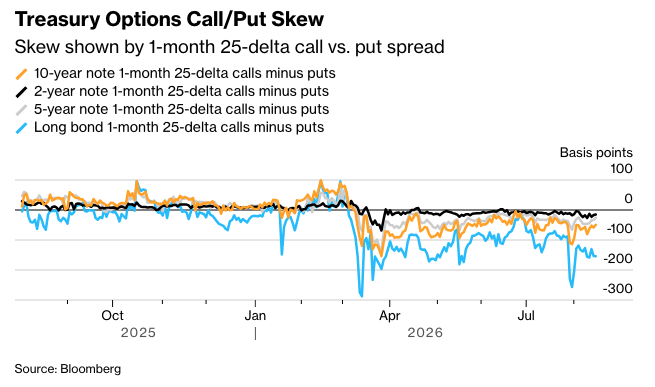
原文链接:https://www.bloomberg.com/news/articles/2026-08-18/bond-traders-are-hedging-risk-fed-pivots-to-rate-cuts-in-2027?srnd=phx-markets




