交易员们在纽约证券交易所的交易大厅里工作。摄影师:Michael Nagle/彭博社
美国债券市场近期涌入的大量看涨头寸刚刚遭到重创,因为美联储两位官员的言论以及通胀持续高企的新证据增加了加息的可能性,导致国债暴跌。
周二的抛售波及整个国债收益率曲线,在美联储理事克里斯托弗·沃勒表示支持加息,并且如果通胀继续加速,他将倾向于加息50个基点之后,交易员们对美联储更激进的紧缩路径进行了定价。一份高于预期的消费者价格报告,以及达拉斯联储主席洛里·洛根的进一步鹰派言论,都加剧了这种转变。
此次暴跌导致美国两年期国债收益率创下19个月来的最大涨幅,并一度将10年期国债收益率推升至5%以上,这让近期因AI交易相关市场担忧而纷纷涌向国债或减少看跌情绪的投资者措手不及。
美国银行策略师在11月8日的一份报告中写道,过去一周,资产管理公司继续建立跨曲线期货多头头寸,同时平仓长期看跌头寸。
然而,随着交易员越来越多地押注美联储在明年3月会议前“提前收紧”政策,哥伦比亚先锋投资公司投资组合经理埃德·阿尔-侯赛尼表示,对政策敏感的两年期国债收益率“仍有空间回到我们9月底的水平”,当时该收益率曾接近5%的峰值。周二收盘时,该收益率为4.73%。
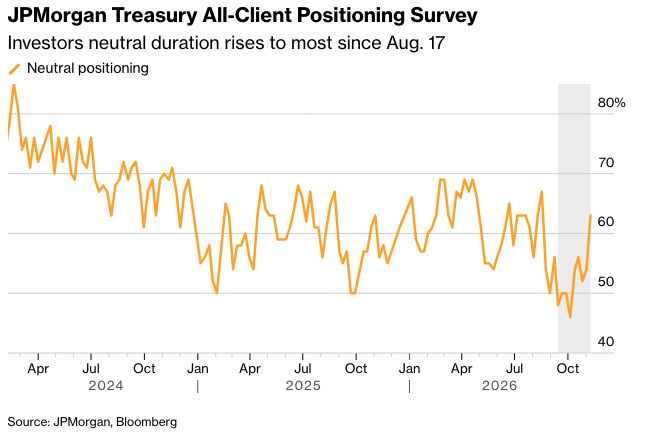
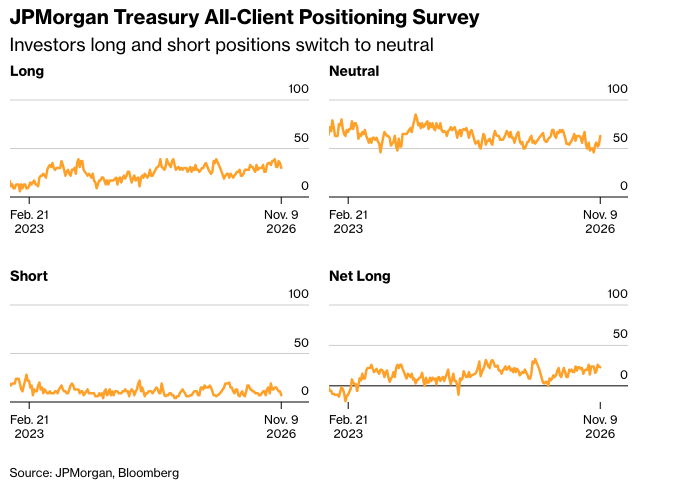
在现货市场,分化的交叉趋势让一些投资者难以找到方向。摩根大通周二发布的国债客户调查显示,市场信心水平正在下降,避险策略性多头头寸和长期空头头寸相互抗衡。调查显示,多头和空头头寸均大幅下降,中性头寸升至约12周以来的最高水平。
并非所有交易者都因周二的抛售而措手不及。在期权市场,过去一周的资金流动开始显示出交易者正在解除避险对冲的迹象。周一,一个五年期1月107.00看涨期权的大型卖方似乎解除了其在10月下旬设定的看涨对冲,尽管这笔交易亏损了大约300万美元。
以下是过去一周利率市场其他仓位指标的概况:
SOFR期权仓位
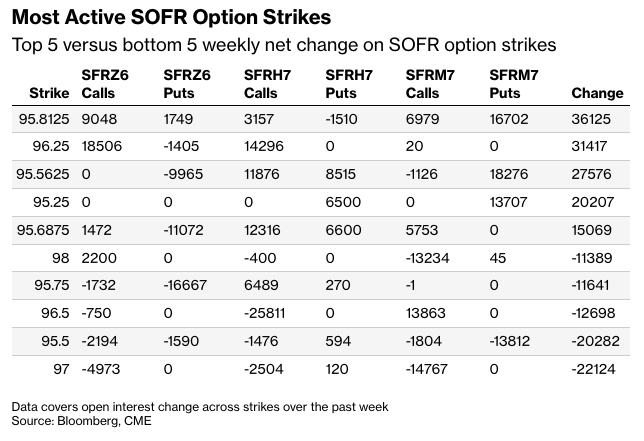
在SOFR 2026年12月、2027年3月和2027年6月期权中,由于过去一周对SFRH7 95.75/95.8125/95.875/95.9375看涨兀鹰式价差的良好需求,2027年3月多个看涨期权行权价增加了相当数量的新风险,同时SFRH7 95.4375/95.5625/95.6875看涨蝶式价差也于过去一周被买入。
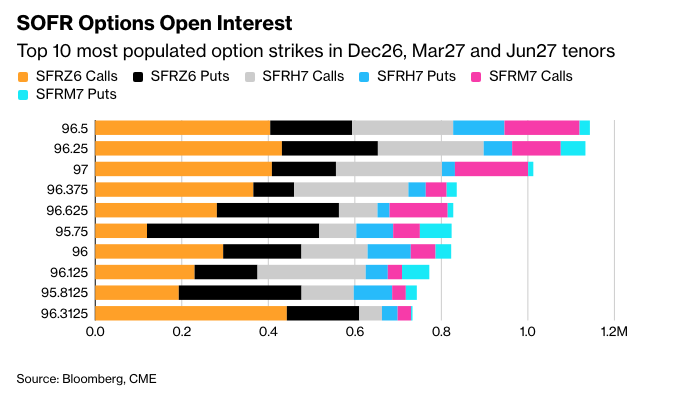
在2026年12月、2027年3月和2027年6月的SOFR期权中,96.50的行权价仍然是最活跃的,这得益于近期大量买入SFRM7 96.50/97.25 2x3看涨期权价差,同时卖出2027年3月96.25/97.00 2x3看涨期权价差。
国债期权偏度
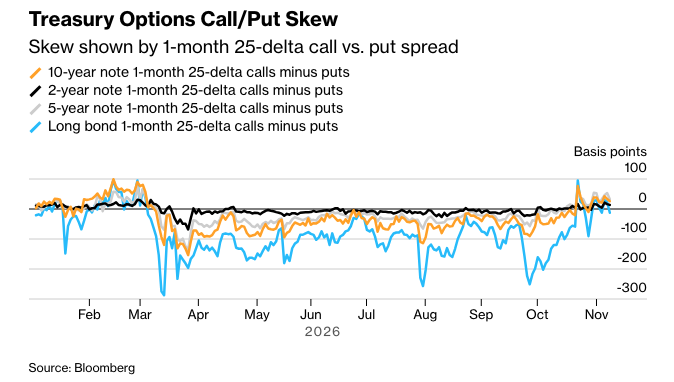
在过去几周,对冲国债期权的溢价已趋向看涨期权,因为交易员为对冲债券上涨而非抛售支付了更高的溢价。近期期权交易中引人注目的流动是卖出上涨保护,因为薪资报告、中期选举和财政部再融资公告等事件风险已过去。周一,5年期看涨期权出现大额止损清算卖盘,这笔对冲交易似乎是在10月份启动的。
摩根大通国债调查
截至11月9日当周,投资者信心减弱,空头头寸(削减4个百分点)和多头头寸(削减5个百分点)均减少,转为中性头寸(增加9个百分点)。调查显示,目前中性头寸数量为8月17日以来最高,而净空头和净多头头寸为8月17日以来最低。
原文链接:https://www.bloomberg.com/news/articles/2026-11-10/traders-who-rushed-to-safety-of-bonds-get-rattled-in-reversal?srnd=phx-markets