华尔街人工智能热潮引发的数月不安本周演变成全球市场动荡,为这一推动股价、企业支出和经济增长的投资狂潮开启了危险的新篇章。
担忧全年都显而易见:估值过高、债务不断增加以及对数万亿美元人工智能支出的回报存疑。但民主党横扫国会增添了新的政治威胁,提高了限制支撑这一繁荣的庞大数据中心建设的可能性。
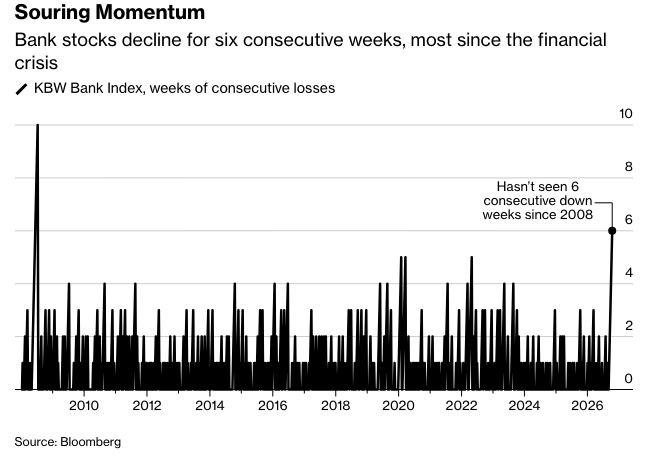
即使以动荡年份的标准衡量,市场反应也非同寻常。周三美国股市出现了一次剧烈且出人意料的反弹。周四纳斯达克100指数市值蒸发2.3万亿美元。收盘时,其成分股中有57%从高点下跌了至少20%,这一比例甚至高于该指数在2022年3月进入熊市时。到周五,尽管强劲的就业数据进一步强化了美联储再次加息的预期,但芯片制造商的股价却出现了反弹。
这些逆转让人们得以一窥人工智能周期下一阶段可能变得多么混乱——而且几乎得不到通常的救援者的帮助。美联储仍专注于通胀,交易员们押注12月会再次加息。因中期选举而实力削弱的唐纳德·特朗普总统面临财政支持方面的新限制,他可能更没有动力去支撑股市,股市近期的下跌他已经归咎于民主党。
“会有输家,并不是所有把钱投入资本支出的人都会是赢家,”管理着约760亿美元的Causeway Capital Management的投资组合经理乔·古布勒说。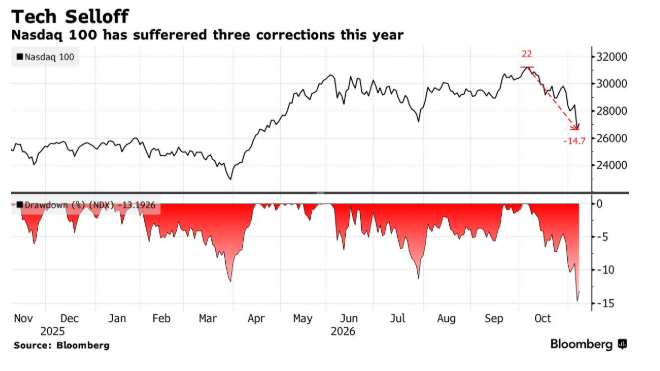
即使是通常热衷于逢低买入的散户交易员,也加入了抛售行列,其速度之快是疫情以来罕见的。华尔街的投资机制使情况雪上加霜。对冲基金、杠杆投资者和自动化策略加剧了这种压力,使得人们更难判断此次暴跌有多少是反映了对人工智能的真正疑虑,又有多少是由于被迫抛售。
根据一个追踪股票总市值的指数,截至周四收盘,美国股市自10月6日高点以来已蒸发5.7万亿美元。
寻找新的市场领导者是另一个挑战。投资者早在大选前就开始转向更便宜、不那么引人注目的板块,如公用事业和消费必需品。但周四的暴跌暴露了这种避险策略的局限性,新宠们未能抵挡住科技巨头的颓势。
存在一个强有力的对冲:油价因伊朗战争有望结束的预期而暴跌。这缓解了在特朗普关税政策盛行的总统任期内一直困扰消费者和企业的通胀压力,尽管这些好处需要时间才能显现。
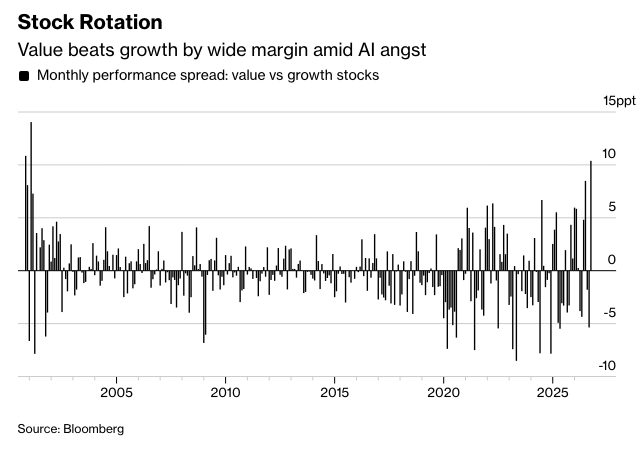
这种轮动在大选前就已经蓄势待发。10月份,成长股落后价值股10个百分点,这是自2001年以来最大的月度差距,而就在一个月前,它们刚刚创下一年多以来的最佳表现。
股票市场在过去两个月里,从跑赢国债五个百分点,跌至自2025年初以来最差的相对表现,这种剧烈波动是跨资产领域的故事。一种流行的动量策略也在十月份几乎回吐了其九月份的所有涨幅。
法国兴业银行量化研究主管安德鲁·拉普索恩将大部分市场动荡归因于围绕人工智能和石油建立的过度拥挤的头寸。随着这些交易逆转,投资者被迫出售他们青睐的科技股,并回购他们曾做空的防御性股票,从而导致更剧烈的波动。
他说:“你面临着一种复杂的局面,人们在某一组资产中持仓过重,如果他们是多空头寸,就必须迅速平仓。这可能是那些有风险预算的人,只需要几件事就能开始出现某种追加保证金的平仓。”
摩根士丹利数据显示,对冲基金已将其总杠杆率从6月份的高点削减至十多年来的最低水平。其量化策略师认为,尽管他们预计在短暂反弹后市场将再次触底,但清算可能已接近尾声。
拉普索恩认为,几乎没有证据表明抛售反映出经济悲观情绪的突然转变。并非所有投资者都措手不及。
杰夫·穆伦坎普在暴跌前几乎清空了他基金的所有人工智能持仓。他2.75亿美元的投资组合在11月份大致持平,并且今年以来跑赢了标准普尔500指数。
“我们卖掉了昂贵且受欢迎的,买入了便宜且被遗忘的,”他说。“当势头改变时,我们就会受益。”
经济可能正在好转,强制抛售可能很快结束。但投资者希望看到他们的AI投资能带来回报——尤其是在华盛顿的政策转变对构建运行这些投资所需的基础设施制造障碍之时。
贝莱德全球固定收益首席投资官瑞克·里德(Rick Rieder)在彭博电视上表示:“AI支出的激进速度,你必须假设它会放缓。本周情况有所变化,你必须将此纳入你的考量。”
原文链接:https://www.bloomberg.com/news/articles/2026-11-06/ai-s-wild-week-has-wall-street-hunting-for-fresh-escape-routes?srnd=phx-markets