华盛顿的美国国会大厦。摄影师:Aaron Schwartz/Bloomberg
华尔街策略师警告称,政府分裂局面的回归可能会通过为一场激烈的债务上限之争埋下伏笔,从而扰乱明年的债券市场。
德意志银行策略师乔治·萨拉维洛斯表示:“美国国内政策不确定性的最大来源是债务上限,它将在明年第二季度变得具有约束力。”
美国距离其41.1万亿美元的借款上限还差约8000亿美元,策略师预计政府将在明年上半年触及该上限。财政部可以通过采取非常规会计措施来创造借款空间,从而避免突破该上限。但国会最终需要提高或暂停该上限,以避免违约风险。
民主党横扫国会,增加了与唐纳德·特朗普总统就政府借贷问题长期对抗的可能性。惠誉评级上个月警告称,民主党控制国会可能会增加债务上限危机边缘政策的可能性。
该评级机构表示,即将卸任的共和党主导国会可以在其任期于年底结束前提高或暂停债务上限,但如果他们不这样做,这个问题可能成为新一届国会的重大考验。
明年的僵局可能会扰乱收益率曲线的某些部分。在过去的对抗中,投资者会抛售在政府预计资金耗尽日期前后到期的国库券,同时购买在所谓“X日”之前或之后到期的证券,从而在收益率曲线上造成扭曲。
“如果国会在年底前未能解决债务上限问题,金融市场可能在2027年面临一场旷日持久的债务上限僵局,”BMO资本市场策略师瓦伊尔·哈特曼表示。这种结果将反映出民主党“将债务上限作为该党向特朗普政府争取让步的有力筹码”,明年很可能导致国库券“在预计的X日附近出现价格扭曲,并增加现金和回购市场的波动性。”
目前,美国国库券收益率曲线几乎没有显示出任何担忧的迹象,政府距离触及债务上限还有数月之遥。但这种情况可能会改变。加拿大帝国商业银行策略师 Michael Cloherty 及其团队周三表示,投资者应“为货币市场计入更多风险溢价,直至2027年”。
投资者历来欢迎华盛顿出现分治政府,因为这会导致政策僵局并限制支出。与这一趋势相符,由于中期选举结果显示民主党取得了远超预期的胜利,周三美国国债收益率曲线全线上扬。
彭博社汇编的数据显示,自上世纪90年代中期以来,分治政府往往是美国国债的利好因素。在出现分治政府的中期选举后,基准10年期国债收益率在接下来的1个月和12个月内平均值均有所下降。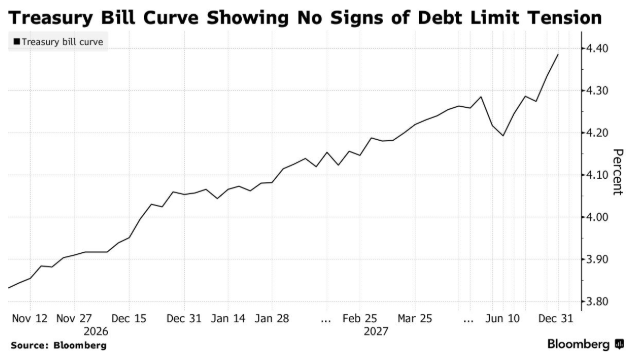
但由于美国赤字约占经济的6%,公共债务超过32万亿美元——不包括政府欠医疗保险和社会保障等项目的资金——加上特朗普政府和即将上任的民主党国会都承诺增加开支,施罗德高级经济学家乔治·布朗表示,“这一假设值得重新审视。”
“如果政治妥协越来越意味着更大的赤字而不是财政整顿,投资者可能会要求更高的期限溢价来持有长期国债。”他表示,这可能导致收益率曲线 steeper。
过去的债务上限对峙曾引发人们对美国财政部无法支付部分到期未偿债券利息的担忧,从而引起了对“技术性违约”的恐惧,这些美国政府失灵的事件也促使评级机构采取行动。惠誉评级在2023年8月将美国信用评级下调一级至AA+,理由是对围绕债务上限的政治争斗导致国家濒临违约边缘的担忧。
加拿大帝国商业银行(CIBC)的克洛赫蒂表示,他也预计共和党人会在其跛脚鸭会期离任国会前尝试提高借贷上限,但他预测此举将失败。这将使新一届国会面临加拿大帝国商业银行所说的“27年第四季度及以后激烈的债务上限之争”。
原文链接:https://www.bloomberg.com/news/articles/2026-11-04/wall-street-girding-for-us-debt-ceiling-showdown-in-2027?srnd=phx-markets