华盛顿的美国财政部大楼。摄影师:Al Drago/Bloomberg
美国国债市场势头的转变,促使交易员们在本周三重磅事件来临之前增加了多头头寸,并削减了看跌押注。
芝加哥商品交易所集团数据显示,在过去两周,随着美国债券价格的普遍上涨,期货市场投资者持有的新风险指标——未平仓合约量有所增加。这使得仓位从上月初情绪最为悲观时的极端空头水平,更加趋于平衡。
Insight Investment 北美固定收益主管布伦丹·墨菲表示:“市场不再寻找卖出的借口,实际上情况已经发生了转变,他们更倾向于寻找买入的借口。我认为,这很大程度上是由于许多仓位得到了清理,许多空头被平仓。”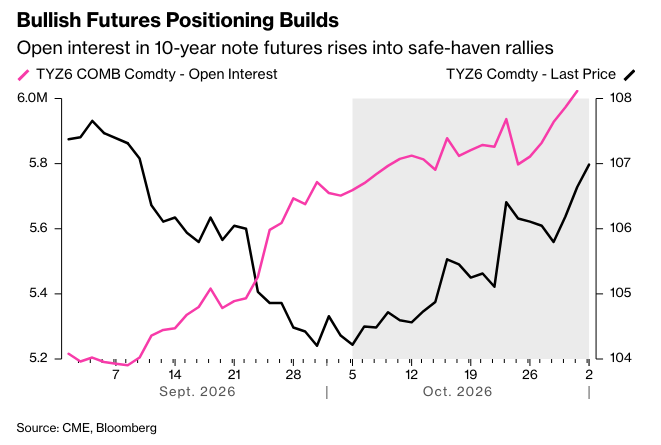
近期围绕人工智能交易的市场波动导致投资者纷纷涌向美国国债寻求避险,推动美国10年期国债收益率从10月初二十多年来的高点回落至5%以下。目前,多头和空头势均力敌,交易员们正密切关注可能引发市场波动的催化剂,包括美国中期选举结果、财政部季度发债声明以及周五的美国就业报告——所有这些都发生在油价波动的背景下,中东和平谈判时断时续。
周二,美国国债收益率小幅走高,原因是科技股反弹,一份报告显示劳动力市场表现强劲,这可能让美联储在10月份暂停加息后,今年仍有空间再次加息。
美国银行(Bank of America Corp.)策略师埃莉诺·肖(Eleanor Xiao)等人在周一的报告中写道:“头寸和资金流向表明利率存在持续的双向风险。”
美国商品期货交易委员会的最新数据也反映了近期看涨头寸的重新确立,截至10月27日当周,资产管理公司将10年期期货的净多头头寸增至300万份期货,创下历史新高。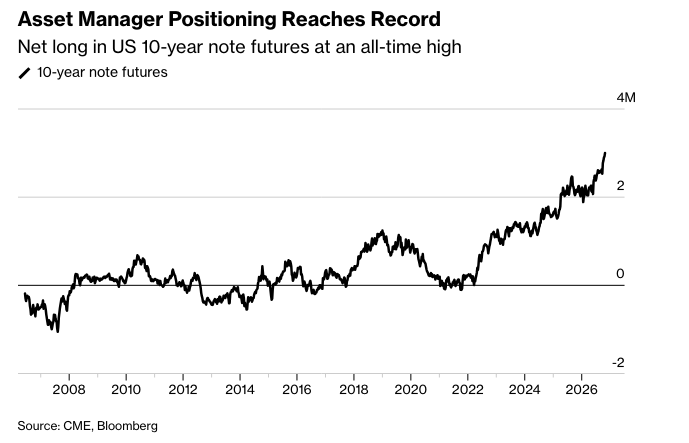
上周,10年期国债期货未平仓合约增加了约20万份,相当于目前10年期现金国债约160亿美元的价值。
花旗集团策略师大卫·比伯写道:“随着利率收紧走低,市场一直在增加美国国债的久期。”他补充说,交易员正在承担利率风险,目前美国国债的战术仓位已“转为大幅做多”。
在国债期权方面,资金流向继续偏向看涨对冲,并预期收益率将从当前水平进一步下降。周一交易日的一个例子是,一笔1100万美元的溢价交易旨在实现更大的债券上涨。
以下是过去一周利率市场仓位指标的概览:
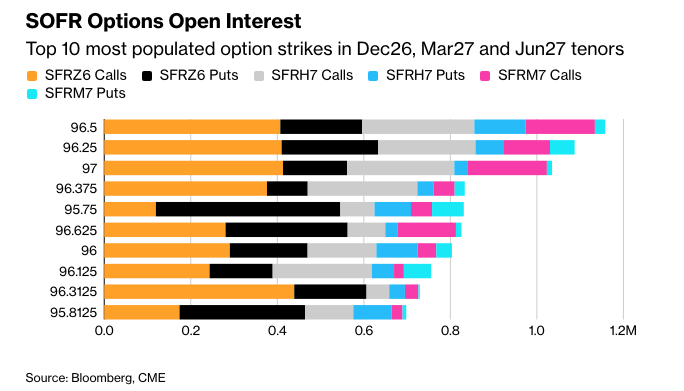
SOFR期权仓位
在SOFR 26年12月、27年3月和27年6月期权中,97.25和96.50的行权价在过去一周一直活跃,这主要反映了在大量买入SFRM7 96.50/97.25 2x3看涨价差后,27年6月看涨期权的未平仓合约大幅增加。这些看涨价差是相对于卖出27年3月96.25/97.00 2x3看涨价差而买入的,其中27年3月的行权价显示为仓位清算。由于通过大量买入SFRZ6 95.6875/95.5625看跌价差,出现了新的风险,95.6875和95.5625的行权价在过去一周也交易活跃,同时26年12月95.75/95.6875/95.625/95.5625看跌秃鹰式期权组合也被买入。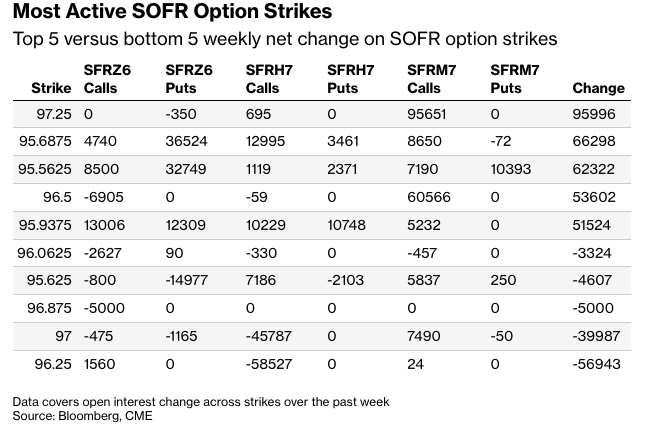
由于上周大量买入SFRM7 96.50/97.25 2x3看涨价差期权,96.50行权价目前成为Dec26、Mar27和Jun27期权中持有量最大的行权价,这推高了这两个行权价的未平仓合约量。
美国国债期权偏度
过去一周,对冲美国国债期权的溢价再次倾向于看涨期权,交易员支付更高的溢价来对冲债券上涨而非抛售。过去一周美国国债期权的突出资金流向还包括看涨期权对冲,目标是10年期国债收益率下降。周一,12月106.75看涨期权以1100万美元的溢价买入,而近期其他看涨期权流向包括买入5年期1月107.00看涨期权,溢价约为800万美元。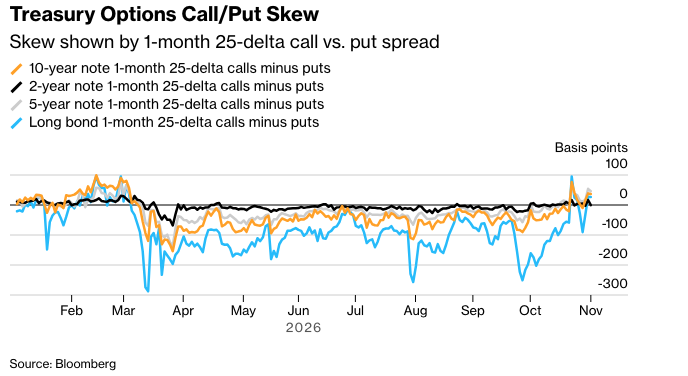
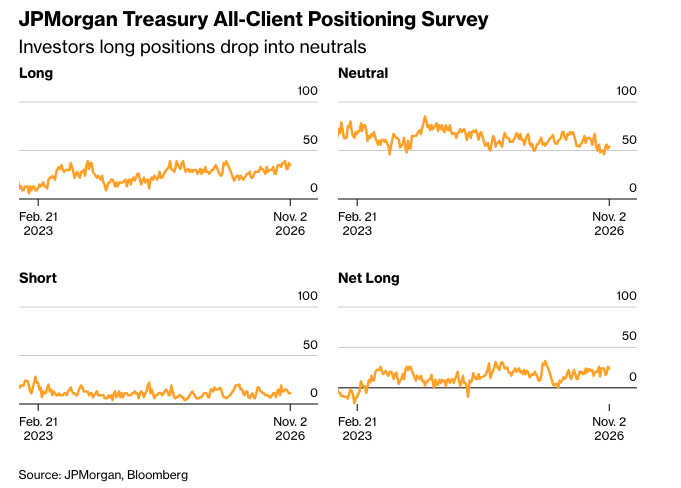
摩根大通国债调查截至11月2日的一周,投资者多头头寸减少了2个百分点,转为中性,而空头头寸本周保持不变。
原文链接:https://www.bloomberg.com/news/articles/2026-11-03/traders-turn-less-bearish-on-treasuries-before-refunding-jobs?srnd=phx-markets