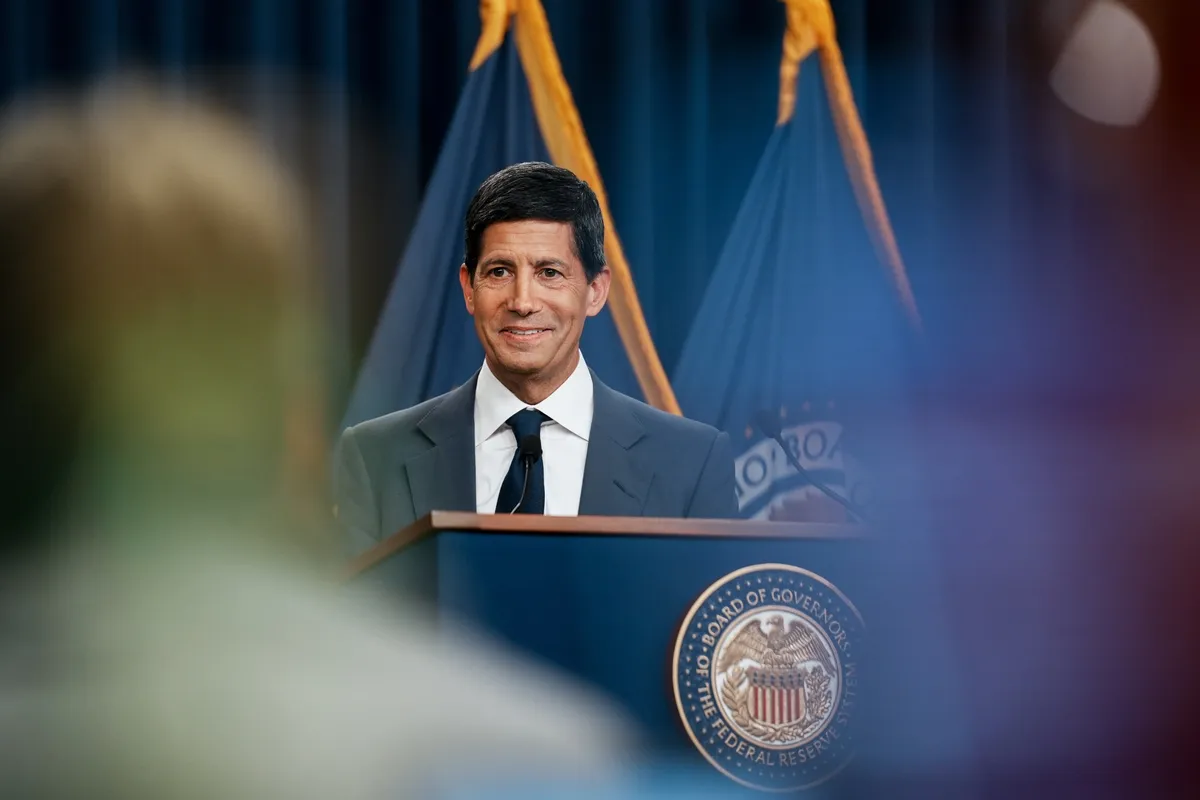
凯文·沃尔什在10月28日华盛顿联邦公开市场委员会(FOMC)会议后的新闻发布会上。摄影师:Al Drago/Bloomberg
投资者担心,美联储主席凯文·沃什(Kevin Warsh)计划减少每年利率决议的次数,可能会给32万亿美元的美国国债市场带来更大的波动。
沃什在美联储周三的政策会议上维持利率不变后宣布,该计划将逐步把每年的利率决议次数从八次减少到六次,其余两次会议将用于更广泛的战略讨论。他表示,此举旨在为官员们提供“时间和空间”进行审议,明年将把决议次数减少到七次。
然而,对交易员来说,这加剧了沃什领导下的美联储朝着一个不那么可预测的方向转变,包括他放弃了前瞻性指引——实质上是提前暗示政策举动——这可能会随着时间的推移增加市场动荡。
他们表示,两次决策之间的间隔更大可能意味着美联储有时需要进行更大规模的降息或加息。这一转变也增加了在预定会议之间采取紧急行动的可能性,这可能会加剧短期票据的波动,并提高投资者持有长期债务所要求的溢价。
“这是迄今为止最明确的信号,表明他领导下的美联储无意在利率方面抑制波动,并且如果情况需要,它完全愿意通过意外宣布来增加波动性,”Derivative Path 资产负债表策略董事总经理艾萨克·惠勒(Isaac Wheeler)说。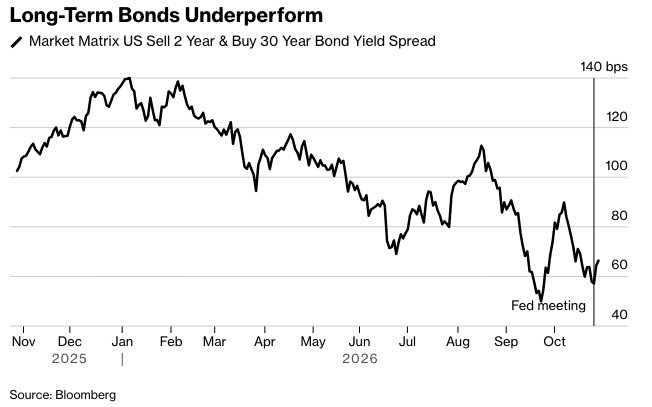
政策决定的减少也可能降低美联储在本轮周期中收紧货币政策的机会,在此期间,预计美联储将继续加息以遏制通货膨胀。交易员表示,这总体上对短期收益率是利好的,尽管政策不确定性可能会推高长期利率。
这一声明,加上沃什在新闻发布会上的鸽派语气,推动了周三短期国债的反弹。长期国债表现不佳,收益率曲线变陡。自周三以来,30年期国债收益率相对于两年期国债收益率已上涨约10个基点。
从长远来看,联博固定收益主管斯科特·迪马吉奥表示,“你正在向曲线中注入更多风险溢价,因为你引入了这些波动事件。”
制度变革
沃什曾建议,前瞻性指引限制了美联储的灵活性,应仅在经济危机时期使用。
自5月上任以来,他承诺将带来“制度变革”,并委托一个工作组审查中央银行的沟通策略,包括新闻发布会时间表和官员政策预测的点阵图。
沃什首次提出减少美联储7月会议政策决定的想法。周三,他表示这一改变将允许政策制定者“重新思考重大问题”。
摩根大通资产管理公司驻墨尔本的全球市场策略师凯利·克雷格表示,周三的声明“标志着美联储‘前瞻性沉默’新时代的开始,以及美联储沟通的进一步改变”。
交易员表示,目前衡量两年期利率波动性的指标几乎没有变化,部分原因是新时间表的细节仍然稀缺。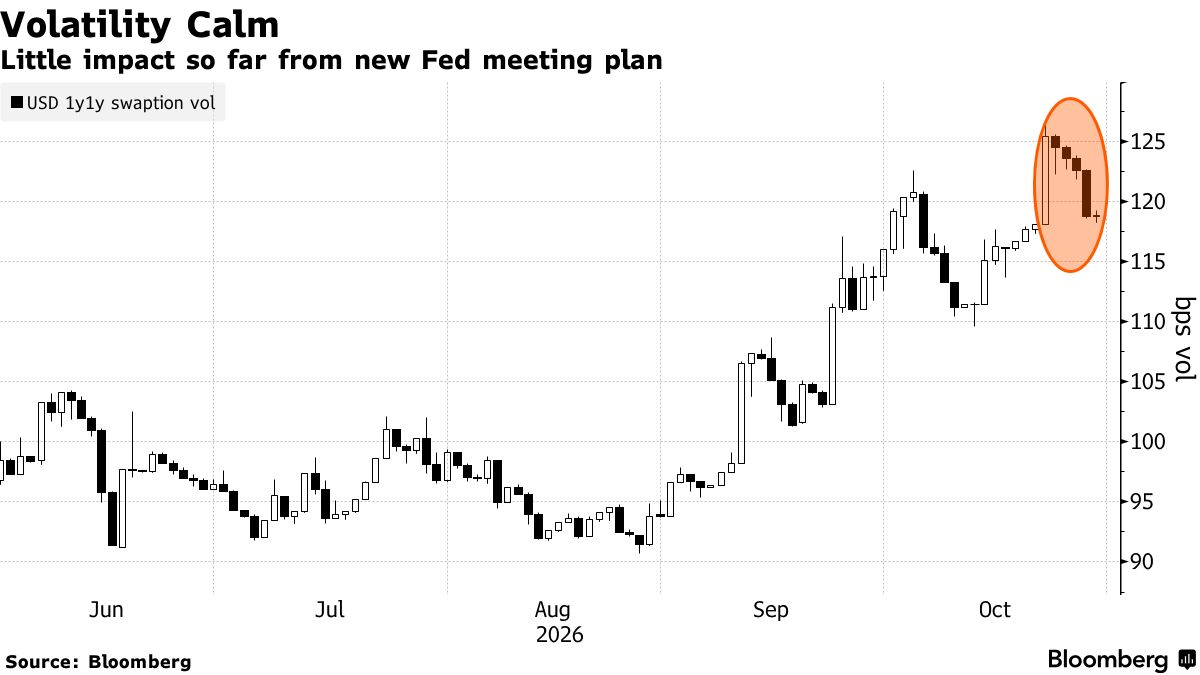
美联储尚未明确说明2027年哪次会议将转变为战略讨论,只表示会在秋季。交易员和经济学家认为,不包含季度经济预测的10月会议是最有可能的选择。
由于大多数市场参与者预计美联储将在一年后结束加息,直接影响也可能有限。隔夜指数掉期在9月和12月的会议之间大致持平,这表明如果取消10月的决策日期,市场受到的扰动很小。
尽管如此,投资者表示,减少利率决策次数与美联储指引减少相结合的长期影响可能意义深远。
“更少的决策会议加上没有前瞻性指引,这会导致每次会议前后出现更大的重新定价,并导致利率波动比市场目前预期的更大,”Thornburg投资管理公司投资组合经理Ali Hassan表示。
原文链接:https://www.bloomberg.com/news/articles/2026-10-29/warsh-s-forward-silence-risks-bigger-treasury-market-swings?srnd=homepage-americas