这个决定在意料之中,但丽莎·库克和贝丝·哈马克对此表示异议。官员们暗示12月加息的可能性很大。
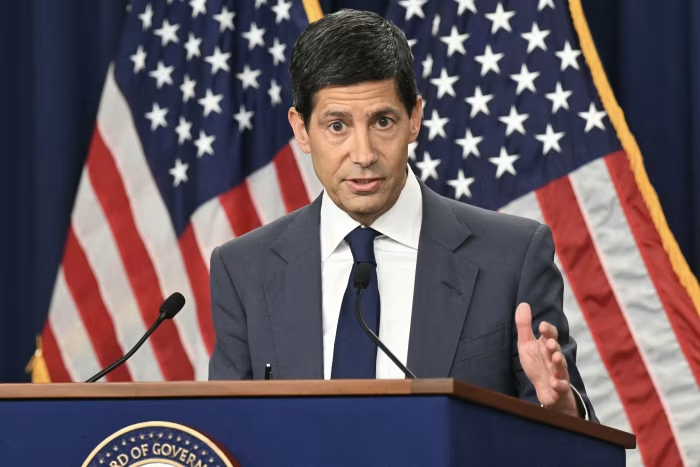
美联储主席凯文·沃什在利率决定后的新闻发布会上。索尔·勒布/法新社/盖蒂图片社
华盛顿——在经历上个月的加息后,联邦储备委员会周三维持利率不变,以争取时间决定是否需要进一步加息,从而阻止能源成本和人工智能建设热潮蔓延至更广泛的通货膨胀。
该决定以10票对2票通过,将美联储的基准利率维持在3.75%至4%的区间。美联储理事丽莎·库克和克利夫兰联储主席贝丝·哈马克投了反对票,主张加息25个基点。
委员会的政策声明微妙地暗示了可能会有进一步的加息。
“更多信息的积累将有助于委员会确定适当的政策立场,以确保通胀及时回到委员会2%的目标,”声明称。
9月份,大多数官员预计他们将在今年至少再加息一次,可能是在本周的会议上,也可能是在12月9日结束的会议上。
在新闻发布会上,美联储主席凯文·沃什表示,尽管自9月加息以来能源价格一直居高不下,但基于市场的通胀预期指标却有所下降,他认为这是美联储方法奏效的迹象。“我对这些路标感到满意,”他说。
沃什回避了关于什么会导致美联储再次加息的问题。他吹捧了近期经济的强劲,称其已超越与人工智能相关的投资,并暗示官员们将在下次会议上更好地了解经济和金融市场的发展。“我们面前的这段时间信息量丰富,”他说。
沃什驳斥了某些分析师普遍持有的观点,即加息无法触及人工智能繁荣,因为推动人工智能发展的公司既资金充裕,又处于一场赢家通吃的竞赛中,以击败竞争对手。
“利率会渗透到缝隙中,”他说。“利率直接或间接地影响着几乎所有事情。”他说,自美联储9月加息以来,投资者变得更加挑剔。
美联储的利率决定在意料之中,异议也在意料之中。
哈马克此前曾多次投票反对,支持更紧缩的政策,最近一次是在7月。她认为美联储现在应该进行小幅调整,以避免以后出现更大——可能更具破坏性——的加息前景。
但库克的异议引人注目,因为这是她在政策制定委员会任职四年多以来的第一次。在7月份会议上与哈马克一起投票支持加息的其他两位官员,周三与多数派一起投票支持维持不变。
库克表示,人工智能建设是她明年首要关注的问题。她最近在纽约联邦储备银行的一次对话中说:“它已经导致了通胀压力。”她还说,这些压力“可能不会很快解决”。
自2025年8月以来,特朗普总统一直试图将库克免职,理由是她涉嫌抵押贷款欺诈,但她否认了这些指控。今年6月,最高法院允许她在法庭上对解雇企图提出异议,这使特朗普遭受了挫折。
本月早些时候,白宫表示下周将在白宫举行一次与库克的面对面听证会,以审查她的案件,但库克的律师表示,她因公务出差海外,无法出席。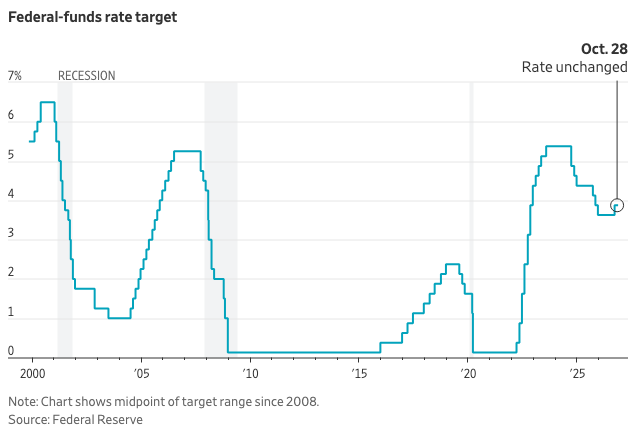
沃什宣布,明年美联储在其八次政策会议中,只有七次会就利率进行投票,另一次会议将更广泛地讨论货币政策策略。
他说,预计到2028年,官员们就利率进行投票的年度会议次数将降至六次。
美联储的利率决定恰逢11月3日中期选举前夕。美联储此前曾在选举前不久加息,最近一次是在2022年,尽管这些举动已提前充分传达给投资者。一次投资者未曾预料到的加息可能会使央行面临其通常试图避免的政治关注。
近期债券市场一直波动不安。上个月,长期美国国债收益率迅速攀升,并在10月初达到二十多年来的最高水平,但在上周有所回落,当时科技股抛售促使投资者转向安全的政府债券。一些与人工智能建设相关的评级较低公司的借贷成本有所上升。
对家庭而言,周三的决定几乎没有带来任何缓解,因为投资者仍预计明年会进一步加息。美联储的基准利率最直接地影响信用卡和新的汽车贷款。抵押贷款利率追踪长期国债收益率,后者反映了投资者对未来美联储行动、通货膨胀和经济增长的预期,这些利率也已上调。
官员们普遍认为利率可能需要进一步提高,但对于原因存在分歧。一些人认为利率过低,不足以充分抑制借贷和支出以降低通货膨胀。另一些人则认为加息主要是为了防范多年来通货膨胀高于目标导致企业和消费者对物价上涨变得更加容忍的风险。
“我认为他们可能需要进一步加息,但我认为不必立即进行,”前美联储高级经济学家、现任耶鲁大学管理学院的威廉·英格利希说。关键问题在于,长期高通胀是否增加了家庭和企业对未来通胀预期上升的风险。“这是一种风险管理,”他说。
这一风险正在增加,因为通货膨胀已连续五年多高于美联储2%的目标,而且2026年有望成为连续第二年未能实现该目标的年份。
其他经济学家表示,同样的风险要求本周倾向于更紧缩的政策。9月份的消费者价格,包括剔除波动性食品和能源价格的“核心”指标,都比预期坚挺。
“美联储首选衡量指标中的核心价格上个月可能以4%的年化率上涨,批发价格指标表明更多通货膨胀正在通过管道传导,”前美联储经济学家、研究公司“基础通胀”的负责人里卡多·特雷齐说。
“就风险管理而言,如果你有4%的通胀数据,为什么不在10月加息呢?老实说,这听起来太鸽派了,”他说。
美联储面临的经济压力异常。人工智能的繁荣推动了数据中心、芯片及其运行所需的电力支出,而这种建设日益通过债务融资。由此引发的股市上涨使得富裕家庭更愿意消费。能源价格和关税推高了企业的成本。与此同时,劳动力市场——通常是美联储模型中通货膨胀的主要来源,因为工资是许多企业最大的开支——几乎没有过热的迹象。
这使得官员们就是否加息能对他们无法直接控制的一些因素产生多大影响展开辩论。
加息无法增加石油产量,也无法减缓科技巨头之间建设数据中心的竞争。但长期持续的供应冲击“就不再是冲击了,”前达拉斯联储主席、现任高盛副董事长的罗伯特·卡普兰说。他表示,即使美联储无法抵消推高物价的干扰,它也可以通过减少需求来减缓,比如更高柴油价格向其他商品蔓延。
原文链接:https://www.wsj.com/economy/central-banking/federal-reserve-interest-rate-decision-df120667?mod=economy_lead_story