此外,人工智能垃圾侵蚀政府、大家庭为何成为地位象征,以及从杰罗姆·鲍威尔的日程中吸取的教训
早在2000年,当美联储提高利率时,那些乘着互联网浪潮的企业家和投资者坚持认为这无关紧要。“每个人都知道美联储将在2月份加息,但随着时间临近,风险投资家们却向我们投入了越来越多的资金,”一位人士告诉我的时任同事雅各布·施莱辛格。
我们都知道接下来发生了什么。美联储继续加息,互联网股票泡沫破裂。
似曾相识:同样的论点今天又被用于人工智能。对冲基金经理比尔·阿克曼在X上问道:“如果对智能和能源的需求不受更高利率的影响,因为赢得超级智能竞赛的回报几乎是无限的,那会怎样?”
阿诺德风险投资公司联合主席约翰·阿诺德认为,更高的利率可能对通胀“适得其反”:它们不会减少对人工智能投入的需求,但确实“提高了企业运营成本,其中一部分会转嫁给消费者。”
让我澄清一下:美联储完全有能力抑制人工智能热潮和通胀。
怀疑论者认为,利率只会通过提高借贷成本来减缓人工智能公司的发展。这是一种谬论。短期利率是流动性的基准成本,影响整体金融状况。随着每一次连续加息,信贷紧缩沿着风险谱系扩散,从国债到企业和家庭贷款,再到股票等等。购买风险资产的杠杆投资者会发现他们的资金被挤压。首次公开募股、高收益债券、私人信贷和证券化的需求会枯竭。
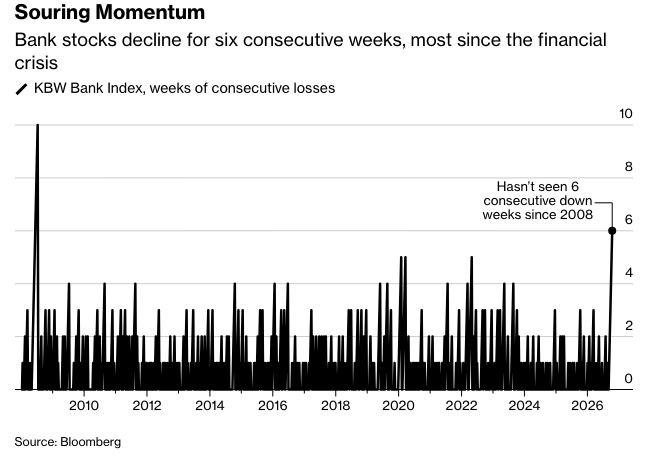
这就是为什么历史上资产崩盘都带有美联储的印记:1929年和1987年的股市崩盘、互联网泡沫和房地产泡沫破裂、1982年和1997-98年的新兴市场危机。随着资产贬值,投资随之减少,有时经济衰退接踵而至。而随着经济衰退,通胀就会下降。
需要明确的是,美联储并不想结束人工智能热潮。它只希望整体通胀降至2%,这并不要求与人工智能相关的通胀也如此。
但请不要误解:如果通胀降至2%的唯一途径是抽干维持人工智能的流动性之湖,那么美联储有能力,而且很可能也有意愿这样做。
我正在关注什么
英国作家萨姆·弗里德曼观察到,由于人工智能,各国政府“深陷泥潭”。从美国到欧洲和澳大利亚,政府机构收到的记录或消费者投诉等请求急剧增加,这可能是因为聊天机器人使提交表格变得轻而易举。政府将不得不进行调整。“现代行政国家围绕着难以使用的流程建立,通常是故意如此,这有助于限制需求,”弗里德曼写道。“人工智能打破了这一假设。”
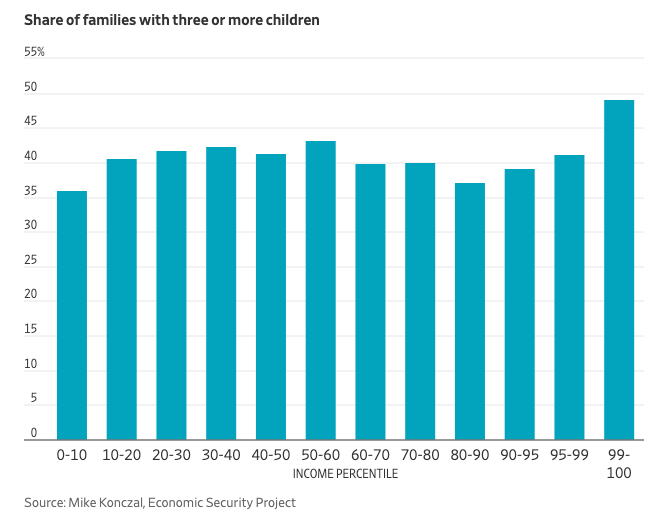
经济安全项目的迈克尔·孔查尔写道,新的美国身份象征是第三个孩子。孔查尔分析了一项美联储调查,发现近一半收入处于最高百分位的家庭有三个或更多孩子。在经济状况稍差的家庭中,只有大约40%的家庭有至少三个孩子。这表明住房和育儿成本的上涨正在影响家庭规划。过去,通常是低收入家庭的孩子更多。“这只是一个相关性,但如果你认为金钱可以解决抚养孩子的难题,那么你会预料到这种相关性,”孔查尔写道。
哈佛大学的贾森·弗曼在曼谷国际货币基金组织会议上报告说,不断上升的利率已经取代贸易战,成为全球政策制定者最担忧的问题:“没有人再关心关税了,他们预计关税会永远持续下去,并已适应和继续前进。每个人都非常关心高利率。他们预计高利率会永远持续下去,但他们还没有继续前进。油价介于这两者之间。每个人都有些关心,不确定它们是否会继续下去,并且已经部分继续前进。”
约翰霍普金斯大学的托马斯·德雷克塞尔和马里兰大学的达利·查卡泽根据对近期美联储主席公开日程的广泛研究发现,杰罗姆·鲍威尔在国会山上的密切关系并非偶然。作为美联储主席,鲍威尔与政治人物(主要是立法者)的会晤比他的前任更多。他们还发现,美联储主席严重依赖中央银行的内部经济学家,并且过去15年与记者会面的次数有所增加。
原文链接:https://www.wsj.com/finance/investing/yes-the-fed-can-kill-the-ai-boom-3c25da2e?mod=economy_lead_story